






Ferramentas de financiamento para compra no atacado de acendedores de fogo a lenha são um tópico que ouço semanalmente, pois nossa fábrica envia rolos de madeira encerados para importadores que enfrentam a mesma pressão.
As melhores ferramentas de financiamento para compra no atacado de acendedores de fogo a lenha são financiamento de ordem de compra antes do embarque, financiamento de estoque e uma linha de crédito de capital de giro enquanto o estoque está parado, factoring de faturas após a entrega, além de crédito comercial negociado e pedidos de teste menores para reduzir as necessidades de caixa antecipadas.
Cada ferramenta se encaixa em uma fase diferente do ciclo de compra. Abaixo, detalho onde o dinheiro fica retido e qual opção o libera, com base no que vejo em nossos mais de 30 mercados de exportação.
Que opções de financiamento posso usar para cobrir os custos de MOQ no meu primeiro pedido de iniciador de fogo a lenha?
Um comprador iniciante da Polônia me disse uma vez que seu banco aprovou seu empréstimo duas semanas após o fechamento de nossa vaga de produção. Esse problema de tempo é exatamente o motivo pelo qual a escolha de financiamento é importante em um primeiro pedido.
Para cobrir os custos de MOQ em um primeiro pedido de iniciador de fogo a lenha, os compradores normalmente usam financiamento de ordens de compra, um empréstimo de capital de giro de curto prazo, plataformas B2B "compre agora, pague depois" ou uma linha de crédito comercial. O financiamento de PO é mais adequado quando você já possui um pedido confirmado do cliente aguardando o cumprimento.
Seu primeiro pedido é o mais difícil de financiar. Você não tem histórico com o fornecedor, nem contas a receber desta linha de produtos e, muitas vezes, um depósito devido antes mesmo do início da produção. Em nosso trabalho de exportação, a maioria dos primeiros pedidos segue uma 30% de depósito e 70% antes do embarque. Isso significa que seu dinheiro sai de sua conta semanas antes de uma única caixa chegar ao seu armazém.
Então, qual ferramenta se encaixa? Depende do que você já tem em mãos.
Combine a ferramenta com o que você pode mostrar a um credor
| Ferramenta de Financiamento | O que você precisa para se qualificar | Exposição de Caixa Inicial |
|---|---|---|
| Financiamento de ordem de compra 1 | Um pedido confirmado de um cliente com bom crédito | Cumprindo um pedido de varejista que você não pode financiar sozinho |
| Empréstimo de capital de giro 2 | Histórico operacional e receita | Uma quantia definida para depósito mais frete |
| Linha de crédito comercial | Finanças estáveis, crédito decente | Saques flexíveis para depósito, saldo e impostos |
| Plataformas BNPL B2B | Verificação básica do negócio | Dividindo um pedido de médio porte em parcelas |
O financiamento de ordem de compra é o ajuste mais forte quando um varejista já se comprometeu a comprar seus acendedores de fogo. O credor paga ao fornecedor e o reembolso vem quando seu cliente paga a você. Essencialmente, permite que a demanda se financie.
Se você ainda não tem um pedido confirmado a jusante, um empréstimo de capital de giro ou linha de crédito é mais realista. Apenas tome cuidado com o dimensionamento. Seu custo total de chegada inclui os bens, frete marítimo, seguro, impostos e entrega interna. Vi compradores financiarem apenas o valor FOB e depois se apressarem para cobrir o frete quando as taxas dispararam no meio da temporada. Orce o custo total de chegada e adicione um buffer de aproximadamente 10-15% para surpresas.
Mais um ângulo: pergunte ao seu fornecedor sobre Flexibilidade de MOQ 3 antes de pedir dinheiro emprestado. Nós regularmente ajustamos os MOQs para compradores iniciantes sérios, porque um primeiro pedido menor e em conformidade é melhor do que um pedido grande financiado que prejudica o relacionamento.
Como termos de pagamento flexíveis com meu fabricante podem me ajudar a gerenciar lacunas sazonais de fluxo de caixa?
Todos os anos em agosto, nossas linhas de produção em Ningbo operam em plena capacidade porque distribuidores europeus e norte-americanos estão estocando para a temporada de queima de outubro a fevereiro. Os termos de pagamento decidem quem pode realmente fazer esses pedidos pré-temporada.
Termos de pagamento flexíveis do fabricante — como depósitos escalonados, termos de pagamento líquido 60, ou financiamento de fornecedor — transferem a saída de caixa para mais perto da sua estação de vendas. Isso encurta seu ciclo de conversão de caixa, reduz as necessidades de empréstimo e permite que você encomende estoque de pico antes que a receita chegue.
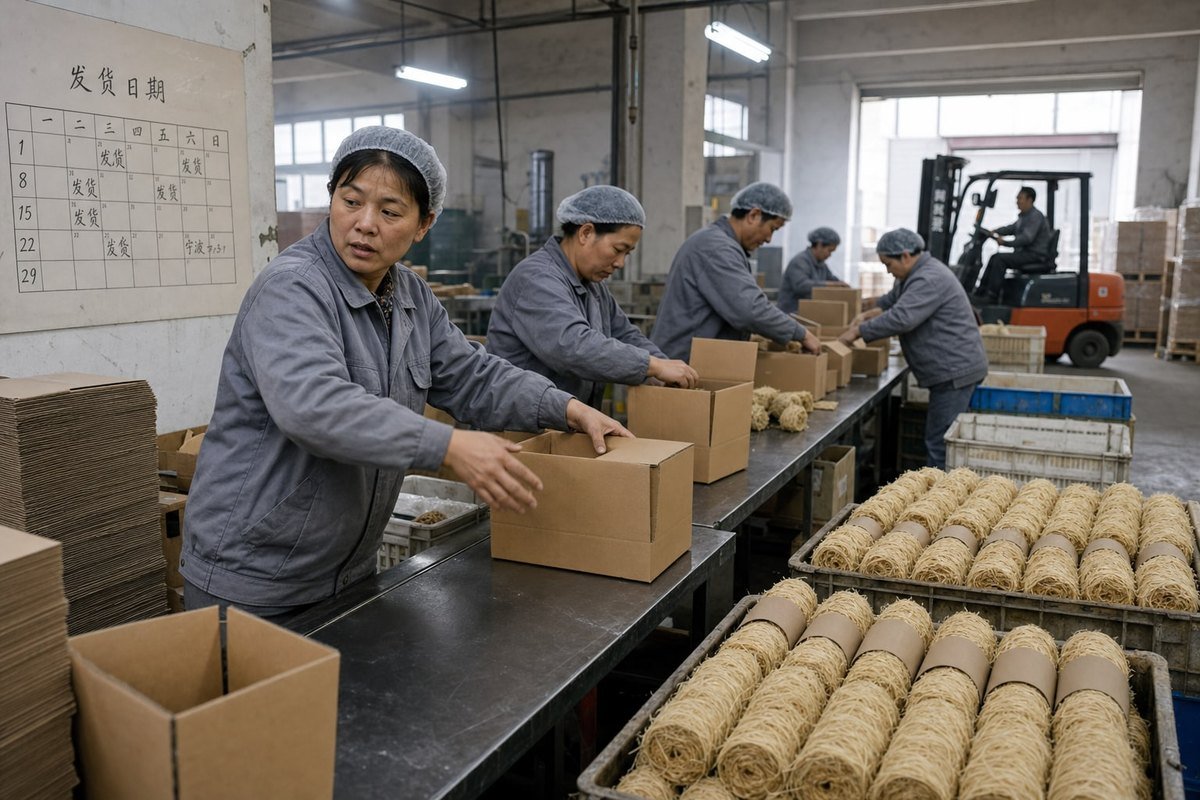
Acendedores de fogo a lenha são brutalmente sazonais na maioria dos mercados. Você compra no verão, vende muito do outono ao final do inverno e descansa na primavera. A lacuna de caixa é maior exatamente quando você faz seu maior pedido. Os termos de pagamento do fornecedor são o financiamento mais barato que você jamais obterá, porque crédito comercial 4 de um fabricante geralmente não tem juros.
Veja como o cronograma geralmente funciona e onde os termos mudam o quadro.
O cronograma de caixa sazonal
- Junho-Julho: Você faz o pedido em massa e paga um depósito.
- Agosto–Setembro: Produção, pagamento do saldo e frete marítimo.
- Outubro-Dezembro: Pico de vendas para varejistas e marketplaces.
- Janeiro-Março: Varejistas pagam em seus termos líquidos; você finalmente coleta.
Sem termos flexíveis, as etapas um e dois drenam sua conta quatro a seis meses antes da etapa quatro reabastecê-la. Com pagamentos escalonados ou financiamento de fornecedor, a saída se aproxima da entrada. Alguns fornecedores adiantam os bens e dão aos compradores de 30 a 90 dias para pagar, o que pode levá-lo quase até sua janela de vendas.
Em nossa própria prática, os termos são conquistados, não dados. Os primeiros pedidos funcionam com depósitos padrão. Após dois ou três ciclos limpos — pagamentos em dia, sem disputas — discutimos estruturas escalonadas ou crédito parcial para compradores recorrentes. Isso é normal em fábricas sérias. Um fornecedor que oferece termos generosos a um estranho geralmente está precificando esse risco nos bens.
Duas dicas de negociação do lado da fábrica. Primeiro, peça cedo. Vagas de produção fora de pico dão ao fornecedor valor de agendamento, e esse valor pode ser trocado por melhores termos ou bulk purchase discounts 5. Second, be transparent about your sell-through plan. When a buyer shows us their retail commitments, extending terms feels like shared planning rather than one-sided risk. Larger buyers can also explore reverse factoring, where a bank pays the supplier early based on the buyer's stronger credit rating — a supply chain finance structure that helps both sides.
Devo considerar crédito comercial ou cartas de crédito ao importar acendedores de lenha a granel?
A German distributor once insisted on a carta de crédito 6 for his first container with us, then switched to open-account terms by his third order. That progression tells you almost everything about how these two tools relate.
Use uma carta de crédito para importações a granel iniciais quando a confiança não for comprovada — ela protege ambos os lados através de garantias bancárias. Mude para crédito comercial quando o relacionamento amadurecer, pois os termos líquidos são mais baratos, mais rápidos e liberam capital de giro melhor do que as taxas de LC e as garantias.
These two instruments solve different problems, so comparing them directly helps.
Trade credit vs. letter of credit at a glance
| Fator | Trade Credit (Net Terms) | Carta de Crédito |
|---|---|---|
| Cost to buyer | Geralmente grátis | Taxas bancárias, geralmente 0,5–2% mais despesas |
| Impacto no fluxo de caixa | Excellent — pay after shipment or later | Cash or credit line often tied up as collateral |
| Risk protection | Low — relies on supplier trust | High — bank pays only against compliant documents |
| Speed and admin | Simples | Document-heavy, strict compliance needed |
| Best stage | Relacionamentos estabelecidos | First large orders, new supplier relationships |
A letter of credit is essentially rented trust. Your bank promises payment; the supplier ships knowing funds are secured; you know payment releases only when shipping documents match the agreed terms. For a first 40-foot container of fire starters from a new overseas supplier, that protection can be worth the fees. From our side of the table, we accept LCs for larger new accounts — the documentation discipline is routine for a factory that already manages SGS and Intertek test reports, CE marking, and export paperwork daily.
But LCs age poorly. The fees repeat on every order. Discrepancy charges bite when a document has a typo. And your bank may freeze part of your credit line as collateral, which quietly shrinks the working capital line of credit you wanted for other inventory.
Trade credit is where mature relationships land. Open-account net-60 payment terms 7 cost you nothing and let you sell part of the shipment before paying for it. The practical path most of our long-term buyers follow: LC or documentary terms for the first one or two bulk orders, then a negotiated shift to partial open account, then full net terms. Meanwhile, on the receivables side, invoice factoring can convert your outstanding retailer invoices — often at 85–95% of face value — into immediate cash for the next bulk purchase, and asset-based lending can combine inventory and receivables to secure larger limits as you scale.
Pedidos de teste menores podem me ajudar a testar a demanda antes de me comprometer com financiamento de atacado maior?
The healthiest accounts on our books almost all started small. One US camping brand began with a single pallet of our wax-dipped wood rolls three years ago; they now book container volumes every autumn — and finance them with confidence, because they have real sell-through data.
Sim. Pedidos de teste menores validam a demanda, o preço e a velocidade de venda com capital mínimo em risco. Os dados de vendas resultantes fortalecem as aplicações para financiamento de estoque, linhas de crédito ou financiamento de ordens de compra e, muitas vezes, desbloqueiam melhores termos de fornecedor para o pedido de acompanhamento maior.
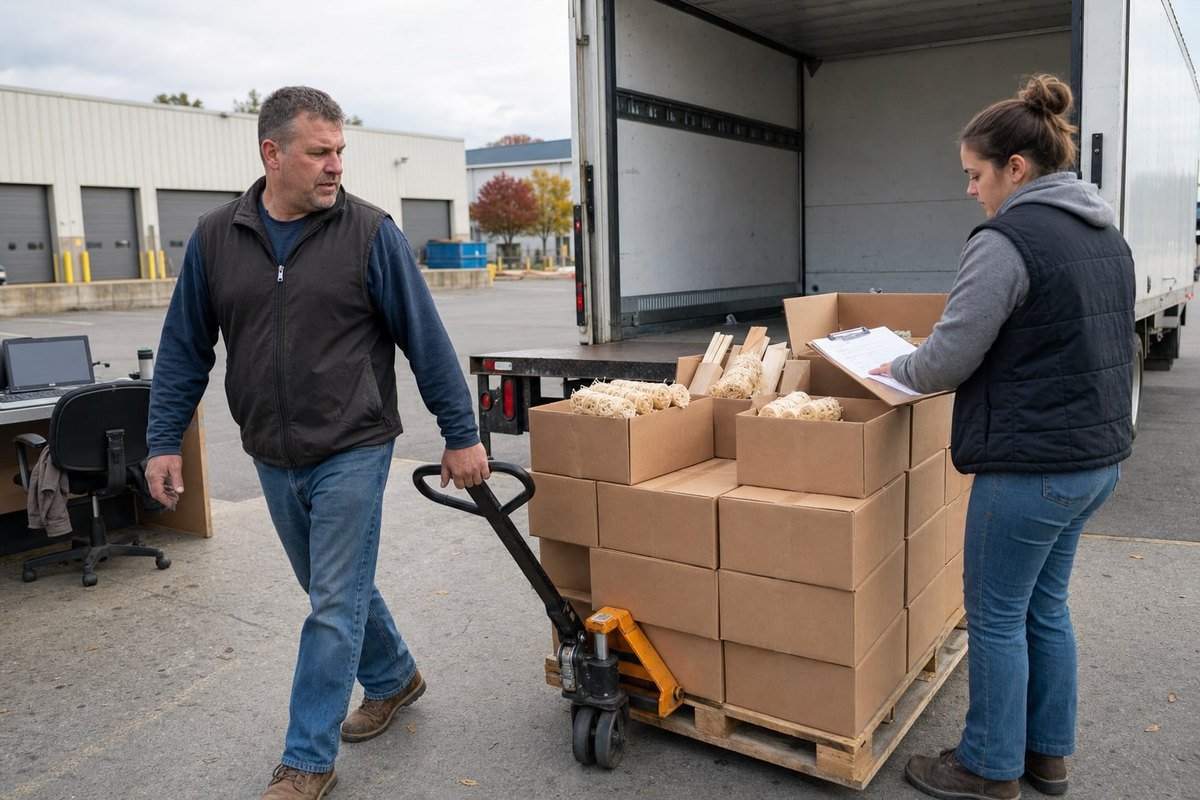
Financing amplifies whatever decision you make. If the product sells, financing scales your win. If it stalls, financing scales your loss and adds interest on top. A trial order is how you find out which scenario you are in before the leverage kicks in.
What a trial order actually tests
- Sell-through speed: How many units move per week per retail door or listing.
- Price tolerance: Whether your target margin survives real shelf conditions.
- Adequação à conformidade: Whether labeling, warning text, and certifications satisfy your retail channel.
- Logistics reality: True landed cost per unit at small volume, so you can model bulk savings accurately.
That last point matters for financing. Lenders offering seasonal Financiamento de estoque 8 or a credit line want evidence, not enthusiasm. Eight weeks of verified trial sales is far more persuasive than a projection built on hope. Several of our distributors have told me their banks approved larger facilities specifically because trial-order data proved the product turned quickly.
The trial-to-bulk financing ladder
| Etapa | Tamanho do Pedido | Typical Financing | Meta |
|---|---|---|---|
| Teste | Small MOQ or single pallet | Own cash or BNPL | Validate demand and compliance |
| Repeat | Meio a um contêiner completo | Line of credit or vendor terms | Confirm reorder velocity |
| Escala | Full containers, pre-season | Inventory financing, PO financing, ABL | Capture bulk pricing and peak season |
There is a trade-off to acknowledge honestly. Small orders carry higher per-unit costs — you lose bulk purchase discounts and freight efficiency. Treat that premium as market research spend, not margin loss. From the factory side, we keep trial MOQs deliberately flexible and make sure the first sample and small run match mass-production quality exactly, because a trial that misrepresents the product tests nothing. Once your trial proves demand, you negotiate the bulk order, the private-label packaging, and the payment terms from a position of evidence rather than guesswork.
Conclusão
Cash gaps in wholesale fire starter buying are timing problems, not demand problems. Match the tool to the trapped-cash stage, earn supplier terms, and let trial data justify bigger financing.
Notas de rodapé
1. Explains the underlying purchase order concept that this financing structure is built around. ↩︎
2. SBA is an authoritative government source detailing working capital loan programs for small importers. ↩︎
3. Alibaba.com is a leading wholesale sourcing platform where MOQ negotiation practices are common. ↩︎
4. WTO trade finance resource explains open-account trade credit within global commerce. ↩︎
5. Economies of scale concept explains why larger orders unlock bulk purchase discounts. ↩︎
6. Provides background on how letters of credit function as bank-guaranteed trade instruments. ↩︎
7. International Chamber of Commerce governs standard trade payment terms used in global business. ↩︎
8. International Trade Centre covers trade and inventory financing tools relevant to importers. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Participe da conversa