






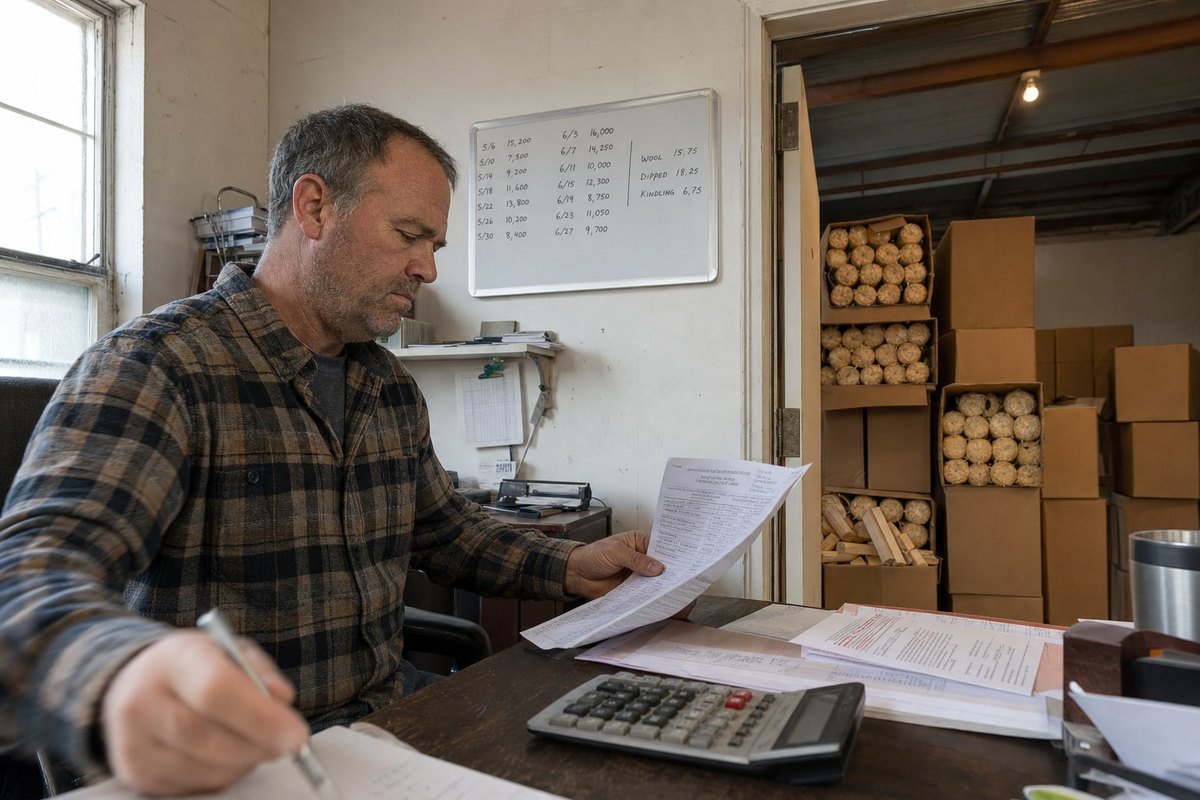
Finanzierungsinstrumente für den Großhandel mit Holzanzündern sind ein Thema, von dem ich wöchentlich höre, da unsere Fabrik mit Wachs getauchte Holzrollen an Importeure versendet, die alle unter dem gleichen Druck stehen.
Die besten Finanzierungsinstrumente für den Großeinkauf von Holzanzündern sind Kaufauftragsfinanzierung vor dem Versand, Lagerfinanzierung und eine Betriebsmittellinie, während der Bestand ruht, Factoring von Rechnungen nach Lieferung, zuzüglich ausgehandeltem Zahlungsziel und kleineren Testbestellungen zur Reduzierung des anfänglichen Bargeldbedarfs.
Jedes Instrument passt in eine andere Phase des Kaufzyklus. Unten erkläre ich, wo das Geld gefangen ist und welche Option es freisetzt, basierend auf dem, was ich in unseren über 30 Exportmärkten sehe.
Welche Finanzierungsoptionen kann ich nutzen, um die MOQ-Kosten für meine erste Bestellung von Holzfeuerstartern zu decken?
Ein Erstkäufer aus Polen erzählte mir einmal, dass seine Bank seinen Kredit zwei Wochen nach Schließung unseres Produktionsfensters genehmigte. Dieses Zeitproblem ist genau der Grund, warum die Wahl der Finanzierung bei einer Erstbestellung wichtig ist.
Um die MOQ-Kosten für eine erste Bestellung von Holzanzündern zu decken, nutzen Käufer typischerweise Kaufauftragsfinanzierung, eine kurzfristige Betriebsmittelfinanzierung, B2B-Buy-Now-Pay-Later-Plattformen oder eine Geschäftskreditlinie. Die PO-Finanzierung passt am besten, wenn Sie bereits eine bestätigte Kundenbestellung vorliegen haben, die auf die Erfüllung wartet.
Ihre erste Bestellung ist die am schwierigsten zu finanzierende. Sie haben keine Erfolgsbilanz beim Lieferanten, keine Forderungen aus dieser Produktlinie und oft eine Anzahlung, die vor Produktionsbeginn fällig ist. In unserer Exportarbeit folgen die meisten Erstbestellungen einer 30% Anzahlung und 70% vor Versand Struktur. Das bedeutet, dass Ihr Geld Ihr Konto Wochen vor der Landung eines einzigen Kartons in Ihrem Lager verlässt.
Welche Instrument passt also? Es hängt davon ab, was Sie bereits zur Hand haben.
Passen Sie das Instrument an das an, was Sie einem Kreditgeber zeigen können
| Finanzierungsinstrument | Was Sie zur Qualifizierung benötigen | Am besten für |
|---|---|---|
| Kaufauftragsfinanzierung 1 | Ein bestätigter Auftrag eines kreditwürdigen Kunden | Erfüllung eines Einzelhandels-PO, den Sie nicht selbst finanzieren können |
| Betriebsmittelkredit 2 | Betriebshistorie und Umsatz | Ein definierter Pauschalbetrag für Anzahlung plus Fracht |
| Geschäftskreditlinie | Stabile Finanzen, gute Bonität | Flexible Abhebungen für Anzahlung, Restbetrag und Zoll |
| B2B BNPL-Plattformen | Grundlegende Geschäftsverifizierung | Aufteilung einer mittelgroßen Bestellung in Raten |
Kaufauftragsfinanzierung ist die beste Option, wenn ein Einzelhändler sich bereits verpflichtet hat, Ihre Feueranzünder zu kaufen. Der Kreditgeber zahlt den Lieferanten, und die Rückzahlung erfolgt, wenn Ihr Kunde Sie bezahlt. Es ermöglicht im Wesentlichen, dass die Nachfrage sich selbst finanziert.
Wenn Sie noch keinen bestätigten nachgelagerten Auftrag haben, ist ein Betriebsmittelkredit oder eine Kreditlinie realistischer. Seien Sie nur vorsichtig mit der Dimensionierung. Ihre tatsächlichen Landungskosten umfassen die Waren, Seefracht, Versicherung, Zölle und die Binnenlieferung. Ich habe Käufer beobachtet, die nur den FOB-Wert finanziert und dann nach Deckung der Fracht gesucht haben, als die Raten mitten in der Saison stiegen. Budgetieren Sie die vollen Landungskosten und fügen Sie dann einen Puffer von etwa 10–15% für Überraschungen hinzu.
Ein weiterer Ansatz: Fragen Sie Ihren Lieferanten nach MOQ-Flexibilität 3 bevor Sie überhaupt Kredite aufnehmen. Wir passen regelmäßig Mindestbestellmengen für ernsthafte Erstkäufer an, da eine kleinere konforme Erstbestellung eine große finanzierte Bestellung schlägt, die die Beziehung belastet.
Wie können flexible Zahlungsbedingungen mit meinem Hersteller mir helfen, saisonale Cashflow-Lücken zu bewältigen?
Jeden August laufen unsere Produktionslinien in Ningbo auf Hochtouren, da europäische und nordamerikanische Händler für die Brennsaison von Oktober bis Februar bevorraten. Zahlungsbedingungen entscheiden, wer diese Vor-Saison-Bestellungen tatsächlich aufgeben kann.
Flexible Zahlungsbedingungen des Herstellers – wie z. B. gestaffelte Anzahlungen, Zahlungsziele von 60 Tagen oder Lieferantenfinanzierung – verlagern den Mittelabfluss näher an Ihre Verkaufssaison. Dies verkürzt Ihren Cash Conversion Cycle, reduziert den Finanzierungsbedarf und ermöglicht es Ihnen, Spitzeninventar zu bestellen, bevor die Einnahmen eingehen.
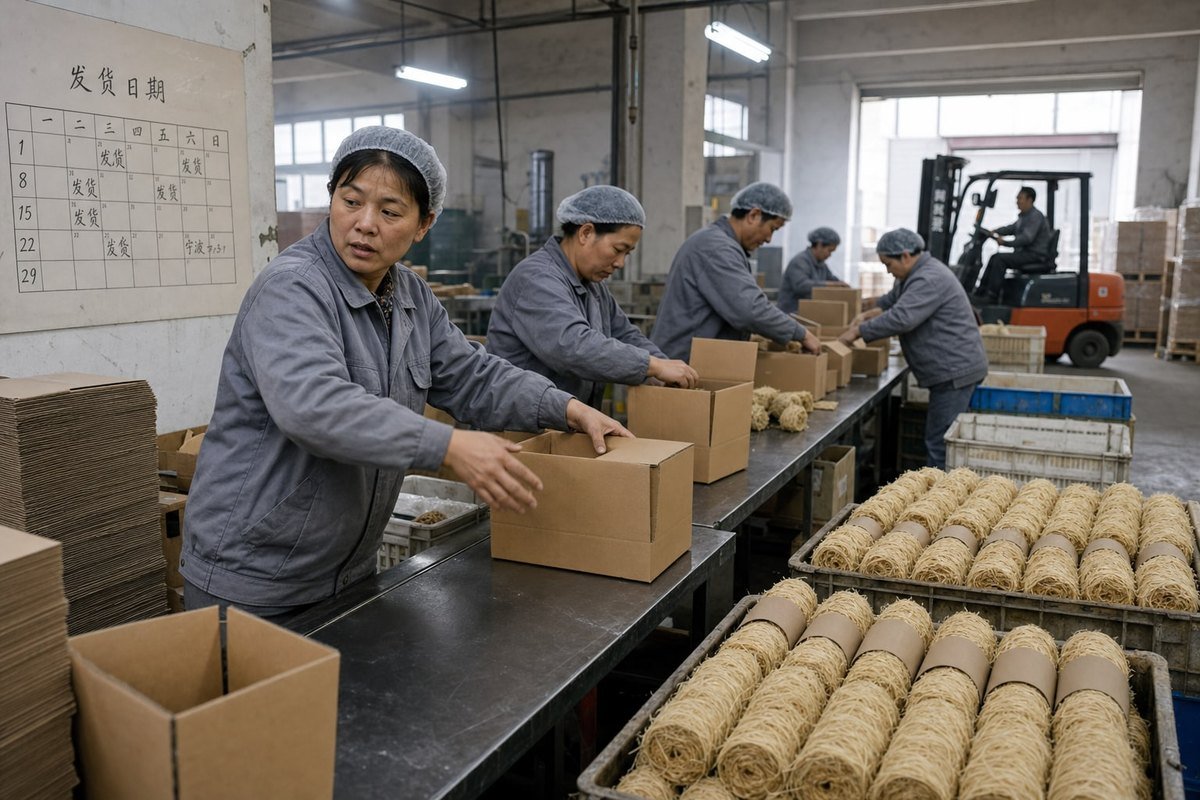
Holzanzünder sind in den meisten Märkten brutal saisonabhängig. Sie kaufen im Sommer, verkaufen stark vom Herbst bis zum späten Winter und gleiten durch den Frühling. Die Geldlücke ist am größten genau dann, wenn Sie Ihre größte Bestellung aufgeben. Die Zahlungsbedingungen des Lieferanten sind die günstigste Finanzierung, die Sie jemals erhalten werden, da Handelskredit 4 von einem Hersteller normalerweise überhaupt keine Zinsen kostet.
Hier ist, wie die Zeitachse typischerweise funktioniert und wo die Bedingungen das Bild verändern.
Die saisonale Geld-Zeitachse
- Juni–Juli: Sie geben die Großbestellung auf und zahlen eine Anzahlung.
- August–September: Produktion, Restzahlung und Seetransport.
- Oktober–Dezember: Spitzenverkauf an Einzelhändler und Marktplätze.
- Januar–März: Einzelhändler zahlen zu ihren Nettofristen; Sie kassieren endlich.
Ohne flexible Bedingungen leeren die Schritte eins und zwei Ihr Konto vier bis sechs Monate, bevor Schritt vier es wieder auffüllt. Mit gestaffelten Zahlungen oder Lieferantenfinanzierung rückt der Abfluss näher an den Zufluss heran. Einige Lieferanten stellen die Waren vor und geben den Käufern 30 bis 90 Tage zur Rückzahlung, was Sie fast in Ihr Verkaufsfenster tragen kann.
In unserer eigenen Praxis werden Bedingungen verdient, nicht gegeben. Erstbestellungen laufen auf Standardanzahlungen. Nach zwei oder drei sauberen Zyklen – pünktliche Zahlungen, keine Streitigkeiten – besprechen wir gestaffelte Strukturen oder Teilkredite für Stammkunden. Dies ist bei seriösen Fabriken normal. Ein Lieferant, der einem Fremden großzügige Bedingungen anbietet, kalkuliert diesen Risikoaufschlag oft in die Waren ein.
Zwei Verhandlungstipps von der Fabrikseite. Erstens, bestellen Sie frühzeitig. Nebensaison-Produktionsplätze geben dem Lieferanten Planungswert, und dieser Wert kann gegen bessere Konditionen oder Großeinkaufsrabatte 5. eingetauscht werden. Zweitens, seien Sie transparent bezüglich Ihres Abverkaufsplans. Wenn ein Käufer uns seine Einzelhandelszusagen zeigt, fühlt sich die Verlängerung der Zahlungsziele eher wie eine gemeinsame Planung als ein einseitiges Risiko an. Größere Käufer können auch umgekehrtes Factoring prüfen, bei dem eine Bank den Lieferanten aufgrund der besseren Bonität des Käufers frühzeitig bezahlt – eine Lieferkettenfinanzierungsstruktur, die beiden Seiten hilft.
Sollte ich Handelskredit oder Akkreditive in Betracht ziehen, wenn ich Holzanzünder in großen Mengen importiere?
Ein deutscher Händler bestand einmal auf einem Akkreditiv 6 Akkreditiv.
Verwenden Sie ein Akkreditiv für frühe Massenimporte, wenn das Vertrauen noch nicht bewiesen ist – es schützt beide Seiten durch Bankgarantien. Steigen Sie auf Handelskredit um, sobald sich die Beziehung entwickelt hat, da Nettobedingungen günstiger und schneller sind und das Betriebskapital besser freisetzen als Akkreditivgebühren und Sicherheiten.
für seinen ersten Container bei uns, wechselte dann aber bei seiner dritten Bestellung zu Zahlungszielvereinbarungen. Dieser Fortschritt sagt Ihnen fast alles darüber, wie diese beiden Instrumente zusammenhängen.
Diese beiden Instrumente lösen unterschiedliche Probleme, daher hilft ein direkter Vergleich.
| Faktor | Handelskredit vs. Akkreditiv im Überblick | Akkreditiv |
|---|---|---|
| Handelskredit (Zahlungsziele) | Normalerweise kostenlos | Bankgebühren, oft 0,5–2% plus Spesen |
| Auswirkungen auf den Cashflow | Kosten für den Käufer | Ausgezeichnet – Zahlung nach Versand oder später |
| Bargeld oder Kreditlinie oft als Sicherheit gebunden | Risikoschutz | Gering – beruht auf Lieferantenvertrauen |
| Hoch – Bank zahlt nur gegen konforme Dokumente | Einfach | Geschwindigkeit und Verwaltung |
| Dokumentenintensiv, strenge Einhaltung erforderlich | Etablierte Beziehungen | Beste Phase |
Erste Großbestellungen, neue Lieferantenbeziehungen.
Ein Akkreditiv ist im Wesentlichen gemietetes Vertrauen. Ihre Bank verspricht die Zahlung; der Lieferant versendet in dem Wissen, dass die Gelder gesichert sind; Sie wissen, dass die Zahlung erst freigegeben wird, wenn die Versanddokumente den vereinbarten Bedingungen entsprechen. Für einen ersten 40-Fuß-Container mit Feuerstartern von einem neuen Übersee-Lieferanten kann dieser Schutz die Gebühren wert sein. Von unserer Seite akzeptieren wir LCs für größere Neukunden – die Dokumentendisziplin ist für eine Fabrik, die täglich SGS- und Intertek-Prüfberichte, CE-Kennzeichnungen und Exportpapiere verwaltet, Routine.
Aber LCs altern schlecht. Die Gebühren fallen bei jeder Bestellung erneut an. Diskrepanzgebühren fallen an, wenn ein Dokument einen Tippfehler enthält. Und Ihre Bank kann einen Teil Ihrer Kreditlinie als Sicherheit einfrieren, was die Betriebsmittellinie, die Sie für andere Lagerbestände wollten, leise schrumpfen lässt. Handelskredit ist, wo reife Beziehungen landen. Offene 7 60-Tage-Zahlungsziele.
Können kleinere Testbestellungen mir helfen, die Nachfrage zu testen, bevor ich mich zu größeren Großhandelsfinanzierungen verpflichte?
Ein LC ist ein Risikominderungs-Instrument mit echten Bankgebühren, während Handelskredit zinsfreie Finanzierung auf Vertrauen basiert; sie passen zu unterschiedlichen Beziehungsphasen, nicht zur gleichen.
Ja. Kleinere Testbestellungen validieren Nachfrage, Preisgestaltung und Verkaufsgeschwindigkeit bei minimalem Kapitaleinsatz. Die daraus resultierenden Verkaufsdaten stärken dann Anträge für Lagerfinanzierung, Kreditlinien oder Bestellfinanzierung und ermöglichen oft bessere Lieferantenkonditionen für die größere Folgebestellung.
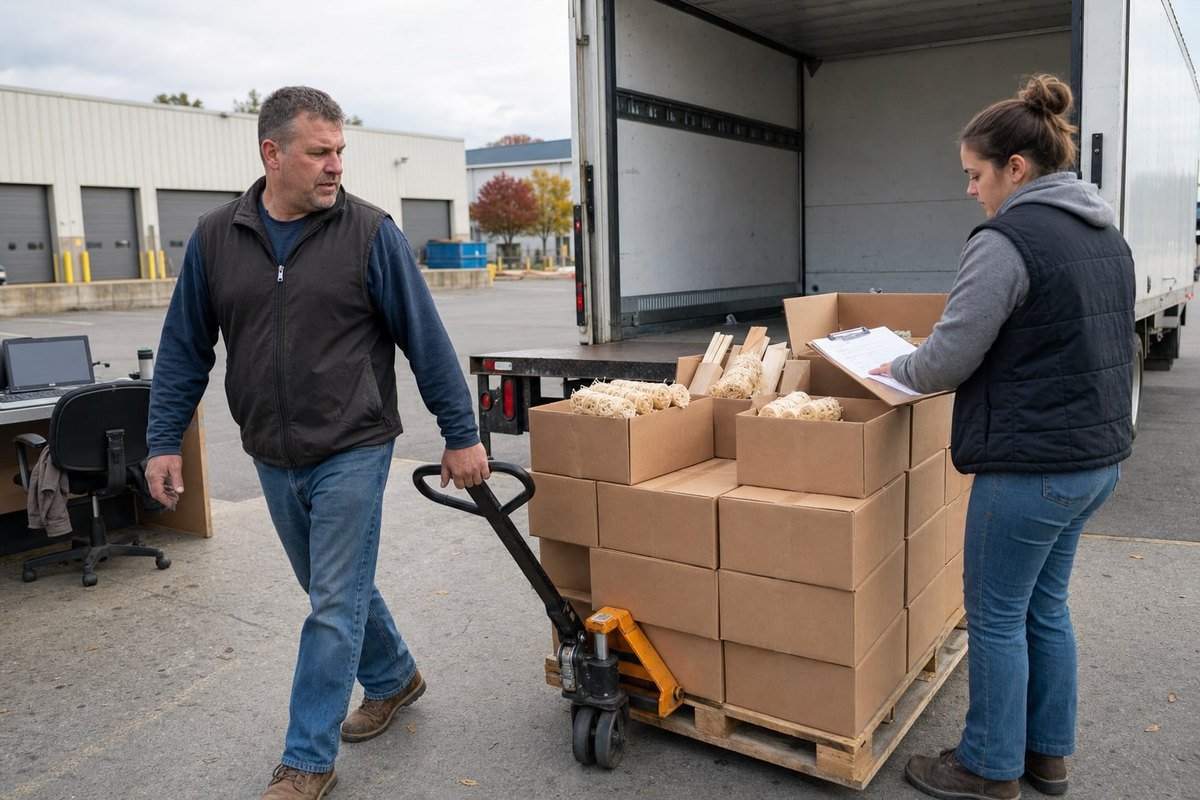
Die gesündesten Konten in unseren Büchern begannen fast alle klein. Eine US-Campingmarke begann vor drei Jahren mit einer einzigen Palette unserer gewachsten Holzrollen; sie buchen jetzt jedes Jahr im Herbst Containerladungen – und finanzieren diese zuversichtlich, weil sie echte Abverkaufsdaten haben.
Finanzierung verstärkt jede Entscheidung, die Sie treffen. Wenn sich das Produkt verkauft, skaliert die Finanzierung Ihren Gewinn. Wenn es stagniert, skaliert die Finanzierung Ihren Verlust und fügt Zinsen hinzu. Eine Testbestellung ist der Weg, um herauszufinden, in welchem Szenario Sie sich befinden, bevor der Hebel greift.
- Was eine Testbestellung tatsächlich testet Abverkaufsgeschwindigkeit:.
- Wie viele Einheiten pro Woche pro Einzelhandelsgeschäft oder Listung verkauft werden. Preistoleranz:.
- Passende Konformität: Ob Ihre Zielmarge reale Regalbedingungen überlebt.
- Ob Kennzeichnung, Warnhinweise und Zertifizierungen Ihren Einzelhandelskanal zufriedenstellen. Logistikrealität:.
Tatsächliche Landekosten pro Einheit bei geringem Volumen, damit Sie Großhandelsersparnisse genau modellieren können. Inventarfinanzierung 8 Dieser letzte Punkt ist wichtig für die Finanzierung. Kreditgeber, die saisonale.
Finanzierung
| Phase | Bestellmenge | oder eine Kreditlinie anbieten, wollen Beweise, keine Begeisterung. Acht Wochen verifizierter Testverkäufe sind weitaus überzeugender als eine Projektion, die auf Hoffnung basiert. Mehrere unserer Händler haben mir erzählt, dass ihre Banken größere Fazilitäten genehmigt haben, gerade weil Testbestelldaten bewiesen, dass das Produkt schnell umschlug. | Ziel |
|---|---|---|---|
| Probe | Die Leiter der Test-zu-Großbestellungsfinanzierung | Typische Finanzierung | Kleine MOQ oder einzelne Palette |
| Eigenes Bargeld oder BNPL | Halb- bis Vollcontainer | Bedarf und Konformität validieren | Wiederholen |
| Skalierung | Kreditlinie oder Lieferantenkonditionen | Nachbestellgeschwindigkeit bestätigen | Volle Container, Vorsaison |
Es gibt einen Kompromiss, den man ehrlich anerkennen muss. Kleine Bestellungen haben höhere Stückkosten – Sie verlieren Mengenrabatte und Frachteinsamkeit. Betrachten Sie diese Prämie als Ausgaben für Marktforschung, nicht als Margenverlust. Auf der Seite der Fabrik halten wir die MOQ für Testbestellungen bewusst flexibel und stellen sicher, dass die erste Probe und die kleine Auflage exakt der Qualität der Massenproduktion entsprechen, denn ein Test, der das Produkt falsch darstellt, testet nichts. Sobald Ihr Test die Nachfrage beweist, verhandeln Sie die Großbestellung, die Private-Label-Verpackung und die Zahlungsbedingungen aus einer Position der Evidenz statt des Rätselratens.
Schlussfolgerung
Cash-Lücken beim Großhandel mit Feuerstartern sind Timing-Probleme, keine Nachfrageprobleme. Passen Sie das Werkzeug an die Phase des gebundenen Kapitals an, verdienen Sie Lieferantenkonditionen und lassen Sie Testdaten größere Finanzierungen rechtfertigen.
Fußnoten
1. Erläutert das zugrunde liegende Bestellkonzept, auf dem diese Finanzierungsstruktur aufbaut. ↩︎
2. Die SBA ist eine maßgebliche staatliche Quelle, die Programme für Betriebsmittelkredite für kleine Importeure detailliert beschreibt. ↩︎
3. Alibaba.com ist eine führende Großhandelsplattform, auf der MOQ-Verhandlungspraktiken üblich sind. ↩︎
4. Die WTO-Handelsfinanzierungsressource erklärt die Handelskredit auf offene Rechnung im globalen Handel. ↩︎
5. Das Konzept der Skaleneffekte erklärt, warum größere Bestellungen Mengenrabatte ermöglichen. ↩︎
6. Bietet Hintergrundinformationen darüber, wie Akkreditive als bankgarantierte Handelsinstrumente funktionieren. ↩︎
7. Die Internationale Handelskammer regelt Standard-Handelszahlungsbedingungen, die im globalen Geschäftsverkehr verwendet werden. ↩︎
8. Das International Trade Centre behandelt Handels- und Lagerfinanzierungsinstrumente, die für Importeure relevant sind. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Diskutieren Sie mit