






Las herramientas de financiación para la compra al por mayor de iniciadores de fuego de madera son un tema del que oigo hablar semanalmente, porque nuestra fábrica envía rollos de madera encerados a importadores que se enfrentan a la misma presión.
Las mejores herramientas de financiación para la compra al por mayor de iniciadores de fuego de leña son la financiación de órdenes de compra antes del envío, la financiación de inventario y una línea de crédito de capital de trabajo mientras el stock está almacenado, el factoring de facturas después de la entrega, además de crédito comercial negociado y pedidos de prueba más pequeños para reducir las necesidades de efectivo iniciales.
Cada herramienta se adapta a una etapa diferente del ciclo de compra. A continuación, detallo dónde se queda atrapado el dinero y qué opción lo libera, basándome en lo que veo en nuestros más de 30 mercados de exportación.
¿Qué opciones de financiación puedo usar para cubrir los costos de MOQ en mi primer pedido de iniciadores de fuego de leña?
Un comprador primerizo de Polonia me dijo una vez que su banco aprobó su préstamo dos semanas después de que cerrara nuestro cupo de producción. Ese problema de tiempo es exactamente la razón por la que la elección de financiación importa en un primer pedido.
Para cubrir los costos de MOQ en un primer pedido de iniciadores de fuego de madera, los compradores suelen utilizar financiación de órdenes de compra, un préstamo de capital de trabajo a corto plazo, plataformas B2B de compra ahora y pague después, o una línea de crédito comercial. La financiación de PO es más adecuada cuando ya tiene un pedido de cliente confirmado pendiente de cumplimiento.
Tu primer pedido es el más difícil de financiar. No tienes historial con el proveedor, ni cuentas por cobrar de esta línea de productos, y a menudo hay un depósito que pagar antes de que comience la producción. En nuestro trabajo de exportación, la mayoría de los primeros pedidos siguen una estructura de depósito del 30% y pago del 70% antes del envío. Eso significa que tu dinero sale de tu cuenta semanas antes de que un solo cartón llegue a tu almacén.
Entonces, ¿qué herramienta encaja? Depende de lo que ya tengas en mano.
Adapta la herramienta a lo que puedes mostrar a un prestamista
| Herramienta de financiación | Qué necesitas para calificar | Mejor para |
|---|---|---|
| Financiación de órdenes de compra 1 | Un pedido confirmado de un cliente solvente | Cumplir con una orden de compra de un minorista que no puedes autofinanciar |
| Préstamo de capital circulante 2 | Historial operativo e ingresos | Una suma fija definida para el depósito más el flete |
| Línea de crédito comercial | Finanzas estables, crédito decente | Retiros flexibles para depósito, saldo y aranceles |
| Plataformas BNPL B2B | Verificación básica del negocio | Dividir un pedido de tamaño mediano en cuotas |
La financiación de órdenes de compra es la opción más sólida cuando un minorista ya se ha comprometido a comprar tus iniciadores de fuego. El prestamista paga al proveedor y el reembolso llega cuando tu cliente te paga a ti. Esencialmente, permite que la demanda se financie a sí misma.
Si aún no tienes un pedido confirmado posterior, un préstamo de capital circulante o una línea de crédito es más realista. Solo ten cuidado con el tamaño. Tu costo total de llegada incluye los productos, el flete marítimo, el seguro, los aranceles y la entrega terrestre. He visto a compradores financiar solo el valor FOB y luego luchar para cubrir el flete cuando las tarifas se dispararon a mitad de temporada. Presupuesta el costo total de llegada, y luego añade un margen de aproximadamente 10-15% para imprevistos.
Un ángulo más: pregunta a tu proveedor sobre Flexibilidad de MOQ 3 antes de pedir prestado en absoluto. Nosotros regularmente ajustamos los MOQ para compradores primerizos serios, porque un pedido inicial más pequeño y conforme es mejor que un pedido grande financiado que tensa la relación.
¿Cómo pueden los plazos de pago flexibles con mi fabricante ayudarme a gestionar las brechas de flujo de caja estacionales?
Cada agosto, nuestras líneas de producción de Ningbo funcionan a pleno rendimiento porque los distribuidores europeos y norteamericanos están abasteciéndose para la temporada de quema de octubre a febrero. Los términos de pago deciden quién puede realizar realmente esos pedidos previos a la temporada.
Términos de pago flexibles del fabricante — como depósitos escalonados, plazos de pago netos de 60 días o financiación del proveedor — acercan el flujo de efectivo a su temporada de ventas. Esto acorta su ciclo de conversión de efectivo, reduce las necesidades de endeudamiento y le permite pedir inventario de temporada alta antes de que lleguen los ingresos.
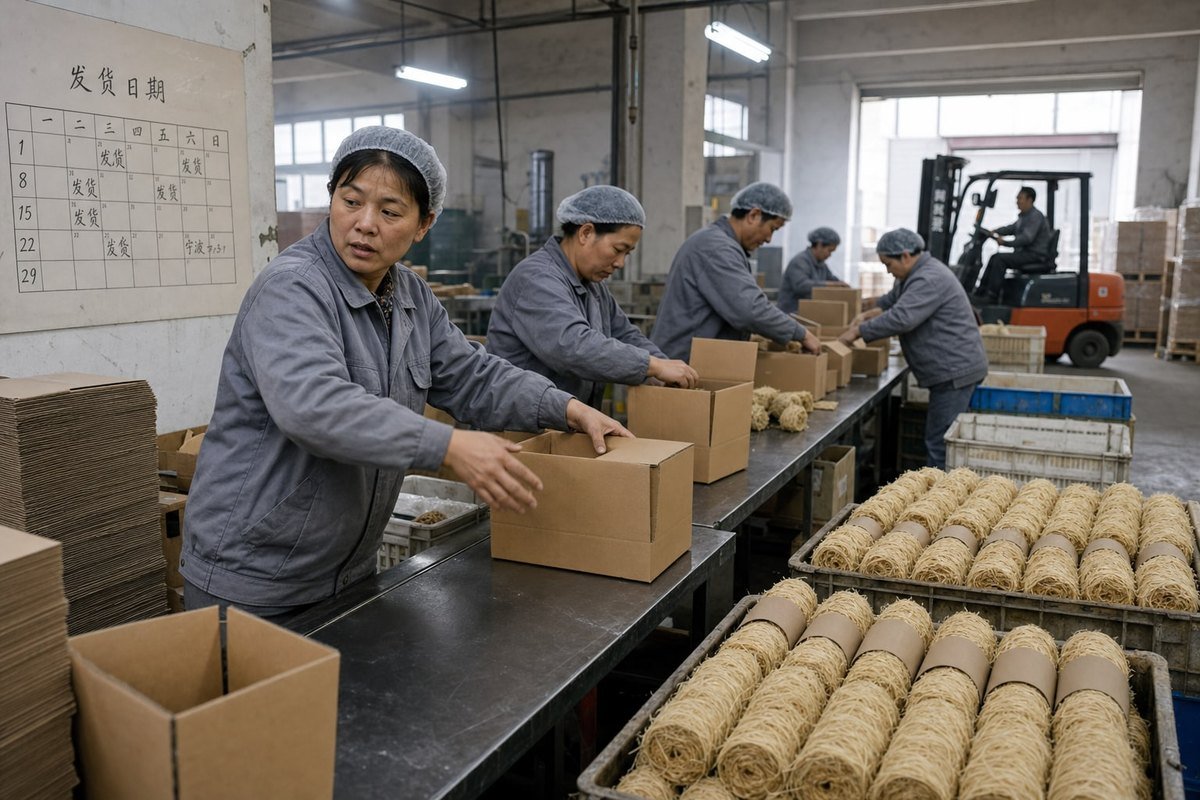
Los iniciadores de fuego de madera son brutalmente estacionales en la mayoría de los mercados. Compras en verano, vendes mucho desde otoño hasta finales de invierno, y te relajas en primavera. La brecha de efectivo es más amplia exactamente cuando realizas tu pedido más grande. Los términos de pago del proveedor son la financiación más barata que jamás obtendrás, porque el crédito comercial 4 de un fabricante generalmente no tiene ningún interés.
Aquí te mostramos cómo funciona normalmente el cronograma, y dónde los términos cambian el panorama.
El cronograma de efectivo estacional
- Junio-Julio: Realizas el pedido grande y pagas un depósito.
- Agosto-Septiembre: Producción, pago del saldo y envío marítimo.
- Octubre-Diciembre: Venta máxima a minoristas y mercados.
- Enero-Marzo: Los minoristas pagan según sus plazos netos; finalmente cobras.
Sin términos flexibles, los pasos uno y dos agotan tu cuenta cuatro a seis meses antes de que el paso cuatro la recargue. Con pagos escalonados o financiación del proveedor, la salida se acerca a la entrada. Algunos proveedores adelantan los bienes y dan a los compradores de 30 a 90 días para pagar, lo que puede llevarte casi hasta tu ventana de venta.
En nuestra propia práctica, los términos se ganan, no se dan. Los primeros pedidos se ejecutan con depósitos estándar. Después de dos o tres ciclos limpios — pagos a tiempo, sin disputas — discutimos estructuras escalonadas o crédito parcial para compradores recurrentes. Esto es normal en fábricas serias. Un proveedor que ofrece términos generosos a un extraño a menudo está incluyendo ese riesgo en el precio de los productos.
Dos consejos de negociación desde el lado de la fábrica. Primero, pide con anticipación. Los cupos de producción fuera de temporada le dan al proveedor valor de programación, y ese valor se puede intercambiar por mejores términos o descuentos por compra al por mayor 5. En segundo lugar, sea transparente sobre su plan de venta. Cuando un comprador nos muestra sus compromisos minoristas, extender los plazos se siente como una planificación compartida en lugar de un riesgo unilateral. Los compradores más grandes también pueden explorar el factoring inverso, donde un banco paga al proveedor anticipadamente según la sólida calificación crediticia del comprador, una estructura de financiación de la cadena de suministro que ayuda a ambas partes.
¿Debería considerar el crédito comercial o las cartas de crédito al importar iniciadores de fuego de madera a granel?
Un distribuidor alemán insistió una vez en carta de crédito 6 para su primer contenedor con nosotros, luego cambió a condiciones de cuenta abierta en su tercer pedido. Esa progresión le dice casi todo sobre cómo se relacionan estas dos herramientas.
Utilice una carta de crédito para las primeras importaciones a granel cuando la confianza no esté probada; protege a ambas partes mediante garantías bancarias. Pase al crédito comercial una vez que la relación madure, porque los plazos netos son más baratos, más rápidos y liberan capital de trabajo mejor que las comisiones de LC y las garantías.
Estos dos instrumentos resuelven problemas diferentes, por lo que compararlos directamente ayuda.
Crédito comercial frente a carta de crédito de un vistazo
| Factor | Crédito comercial (Plazos netos) | Carta de Crédito |
|---|---|---|
| Costo para el comprador | Generalmente gratis | Comisiones bancarias, a menudo 0,5–2% más cargos |
| Impacto en el flujo de caja | Excelente: pague después del envío o más tarde | Efectivo o línea de crédito a menudo inmovilizados como garantía |
| Protección de riesgo | Bajo: depende de la confianza del proveedor | Alto: el banco paga solo contra documentos conformes |
| Velocidad y administración | Sencillo | Pesado en documentos, se necesita un cumplimiento estricto |
| Mejor etapa | Relaciones establecidas | Primeros pedidos grandes, nuevas relaciones con proveedores |
Una carta de crédito es esencialmente confianza alquilada. Su banco promete el pago; el proveedor envía sabiendo que los fondos están asegurados; usted sabe que el pago solo se libera cuando los documentos de envío coinciden con los términos acordados. Para un primer contenedor de 40 pies de iniciadores de fuego de un nuevo proveedor extranjero, esa protección puede valer las comisiones. Desde nuestro punto de vista, aceptamos LCs para cuentas nuevas más grandes: la disciplina documental es rutinaria para una fábrica que ya gestiona informes de pruebas SGS e Intertek, marcado CE y papeleo de exportación a diario.
Pero las LCs envejecen mal. Las comisiones se repiten en cada pedido. Los cargos por discrepancia muerden cuando un documento tiene un error tipográfico. Y su banco puede congelar parte de su línea de crédito como garantía, lo que reduce silenciosamente la línea de crédito de capital de trabajo que deseaba para otro inventario.
El crédito comercial es donde aterrizan las relaciones maduras. Cuenta abierta plazos de pago netos de 60 días 7 no le cuestan nada y le permiten vender parte del envío antes de pagarlo. El camino práctico que siguen la mayoría de nuestros compradores a largo plazo: LC o términos documentales para los uno o dos primeros pedidos al por mayor, luego un cambio negociado a cuenta abierta parcial, luego plazos netos completos. Mientras tanto, en el lado de las cuentas por cobrar, el factoring de facturas puede convertir sus facturas pendientes de minoristas, a menudo entre el 85 y el 95% de su valor nominal, en efectivo inmediato para la próxima compra al por mayor, y el préstamo basado en activos puede combinar inventario y cuentas por cobrar para asegurar límites más grandes a medida que escala.
¿Pueden los pedidos de prueba más pequeños ayudarme a probar la demanda antes de comprometerme con financiación mayorista más grande?
Las cuentas más saludables en nuestros libros casi todas comenzaron pequeñas. Una marca estadounidense de camping comenzó con una sola paleta de nuestros rollos de madera encerados hace tres años; ahora reservan volúmenes de contenedores cada otoño, y los financian con confianza, porque tienen datos reales de venta.
Sí. Los pedidos de prueba más pequeños validan la demanda, el precio y la velocidad de venta con un capital mínimo en riesgo. Los datos de ventas resultantes luego fortalecen las solicitudes de financiación de inventario, líneas de crédito o financiación de órdenes de compra, y a menudo desbloquean mejores condiciones de los proveedores para el pedido de seguimiento más grande.
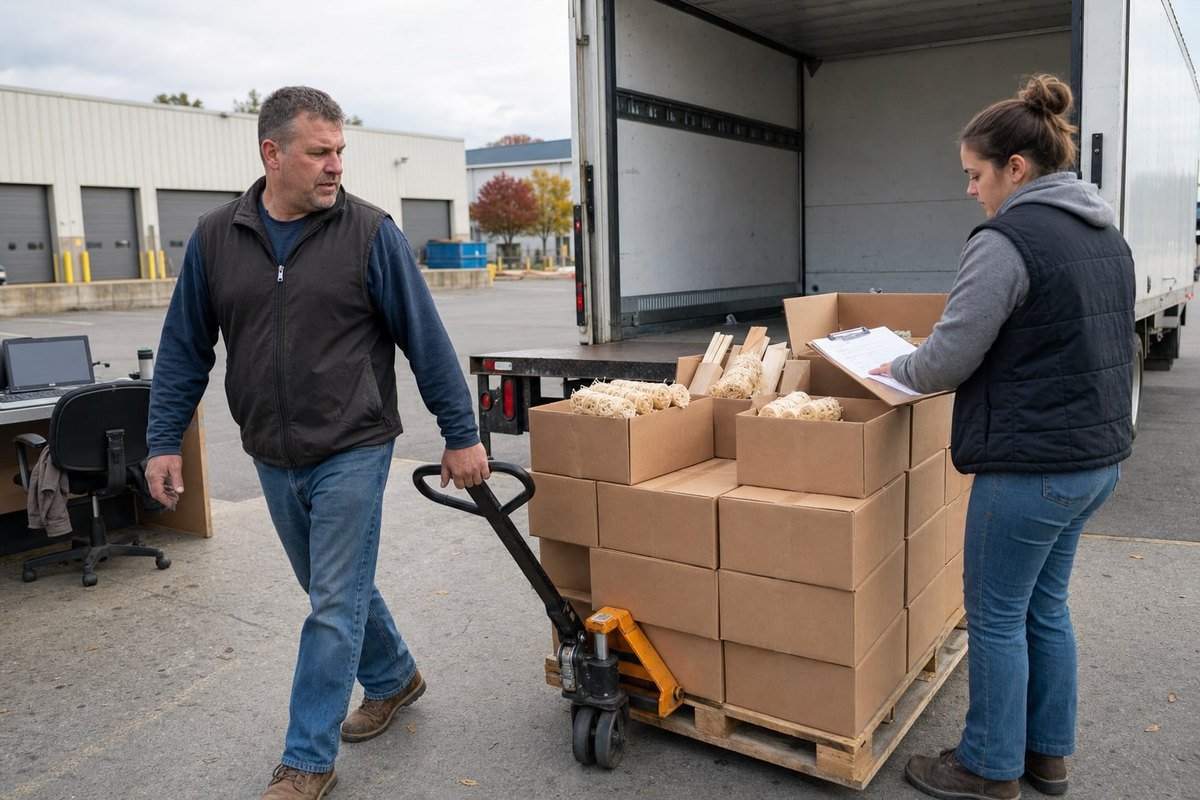
La financiación amplifica cualquier decisión que tome. Si el producto se vende, la financiación escala su victoria. Si se estanca, la financiación escala su pérdida y añade intereses además. Un pedido de prueba es la forma de averiguar en qué escenario se encuentra antes de que entre la palanca.
Lo que realmente prueba un pedido de prueba
- Velocidad de venta: Cuántas unidades se mueven por semana por punto de venta o listado.
- Tolerancia al precio: Si su margen objetivo sobrevive a las condiciones reales del estante.
- Adecuación del cumplimiento: Si el etiquetado, el texto de advertencia y las certificaciones satisfacen su canal minorista.
- Realidad logística: Costo real de entrega por unidad a bajo volumen, para que pueda modelar los ahorros al por mayor con precisión.
Este último punto es importante para la financiación. Los prestamistas que ofrecen financiación estacional de inventario o una línea de crédito quieren pruebas, no entusiasmo. Ocho semanas de ventas de prueba verificadas son mucho más persuasivas que una proyección basada en la esperanza. Varios de nuestros distribuidores me han dicho que sus bancos aprobaron líneas más grandes específicamente porque los datos de los pedidos de prueba demostraron que el producto se vendía rápidamente. La escalera de financiación de prueba a volumen 8 Financiación Típica.
MOQ pequeño o paleta única
| Etapa | Tamaño del pedido | Efectivo propio o BNPL | Objetivo |
|---|---|---|---|
| Prueba | Validar demanda y cumplimiento | Repetir | Línea de crédito o condiciones de proveedor |
| Confirmar velocidad de reposición | Contenedor de medio a completo | Escalar | Confirmar velocidad de reordenación |
| Escalar | Contenedores completos, pretemporada | Financiamiento de inventario, financiamiento de PO, ABL | Captura precios al por mayor y temporada alta |
Hay una compensación que reconocer honestamente. Los pedidos pequeños conllevan costos unitarios más altos: pierde los descuentos por compra al por mayor y la eficiencia del flete. Trate esa prima como gasto de investigación de mercado, no como pérdida de margen. Del lado de la fábrica, mantenemos los MOQ de prueba deliberadamente flexibles y nos aseguramos de que la primera muestra y la pequeña tirada coincidan exactamente con la calidad de la producción en masa, porque una prueba que no representa el producto no prueba nada. Una vez que su prueba demuestre la demanda, negociará el pedido al por mayor, el embalaje de marca privada y los plazos de pago desde una posición de evidencia en lugar de suposiciones.
Conclusión
Los déficits de efectivo en la compra mayorista de iniciadores de fuego son problemas de tiempo, no problemas de demanda. Empareje la herramienta con la etapa de efectivo atrapado, obtenga términos del proveedor y deje que los datos de prueba justifiquen un financiamiento mayor.
Notas al pie
Explica el concepto subyacente de orden de compra en el que se basa esta estructura de financiamiento. ↩︎
La SBA es una fuente gubernamental autorizada que detalla los programas de préstamos de capital de trabajo para pequeños importadores. ↩︎
Alibaba.com es una plataforma líder de abastecimiento mayorista donde las prácticas de negociación de MOQ son comunes. ↩︎
El recurso de financiamiento comercial de la OMC explica el crédito comercial a cuenta abierta dentro del comercio mundial. ↩︎
El concepto de economías de escala explica por qué los pedidos más grandes desbloquean descuentos por compra al por mayor. ↩︎
Proporciona información general sobre cómo funcionan las cartas de crédito como instrumentos comerciales garantizados por bancos. ↩︎
La Cámara de Comercio Internacional rige los términos de pago comerciales estándar utilizados en los negocios globales. ↩︎
El Centro de Comercio Internacional cubre herramientas de financiamiento comercial y de inventario relevantes para los importadores. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Únete a la conversación