






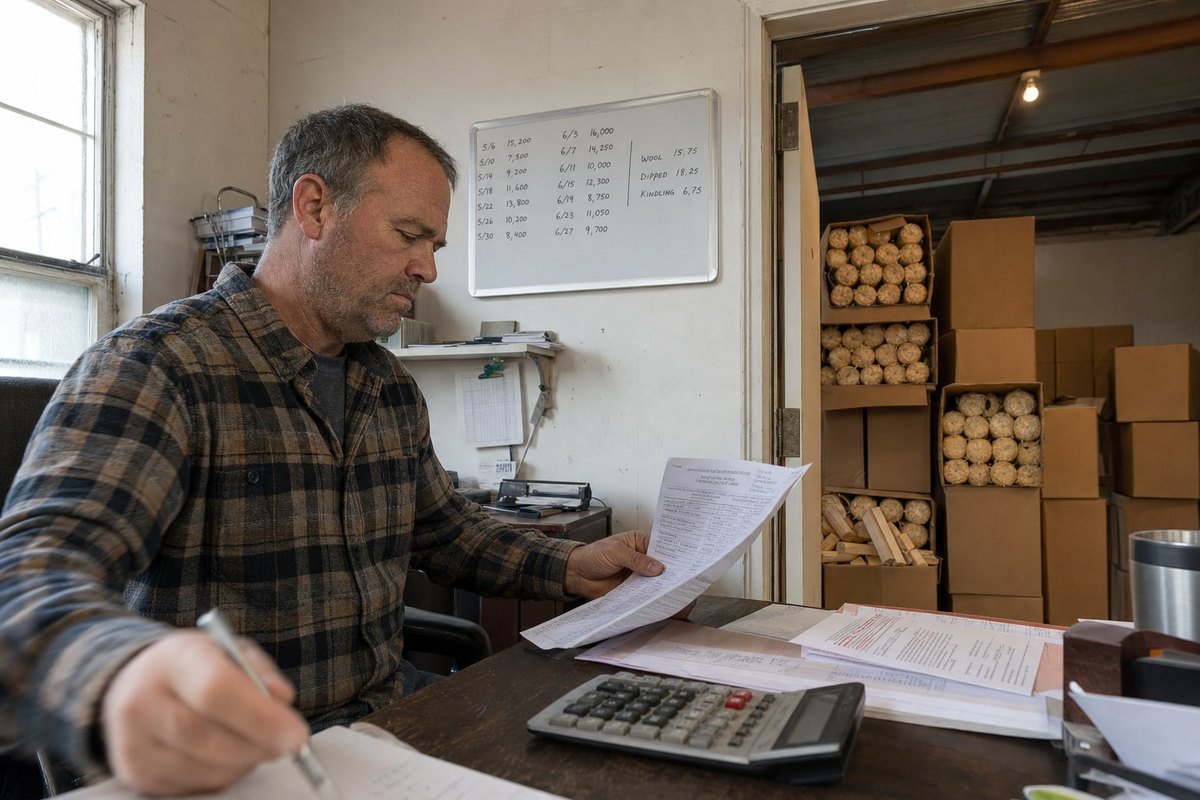
Les outils de financement pour l'achat en gros d'allume-feu en bois sont un sujet dont j'entends parler chaque semaine, car notre usine expédie des rouleaux de bois trempés dans la cire à des importateurs qui font tous face à la même pression.
Les meilleurs outils de financement pour l'achat en gros d'allume-feu au bois sont le financement de bons de commande avant expédition, le financement de stocks et une ligne de crédit de fonds de roulement pendant que le stock est en attente, l'affacturage de factures après livraison, ainsi que le crédit commercial négocié et les petites commandes d'essai pour réduire les besoins de trésorerie initiaux.
Chaque outil correspond à une étape différente du cycle d'achat. Ci-dessous, je détaille où l'argent est bloqué et quelle option le libère, en me basant sur ce que je vois sur nos plus de 30 marchés d'exportation.
Quelles options de financement puis-je utiliser pour couvrir les coûts de MOQ sur ma première commande d'allume-feu à bois ?
Un acheteur polonais pour la première fois m'a dit un jour que sa banque avait approuvé son prêt deux semaines après la clôture de notre créneau de production. Ce problème de calendrier est exactement la raison pour laquelle le choix du financement est important lors d'une première commande.
Pour couvrir les coûts du MOQ sur une première commande d'allume-feu en bois, les acheteurs utilisent généralement le financement de commande, un prêt de fonds de roulement à court terme, des plateformes B2B de type "acheter maintenant, payer plus tard", ou une ligne de crédit d'entreprise. Le financement de commande convient le mieux lorsque vous avez déjà une commande client confirmée en attente d'exécution.
Votre première commande est la plus difficile à financer. Vous n'avez pas d'historique avec le fournisseur, pas de créances sur cette gamme de produits, et souvent un acompte est dû avant même le début de la production. Dans notre travail d'exportation, la plupart des premières commandes suivent une structure d'acompte de 30 % et de solde avant expédition de 70 %. Cela signifie que votre argent quitte votre compte des semaines avant qu'une seule boîte n'atterrisse dans votre entrepôt.
Alors, quel outil convient le mieux ? Cela dépend de ce que vous avez déjà en main.
Adaptez l'outil à ce que vous pouvez présenter à un prêteur
| Outil de financement | Ce dont vous avez besoin pour vous qualifier | Idéal pour |
|---|---|---|
| Financement de bons de commande 1 | Une commande confirmée d'un client solvable | Exécution d'un bon de commande de détaillant que vous ne pouvez pas autofinancer |
| Prêt de fonds de roulement 2 | Historique d'exploitation et revenus | Une somme forfaitaire définie pour l'acompte plus le fret |
| Ligne de crédit d'entreprise | États financiers stables, crédit décent | Tirages flexibles pour l'acompte, le solde et les droits de douane |
| Plateformes BNPL B2B | Vérification de base de l'entreprise | Fractionnement d'une commande de taille moyenne en versements |
Le financement de bons de commande est la solution la plus adaptée lorsqu'un détaillant s'est déjà engagé à acheter vos allume-feu. Le prêteur paie le fournisseur, et le remboursement provient lorsque votre client vous paie. Il permet essentiellement à la demande de se financer elle-même.
Si vous n'avez pas encore de commande en aval confirmée, un prêt de fonds de roulement ou une ligne de crédit est plus réaliste. Soyez juste prudent avec la taille. Votre coût d'atterrissage réel comprend les marchandises, le fret maritime, l'assurance, les droits de douane et la livraison intérieure. J'ai vu des acheteurs ne financer que la valeur FOB et se démener ensuite pour couvrir le fret lorsque les taux ont grimpé en milieu de saison. Budgétisez le coût d'atterrissage complet, puis ajoutez une marge d'environ 10 à 15 % pour les imprévus.
Une autre approche : demandez à votre fournisseur Flexibilité du MOQ 3 avant même d'emprunter. Nous ajustons régulièrement les MOQ pour les premiers acheteurs sérieux, car une première commande conforme plus petite vaut mieux qu'une grosse commande financée qui tend la relation.
Comment des conditions de paiement flexibles avec mon fabricant peuvent-elles m'aider à gérer les écarts de trésorerie saisonniers ?
Chaque août, nos lignes de production de Ningbo tournent à plein régime car les distributeurs européens et nord-américains font des stocks pour la saison de combustion d'octobre à février. Les conditions de paiement décident qui peut réellement passer ces commandes de pré-saison.
Des conditions de paiement flexibles du fabricant — telles que des acomptes échelonnés, des conditions de paiement net 60, ou un financement par le fournisseur — rapprochent vos sorties de trésorerie de votre saison de vente. Cela raccourcit votre cycle de conversion de trésorerie, réduit vos besoins d'emprunt et vous permet de commander des stocks de haute saison avant l'arrivée des revenus.
Les allume-feu en bois sont brutalement saisonniers sur la plupart des marchés. Vous achetez en été, vendez fort de l'automne à la fin de l'hiver, et vous vous reposez au printemps. Le décalage de trésorerie est le plus large exactement au moment où vous passez votre plus grosse commande. Les conditions de paiement du fournisseur sont le financement le moins cher que vous obtiendrez jamais, car le crédit commercial 4 d'un fabricant ne comporte généralement aucun intérêt.
Voici comment le calendrier fonctionne généralement, et où les conditions changent la donne.
Le calendrier des flux de trésorerie saisonniers
- Juin-Juillet : Vous passez la commande groupée et payez un acompte.
- Août-Septembre : Production, paiement du solde et expédition maritime.
- Octobre-Décembre : Pic de ventes aux détaillants et aux places de marché.
- Janvier-Mars : Les détaillants paient selon leurs conditions nettes ; vous encaissez enfin.
Sans conditions flexibles, les étapes un et deux drainent votre compte quatre à six mois avant que l'étape quatre ne le reconstitue. Avec des paiements échelonnés ou un financement par le fournisseur, la sortie se rapproche de l'entrée. Certains fournisseurs avancent les marchandises et donnent aux acheteurs 30 à 90 jours pour rembourser, ce qui peut vous porter presque jusqu'à votre fenêtre de vente.
Dans notre propre pratique, les conditions s'obtiennent, elles ne sont pas données. Les premières commandes fonctionnent avec des acomptes standards. Après deux ou trois cycles corrects — paiements à temps, aucun litige — nous discutons de structures échelonnées ou de crédit partiel pour les acheteurs réguliers. C'est normal dans la plupart des usines sérieuses. Un fournisseur qui offre des conditions généreuses à un étranger lui facture souvent ce risque dans les marchandises.
Deux conseils de négociation du point de vue de l'usine. Premièrement, commandez tôt. Les créneaux de production hors saison donnent de la valeur de planification au fournisseur, et cette valeur peut être échangée contre de meilleures conditions ou remises de gros 5. Deuxièmement, soyez transparent sur votre plan de vente. Lorsqu'un acheteur nous montre ses engagements de vente au détail, l'extension des conditions ressemble davantage à une planification partagée qu'à un risque unilatéral. Les acheteurs plus importants peuvent également explorer l'affacturage inversé, où une banque paie le fournisseur plus tôt sur la base de la meilleure notation de crédit de l'acheteur — une structure de financement de la chaîne d'approvisionnement qui aide les deux parties.
Dois-je envisager le crédit commercial ou les lettres de crédit lors de l'importation d'allume-feu en bois en gros ?
Un distributeur allemand a un jour insisté sur une lettre de crédit 6 pour son premier conteneur avec nous, puis est passé à des conditions de compte ouvert dès sa troisième commande. Cette progression vous dit presque tout sur la façon dont ces deux outils sont liés.
Utilisez une lettre de crédit pour les premières importations en gros lorsque la confiance n'est pas prouvée — elle protège les deux parties grâce à des garanties bancaires. Passez au crédit commercial une fois la relation établie, car les conditions nettes sont moins chères, plus rapides et libèrent mieux le fonds de roulement que les frais de LC et les garanties.
Ces deux instruments résolvent des problèmes différents, il est donc utile de les comparer directement.
Crédit commercial vs lettre de crédit en un coup d'œil
| Facteur | Crédit commercial (conditions nettes) | Lettre de crédit |
|---|---|---|
| Coût pour l'acheteur | Généralement gratuit | Frais bancaires, souvent 0,5–2% plus frais |
| Impact sur la trésorerie | Excellent — payez après expédition ou plus tard | Argent liquide ou ligne de crédit souvent bloqué comme garantie |
| Protection contre les risques | Faible — repose sur la confiance du fournisseur | Élevé — la banque ne paie que contre des documents conformes |
| Vitesse et administration | Simple | Riche en documents, conformité stricte nécessaire |
| Meilleure étape | Relations établies | Premières grosses commandes, nouvelles relations avec les fournisseurs |
Une lettre de crédit est essentiellement une confiance louée. Votre banque promet le paiement ; le fournisseur expédie en sachant que les fonds sont sécurisés ; vous savez que le paiement ne sera libéré que lorsque les documents d'expédition correspondront aux conditions convenues. Pour un premier conteneur de 40 pieds de démarreurs de feu d'un nouveau fournisseur étranger, cette protection peut valoir les frais. De notre côté, nous acceptons les lettres de crédit pour les nouveaux comptes plus importants — la discipline documentaire est routinière pour une usine qui gère déjà quotidiennement les rapports de test SGS et Intertek, le marquage CE et la paperasserie d'exportation.
Mais les lettres de crédit vieillissent mal. Les frais se répètent à chaque commande. Les frais de divergence surviennent lorsqu'un document contient une faute de frappe. Et votre banque peut bloquer une partie de votre ligne de crédit comme garantie, ce qui réduit discrètement la ligne de crédit de fonds de roulement dont vous aviez besoin pour d'autres stocks.
Le crédit commercial est là où atterrissent les relations matures. Compte ouvert conditions de paiement nettes de 60 jours 7 ne vous coûtent rien et vous permettent de vendre une partie de l'expédition avant de la payer. Le chemin pratique que suivent la plupart de nos acheteurs à long terme : lettre de crédit ou conditions documentaires pour la première ou les deux premières commandes en gros, puis un passage négocié à un compte ouvert partiel, puis des conditions nettes complètes. Pendant ce temps, du côté des créances, l'affacturage de factures peut convertir vos factures de détaillants en cours — souvent à 85–95 % de leur valeur nominale — en espèces immédiates pour le prochain achat en gros, et le prêt basé sur les actifs peut combiner les stocks et les créances pour garantir des limites plus importantes à mesure que vous évoluez.
Les petites commandes d'essai peuvent-elles m'aider à tester la demande avant de m'engager dans un financement de gros plus important ?
Les comptes les plus sains de nos livres ont presque tous commencé petit. Une marque américaine de camping a commencé avec une seule palette de nos rouleaux de bois cirés il y a trois ans ; ils réservent maintenant des volumes de conteneurs chaque automne — et les financent en toute confiance, car ils disposent de données de vente réelles.
Oui. Les petites commandes d'essai valident la demande, la tarification et la vitesse de vente avec un capital minimal à risque. Les données de vente résultantes renforcent ensuite les demandes de financement de stocks, de lignes de crédit ou de financement de bons de commande, et permettent souvent d'obtenir de meilleures conditions de la part des fournisseurs pour la commande de suivi plus importante.
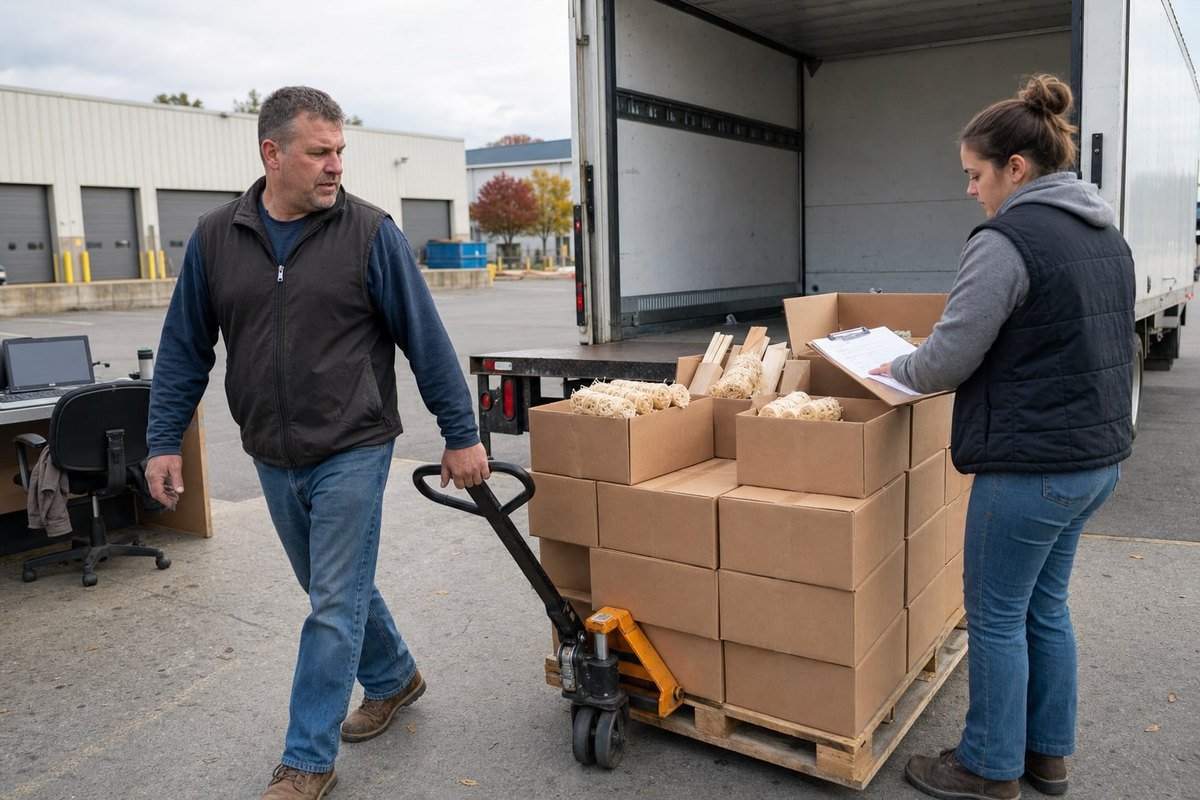
Le financement amplifie quelle que soit la décision que vous prenez. Si le produit se vend, le financement amplifie votre gain. S'il stagne, le financement amplifie votre perte et ajoute des intérêts par-dessus. Une commande d'essai est la façon de découvrir dans quel scénario vous vous trouvez avant que l'effet de levier n'entre en jeu.
Ce qu'une commande d'essai teste réellement
- Vitesse de vente : Combien d'unités sont vendues par semaine par point de vente ou par liste.
- Tolérance au prix : Si votre marge cible survit aux conditions réelles de mise en rayon.
- Adéquation de la conformité : Si l'étiquetage, le texte d'avertissement et les certifications satisfont votre canal de vente au détail.
- Réalité logistique : Coût réel débarqué par unité à petit volume, afin que vous puissiez modéliser avec précision les économies sur les achats en gros.
Ce dernier point est important pour le financement. Les prêteurs offrant des conditions saisonnières . Il convient aux marchandises saisonnières volumineuses mais nécessite de la documentation. 8 ou une ligne de crédit veulent des preuves, pas de l'enthousiasme. Huit semaines de ventes d'essai vérifiées sont bien plus convaincantes qu'une projection basée sur l'espoir. Plusieurs de nos distributeurs m'ont dit que leurs banques avaient approuvé des facilités plus importantes spécifiquement parce que les données de commande d'essai prouvaient que le produit se vendait rapidement.
L'échelle de financement de l'essai au gros
| Étape | Taille de la commande | Financement typique | Objectif |
|---|---|---|---|
| Essai | Petite quantité minimale de commande ou palette unique | Argent personnel ou BNPL | Valider la demande et la conformité |
| Répéter | Conteneur de moitié à plein | Ligne de crédit ou conditions de fournisseur | Confirmer la vitesse de réapprovisionnement |
| Échelle | Conteneurs complets, pré-saison | Financement de stocks, financement de bons de commande, ABL | Capturer les prix de gros et la haute saison |
Il y a un compromis à reconnaître honnêtement. Les petites commandes entraînent des coûts unitaires plus élevés — vous perdez les remises sur achats en gros et l'efficacité du fret. Traitez cette prime comme une dépense de recherche de marché, pas comme une perte de marge. Du côté de l'usine, nous maintenons délibérément la flexibilité des MOQ d'essai et nous nous assurons que le premier échantillon et la petite série correspondent exactement à la qualité de la production de masse, car un essai qui dénature le produit ne teste rien. Une fois que votre essai prouve la demande, vous négociez la commande en gros, l'emballage sous marque privée et les conditions de paiement à partir d'une position de preuves plutôt que de conjectures.
Conclusion
Les écarts de trésorerie dans l'achat en gros d'allume-feu sont des problèmes de calendrier, pas des problèmes de demande. Adaptez l'outil à l'étape de la trésorerie bloquée, obtenez des conditions de fournisseur et laissez les données d'essai justifier un financement plus important.
Notes de bas de page
Explique le concept sous-jacent de bon de commande sur lequel repose cette structure de financement. ↩︎
La SBA est une source gouvernementale faisant autorité détaillant les programmes de prêts de fonds de roulement pour les petites importations. ↩︎
Alibaba.com est une plateforme de sourcing de gros leader où les pratiques de négociation de MOQ sont courantes. ↩︎
La ressource de financement du commerce de l'OMC explique le crédit commercial à compte ouvert dans le commerce mondial. ↩︎
Le concept d'économies d'échelle explique pourquoi les commandes plus importantes débloquent des remises sur achats en gros. ↩︎
Fournit des informations sur le fonctionnement des lettres de crédit en tant qu'instruments commerciaux garantis par la banque. ↩︎
La Chambre de Commerce Internationale régit les conditions de paiement commerciales standard utilisées dans les affaires mondiales. ↩︎
Le Centre du Commerce International couvre les outils de financement du commerce et des stocks pertinents pour les importateurs. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Rejoignez la conversation