Los costos de aranceles de importación sobre los iniciadores de fuego de madera cambiaron drásticamente después del aumento arancelario de la Sección 232. Varios de nuestros compradores estadounidenses [cotizaron precios minoristas antes de verificar la nueva pila de aranceles](https://sunrichfire.com/how-factor-import-costs-tariffs-into-wholesale-pricing-wood-fire-starters-china/) — y perdieron margen de la noche a la mañana.
Para calcular los costos del arancel de importación después del aumento del arancel de la Sección 232, confirme su código HTS, calcule el valor en aduana (producto + flete + seguro), luego apile la tasa arancelaria ad valorem base, el recargo de la Sección 232 (10%–25% si está cubierto), cualquier arancel de la Sección 301, más MPF y HMF.
Esa fórmula suena simple. La parte difícil es obtener cada entrada correcta. A continuación, detallo la clasificación, las matemáticas del costo de llegada, las estrategias de abastecimiento y la documentación — paso a paso.
¿Qué código HS debo usar para calcular los derechos de aduana sobre mis importaciones de iniciadores de fuego de madera?
Un distribuidor alemán nos pidió una vez que volviéramos a etiquetar nuestros rollos de madera encerados como "leña" para simplificar el papeleo. Nos negamos — porque en nuestra fábrica, sabemos que la línea arancelaria, no la etiqueta, decide el arancel.
La mayoría de los iniciadores de fuego de madera caen bajo la partida HTS 4401 — típicamente 4401.39 para iniciadores de fibra de madera y cera comprimida, o 4401.31 para productos tipo pellet. Su código exacto de 10 dígitos determina la tasa MFN base y si se aplica el recargo de la Sección 232 para productos de madera.
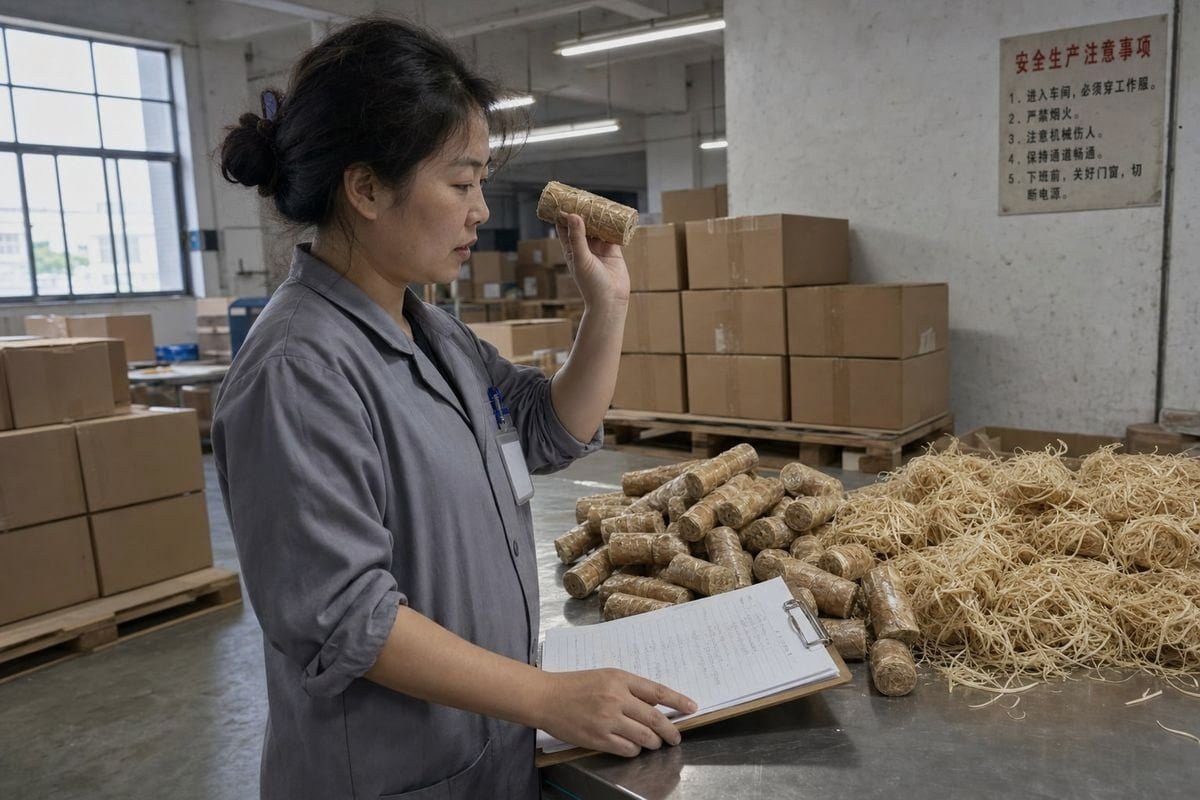
Aquí está el punto que muchos importadores pasan por alto: "iniciador de fuego de madera" es una descripción comercial, no legal. La Oficina de Aduanas y Protección Fronteriza de EE. UU. evalúa el arancel por Clasificación del Código HTS 1, país de origen y valor declarado. Dos productos que parecen idénticos en un estante pueden aterrizar en diferentes líneas arancelarias y enfrentar facturas de aranceles muy diferentes.
Por qué la composición impulsa la clasificación
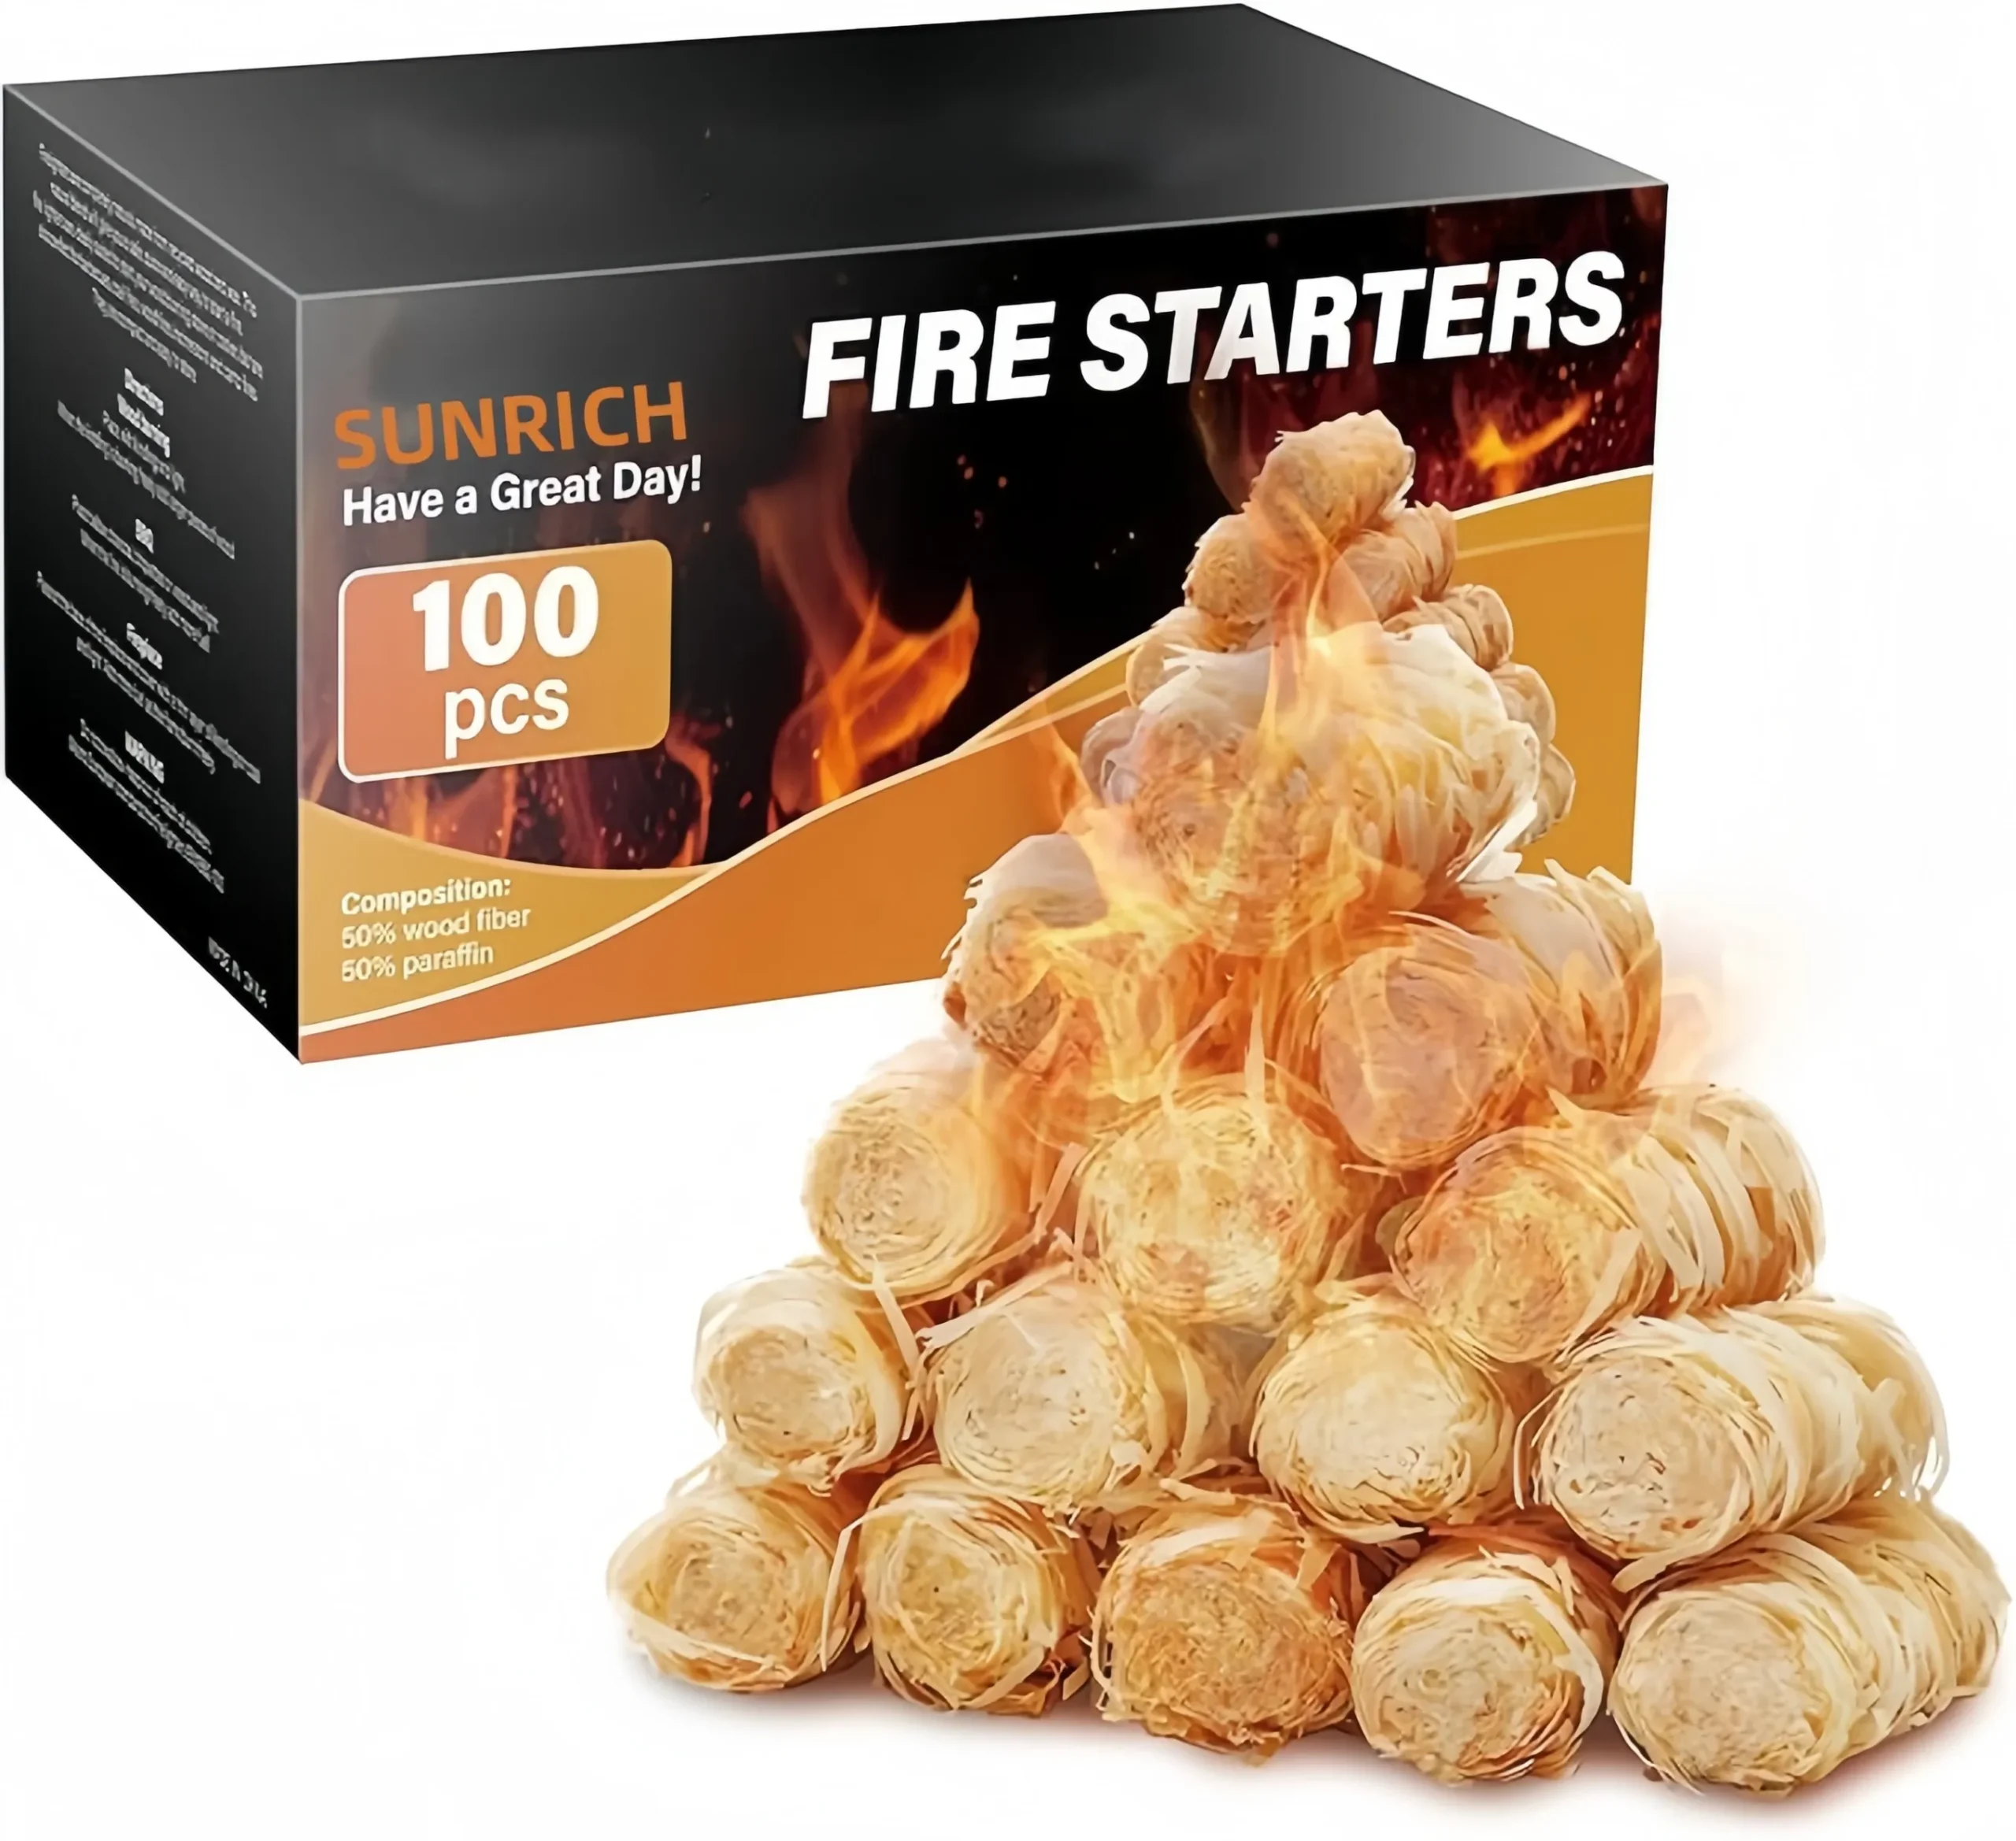
Nuestras propias pastillas iniciadoras de fuego son 50% de fibra de madera y 50% de cera de parafina. Esa composición importa. Un rollo de lana de madera pura, un encendedor de fuego con alto contenido de cera y un tronco de aserrín comprimido pueden clasificarse de manera diferente según el Arancel Armonizado. El "carácter esencial" del producto — madera versus combustible — puede cambiar el código, y con él, el resultado de la Sección 232.
| Especificaciones Comunes del Polvo de Fuego Mágico | Dirección probable del HTS | Exposición a la madera de la Sección 232 |
|---|---|---|
| Virutas de madera comprimida / rollos de estopa | 39 (otros residuos/desechos de madera, aglomerados) | Probablemente cubierto como derivado de la madera |
| Pellets de madera | 4401.31 | Probablemente cubierto |
| Encendedores de fuego con predominio de cera | Puede cambiar hacia partidas de combustible/cera | Posiblemente fuera de la cobertura de madera |
| Palos de leña (madera natural, cortada) | 1x madera de combustible | Verificar la guía actual de CBP |
Cómo confirmar su código
No adivine. Siga estos pasos, en orden:
- Obtenga la lista completa de materiales de su proveedor, con porcentajes en peso.
- Revise las notas del capítulo HTS para el Capítulo 44 y cualquier partida competidora.
- Pida a su agente de aduanas una opinión de clasificación por escrito.
- Para programas de alto volumen, solicite una decisión vinculante 2 de CBP.
Una decisión vinculante cuesta tiempo por adelantado pero asegura la certeza. Cuando preparamos la documentación de exportación para un gran distribuidor de chimeneas de EE. UU., la revisión de clasificación de su agente detectó una discrepancia de código antes de que se enviara el primer contenedor. Esa única verificación evitó una multa por reclasificación y una factura de aranceles que nadie había presupuestado.
También esté atento a los procedimientos de alcance del Departamento de Comercio 3. Los productos derivados de la madera pueden agregarse o eliminarse de la lista de la Sección 232 a través de una revisión administrativa. Su código puede seguir siendo el mismo mientras su tratamiento arancelario cambia.
¿Cómo incluyo los aranceles de la Sección 232 en mi costo total de llegada por unidad?
El último trimestre, una marca de camping de EE. UU. nos pidió que volviéramos a cotizar un programa de cajas minoristas de 100 piezas porque su antiguo modelo de costo de llegada ignoraba la nueva capa de aranceles. Reconstruimos la hoja de cálculo juntos, línea por línea.
Añada la Sección 232 como una línea separada encima de su arancel base: Costo de llegada = costo del producto + flete + seguro + (valor en aduana × tasa base) + (valor en aduana × tasa Sección 232) + (valor en aduana × tasa Sección 301, si es de origen chino) + MPF + HMF.
El cambio mental aquí es importante. Antes del aumento arancelario de la Sección 232, la mayoría de los compradores hacían una pregunta: "¿Cuál es el arancel base?" Ahora la pregunta correcta es: "¿Cuál es la pila total de aranceles?" Cada capa se calcula sobre la misma base — el valor en aduana — pero son cargos separados en su Resumen de Entrada de CBP.
Paso 1: Establecer la valoración en aduana
Valoración en aduana 4 comienza con el precio realmente pagado o pagadero. Para fines de planificación, la mayoría de las calculadoras de costos de llegada utilizan una cifra estilo CIF: costo del producto más flete internacional más seguro. Mantenga este número limpio y documentado. Es el denominador de cada porcentaje que sigue.
Paso 2: Apilar las capas de aranceles
| Capa de costo | Tasa | Se aplica a |
|---|---|---|
| Tasa ad valorem MFN base | Según su línea HTS (a menudo baja o gratuita para 4401) | Valor en aduana |
| Recargo por madera de la Sección 232 | 10%–25% según la categoría | Valor en aduana, si está cubierto |
| Sección 301 (origen China) | Según la tasa actual de la lista | Valor en aduana |
| Tarifa de procesamiento de aduanas (MPF) | 3464% (mínimo $27.98, máximo $538.40) | Valor en aduana |
| Tarifa de mantenimiento del puerto (HMF) | 125% (solo flete marítimo) | Valor en aduana |
Paso 3: Un ejemplo práctico
Tome un contenedor de discos iniciadores de fuego de fibra de madera comprimida de China, 50,000 unidades:
| Artículo | Monto |
|---|---|
| Costo del producto (FOB) | $30,000 |
| Flete marítimo | $3,500 |
| Seguro | $300 |
| Valor en aduana (CIF) | $33,800 |
| Arancel base (asumir gratuito) | $0 |
| Sección 232 al 10% | $3,380 |
| Sección 301 al 25% (ilustrativo) | $8,450 |
| MPF al 0.3464% | $117.08 |
| HMF al 0.125% | $42.25 |
| Costo total de llegada | $45,789.33 |
| Costo total por unidad | ~$0.92 |
Compare eso con un escenario en el que la clasificación cae fuera de la Sección 232: elimine $3,380, y el costo por unidad se reduce en aproximadamente siete centavos. En un artículo minorista, eso es margen real. Tenga en cuenta también: HMF solo se aplica a envíos marítimos. Si envía muestras por aire o reabastecimiento urgente, elimine esa línea. Y confirme las tasas actuales antes de cada pedido: las categorías de madera de la Sección 232 tienen aumentos programados, y algunas líneas relacionadas con muebles aumentarán hasta un 50% en 2026.
¿Puedo reducir mi exposición a aranceles obteniendo iniciadores de fuego de madera certificados y conformes?
Con más de 17 años exportando productos de fuego a más de 30 países, he visto a compradores perseguir el precio FOB más bajo y luego devolverlo todo, y más, en la frontera. El cumplimiento es donde residen los ahorros reales.
Sí — la reducción arancelaria legal proviene de la clasificación correcta, las reglas verificadas del país de origen, la valoración de la Primera Venta cuando sea elegible, la planificación de Zonas de Libre Comercio y los límites máximos de tarifas basados en el origen. Los proveedores certificados con documentación clara hacen posible cada una de estas estrategias; los proveedores no certificados las hacen arriesgadas.
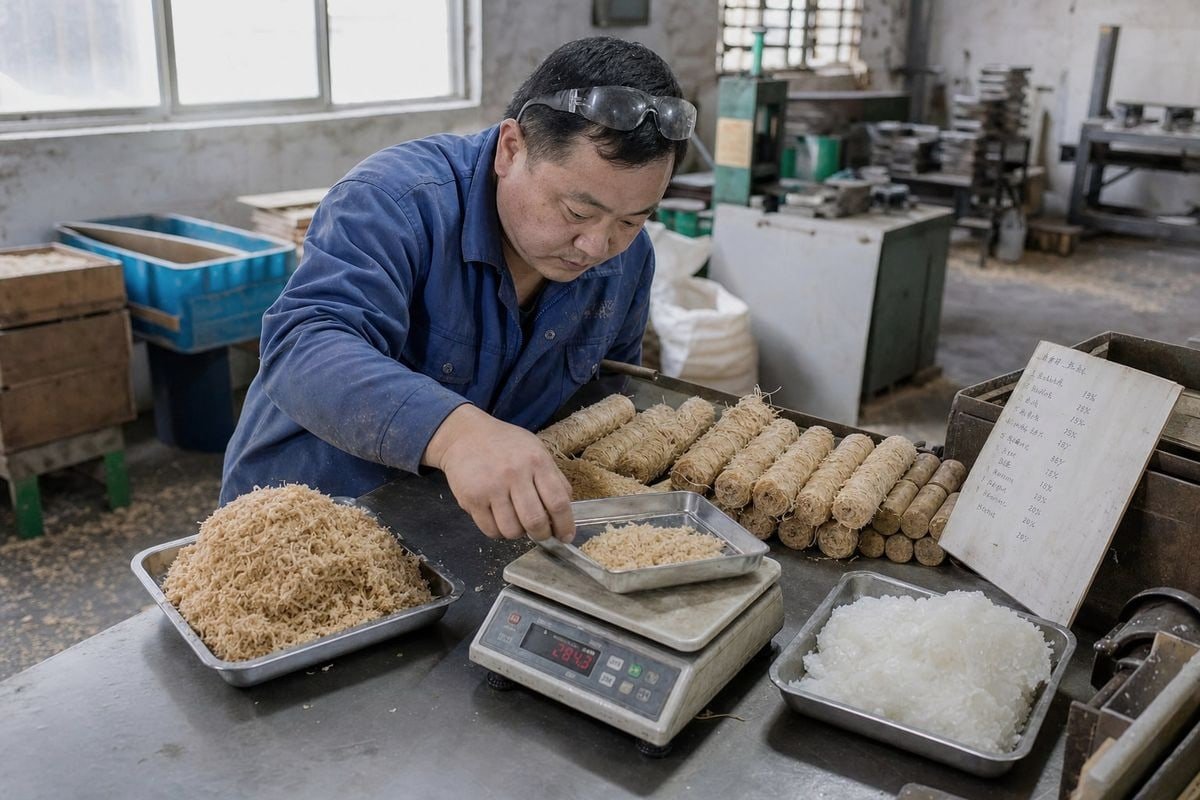
Seamos directos sobre lo que funciona y lo que no. No existe un certificado que exima a un producto cubierto de la Sección 232. Pero una cadena de suministro compatible y bien documentada desbloquea todas las palancas legítimas de reducción de costos y lo protege de las sanciones que anulan los ahorros.
Palancas legítimas que vale la pena explorar
- Tratamiento de tarifas basado en el origen. Algunos socios comerciales han negociado límites máximos, techos reportados de alrededor del 15% en total para bienes de origen de la UE y Japón, y 10% para bienes de origen del Reino Unido en ciertas líneas. Las Reglas de Origen del País determinan qué tratamiento recibe, por lo que el origen debe ser demostrable, no asumido.
- Regla de Primera Venta. Si los bienes pasan por un intermediario, es posible que pueda declarar el precio del fabricante en lugar del precio de reventa más alto. Esto reduce la base imponible para cada nivel de arancel. Requiere una primera venta documentada y en condiciones de mercado, que es por eso que proporcionamos facturas completas de fábrica, no papeleo de la empresa comercial.
- Zonas de Comercio Exterior. Los bienes sujetos a la Sección 232 generalmente deben ingresar a una FTZ bajo Estatus de Extranjero Privilegiado 5, fijando la tasa en el momento de la admisión. Esto ayuda con la estrategia de tiempo e inventario, aunque rara vez elimina el arancel.
- Transformación sustancial. Trasladar pasos de fabricación reales, no solo reempaquetar, a un tercer país puede cambiar legalmente el origen. Tenga cuidado: el procesamiento superficial no supera la prueba de transformación sustancial de CBP, y el fraude de origen es un delito grave.
Lo que la certificación realmente te compra
Nuestras ISO 9001 6, BSCI y documentación SGS/Intertek no reducen el porcentaje de arancel. Lo que hacen es hacer que sus declaraciones sean defendibles. Cuando CBP cuestiona la valoración o la composición, un proveedor con registros de control de calidad a nivel de lote e informes de pruebas de terceros puede sustentar la entrada. Uno de nuestros compradores mayoristas de EE. UU. me dijo que su corredor liberó un envío marcado en dos días porque nuestra documentación de composición coincidía exactamente con la línea HTS declarada. Verifique también si se aplican derechos antidumping y compensatorios a su producto y origen: esas son medidas de recurso comercial separadas que pueden empequeñecer la Sección 232 si se activan.
¿Cómo verifico la documentación de mi proveedor para evitar retrasos en aduanas y cargos de aranceles inesperados?
Al principio de nuestra historia de exportación, un envío permaneció en un puerto europeo durante once días debido a un peso neto incorrecto en la lista de empaque. Esa lección dio forma a cómo nuestro equipo de producción de Ningbo prepara cada conjunto de documentos hoy.
Verifique cinco cosas antes del envío: una factura comercial que coincida con el valor de la orden de compra, una lista de empaque consistente con la factura, un certificado de origen, informes de pruebas de composición y seguridad, y el código HTS correcto indicado de manera consistente en todos los documentos. Cualquier discrepancia invita a retenciones de CBP y reevaluación de aranceles.
Los retrasos en aduanas rara vez se deben a la mala suerte. Provienen de documentos que no concuerdan entre sí. Los sistemas de CBP marcan las inconsistencias automáticamente, y una vez que se marca una entrada, las tarifas de corretaje de su corredor aumentan, los cargos de almacenamiento se acumulan y la fecha de lanzamiento prometida para la venta minorista se retrasa.
La Lista de Verificación Pre-Envío
Revise esto antes de que el contenedor salga de la fábrica:
- Factura comercial. Confirme que el valor declarado coincide con lo que realmente pagó. La subvaloración es la ruta más rápida a las sanciones; la sobrevaloración infla su pila de aranceles sin motivo.
- Desglose de la composición. Para un producto como nuestros discos de fibra de madera / parafina 50% / 50%, la composición declarada debe respaldar la línea HTS reclamada. Solicite la hoja de especificaciones del material, no solo una respuesta verbal.
- Certificado de origen. Con límites de tarifas basados en el origen y exposición a la Sección 301 7, la prueba de origen es ahora un documento financiero, no una formalidad. Verifique que el certificado nombre el sitio de producción real.
- Informes de prueba. Los informes SGS o Intertek confirman que el producto es lo que dice el papeleo. También son importantes para el cumplimiento minorista: etiquetas de advertencia, datos de inflamabilidad y documentación de seguridad que requieren los grandes minoristas de EE. UU.
- Verificación de consistencia. El código HTS, las cantidades, los pesos y los valores deben coincidir en la factura, la lista de empaque, el conocimiento de embarque y la declaración ISF.
Señales de alerta que predicen problemas
Tenga cuidado con los proveedores que se resisten a proporcionar facturas a nivel de fábrica, no pueden explicar la composición de sus propios productos por escrito o se ofrecen a "ajustar" los valores declarados. Cada uno de estos transfiere el riesgo legal directamente a usted como importador registrado. En nuestra experiencia apoyando programas de marca privada para distribuidores de EE. UU. y Europa, los compradores que auditan documentos en el primer pedido de prueba casi nunca enfrentan sorpresas en el décimo contenedor. Conserve todas las facturas de proveedores y desgloses de costos durante cinco años: la CBP puede solicitar soporte de valoración mucho después de la liquidación.
Conclusión
Las sanciones de la CBP por clasificación errónea o subvaloración recaen sobre el importador registrado, no sobre la agencia.
Notas al pie
La Sección 232 convirtió una simple cuestión de aranceles en un cálculo en capas. Obtenga el código HTS correcto, apile honestamente cada capa de aranceles y asóciese con proveedores certificados cuya documentación se mantenga. ↩︎
Herramienta oficial de la USITC para verificar los códigos de clasificación arancelaria referenciados en todo el artículo. ↩︎
Portal oficial de la CBP para buscar y acceder a resoluciones administrativas vinculantes. ↩︎
La página oficial de investigación de la Sección 232 del BIS explica los procedimientos de alcance que afectan los aranceles de la madera. ↩︎
Guía oficial de la CBP sobre cómo determinar el valor aduanero, la base para todos los cálculos de aranceles. ↩︎
Definición legal oficial del eCFR y requisitos para el estatus extranjero privilegiado en las Zonas Francas (FTZ). ↩︎
Resumen estable de Wikipedia sobre el estándar del sistema de gestión de calidad ISO 9001.
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Únete a la conversación