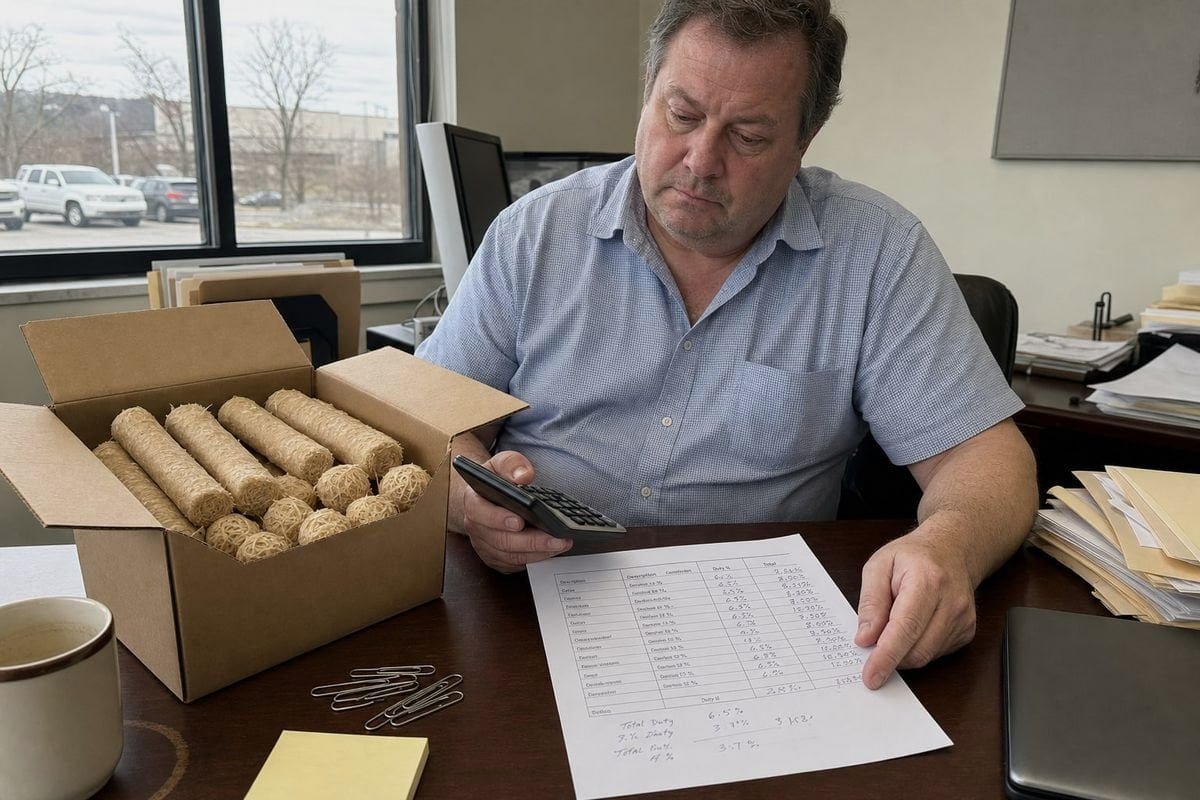
Les coûts des droits d'importation sur les allume-feux en bois ont fortement augmenté après l'augmentation du tarif de la section 232. Plusieurs de nos acheteurs américains [ont cité des prix de détail avant de vérifier la nouvelle pile de droits](https://sunrichfire.com/how-factor-import-costs-tariffs-into-wholesale-pricing-wood-fire-starters-china/) — et ont perdu de la marge du jour au lendemain.
Pour calculer les droits de douane à l'importation après l'augmentation du tarif de la section 232, confirmez votre code SH, calculez la valeur en douane (produit + fret + assurance), puis additionnez le taux de droit ad valorem de base, la surtaxe de la section 232 (10%–25% si applicable), tout droit de la section 301, plus MPF et HMF.
Cette formule semble simple. La partie difficile est d'obtenir chaque entrée correctement. Ci-dessous, je passe en revue la classification, les calculs de coût débarqué, les stratégies d'approvisionnement et la documentation — étape par étape.
Quel code SH devrais-je utiliser pour calculer les droits de douane sur mes importations d'allume-feu en bois ?
Un distributeur allemand nous a un jour demandé de re-étiqueter nos rouleaux de bois trempés dans la cire comme " bois d'allumage " pour simplifier la paperasse. Nous avons refusé — car dans notre usine, nous savons que la ligne tarifaire, et non l'étiquette, décide du droit de douane.
La plupart des allume-feux en bois entrent dans la position tarifaire 4401 de la SH — généralement 4401.39 pour les allume-feux en fibres de bois compressées et en cire, ou 4401.31 pour les produits de type granulés. Votre code exact à 10 chiffres détermine le taux MFN de base et si la surtaxe de la section 232 sur les produits du bois s'applique.
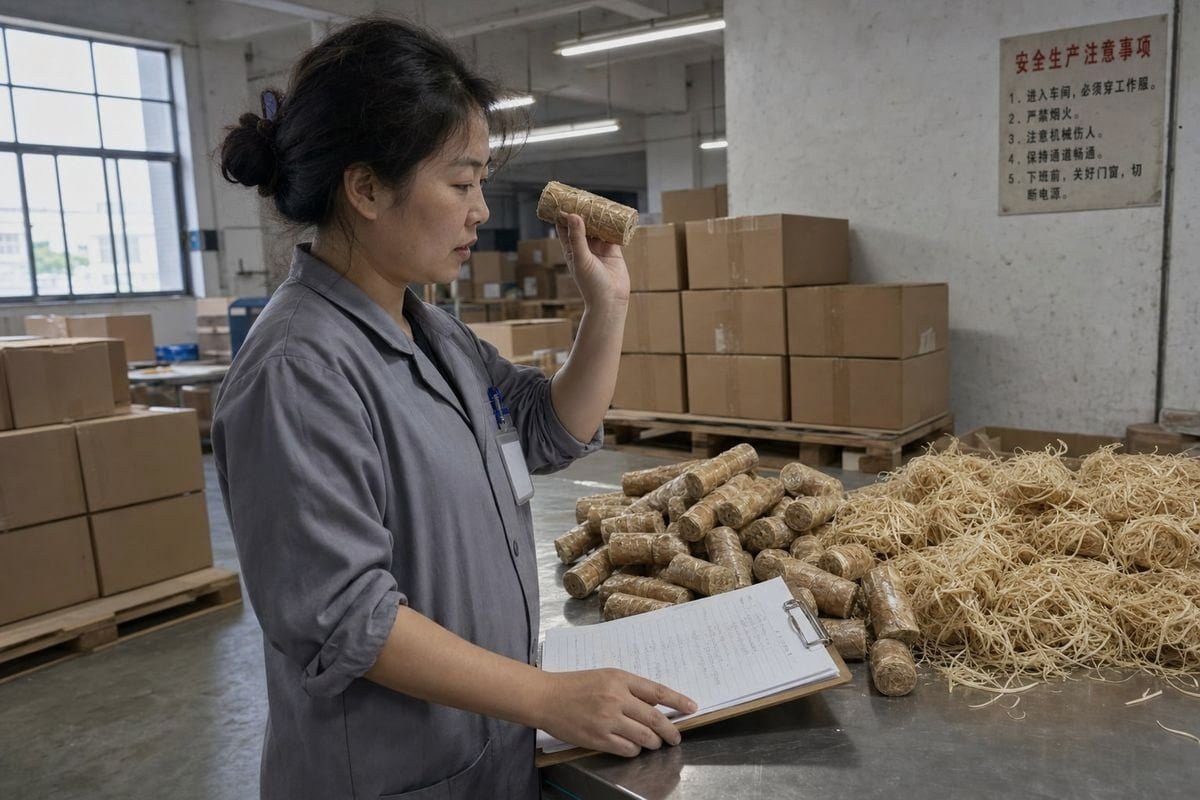
Voici le point que de nombreux importateurs manquent : " allume-feu en bois " est une description commerciale, pas une description légale. Les douanes et la protection des frontières des États-Unis évaluent les droits de douane par Classification du code SH 1, pays d'origine et valeur déclarée. Deux produits qui semblent identiques sur une étagère peuvent atterrir dans différentes lignes tarifaires et faire face à des factures de droits de douane très différentes.
Pourquoi la composition détermine la classification
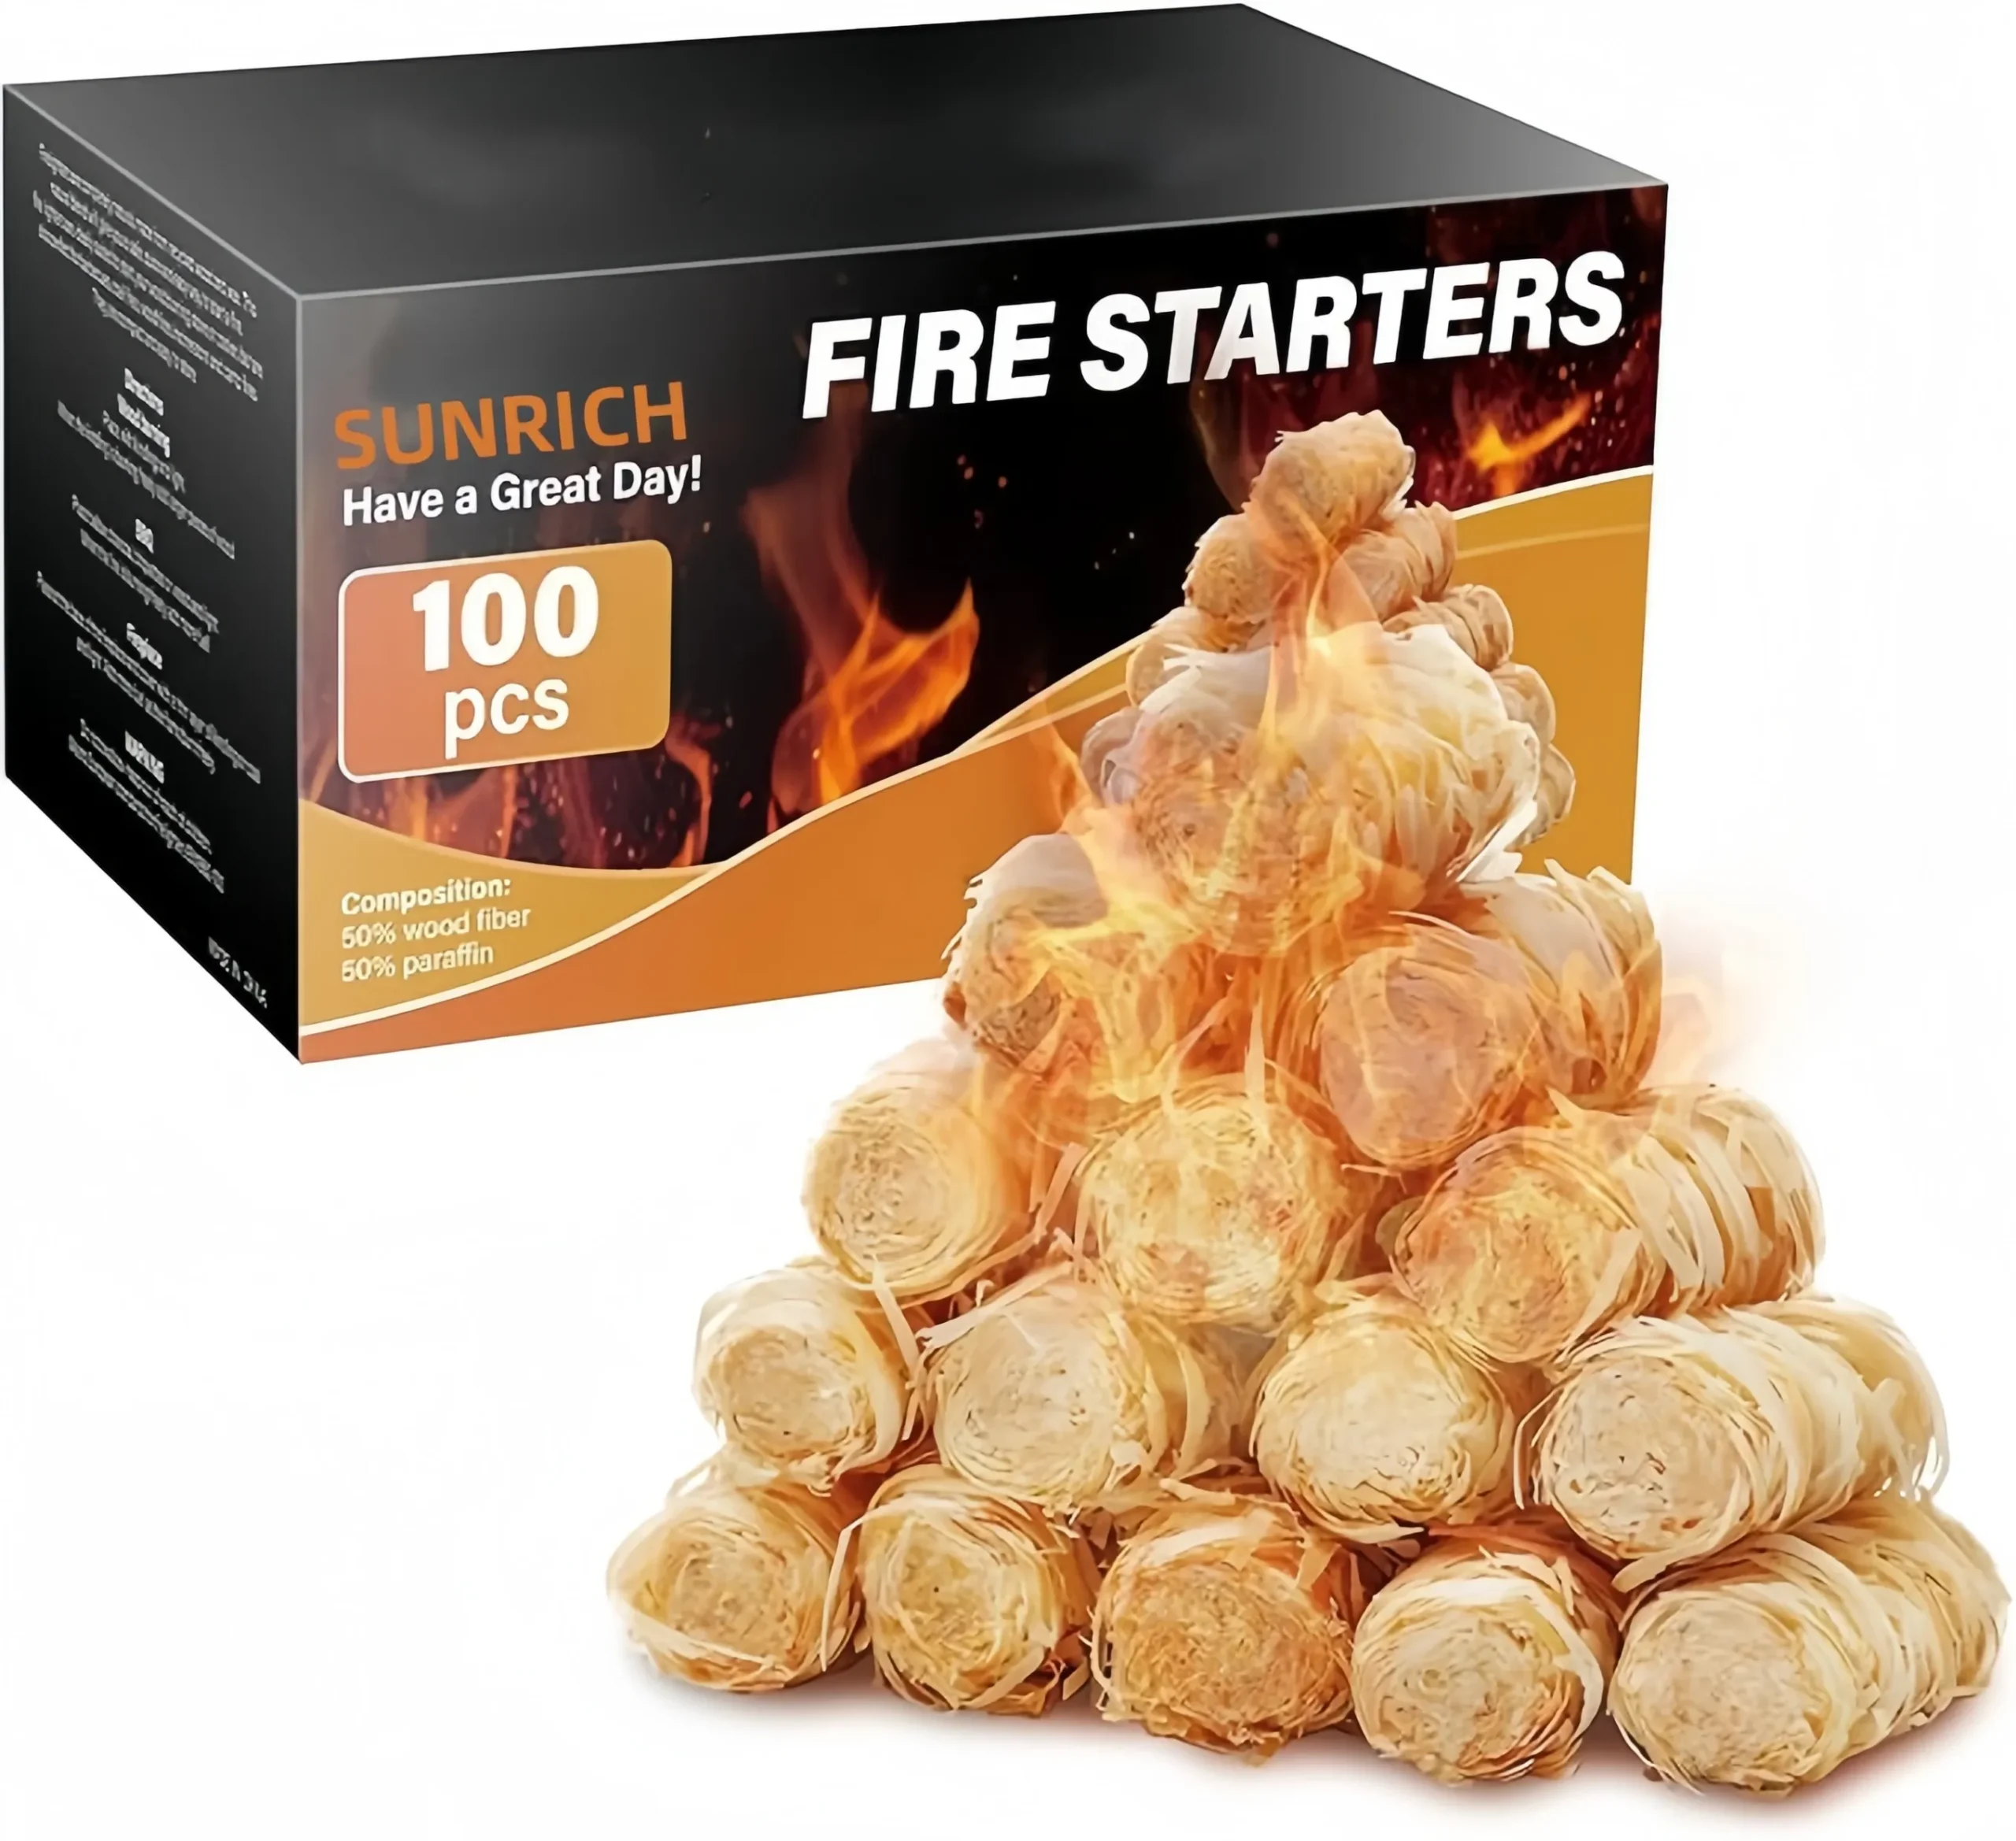
Nos propres briquets sont constitués de 50 % de fibres de bois et de 50 % de paraffine. Cette composition est importante. Un rouleau de laine de bois pur, un allume-feu riche en cire et une bûche de sciure compressée peuvent chacun être classés différemment selon le Système harmonisé de désignation et de codification des marchandises. Le " caractère essentiel " du produit — bois ou combustible — peut modifier le code, et avec lui, le résultat de la section 232.
| Type de produit | Direction probable du SH | Exposition au bois de la section 232 |
|---|---|---|
| copeaux de bois compressés / rouleaux d'excelsior | 39 (autres déchets/débris de bois, agglomérés) | Probablement couvert comme un dérivé du bois |
| granulés de bois | 4401.31 | Probablement couvert |
| allume-feux à dominante cireuse | Peut se déplacer vers les rubriques combustibles/cire | Peut-être en dehors de la couverture du bois |
| bâtons d'allumage (bois naturel, coupé) | 1x bois de chauffage | Vérifier les directives actuelles du CBP |
Comment confirmer votre code
Ne devinez pas. Suivez ces étapes, dans l'ordre :
- Obtenez la liste complète des matériaux de votre fournisseur, avec les pourcentages en poids.
- Examinez les notes du chapitre SH pour le chapitre 44 et toutes les rubriques concurrentes.
- Demandez à votre courtier en douane un avis de classification écrit.
- Pour les programmes à gros volumes, demandez une décision contraignante 2 du CBP.
Une décision contraignante coûte du temps au départ, mais garantit la certitude. Lorsque nous avons préparé la documentation d'exportation pour un grand distributeur américain de foyers, l'examen de la classification par leur courtier a détecté une inadéquation de code avant même l'expédition du premier conteneur. Cette seule vérification a évité une pénalité de re-classification et une facture de droits de douane que personne n'avait budgétisée.
Surveillez également les procédures d'examen de la portée du Département du Commerce 3. Les produits dérivés du bois peuvent être ajoutés ou retirés de la liste de la section 232 par le biais d'un examen administratif. Votre code peut rester le même tandis que son traitement tarifaire change.
Comment intégrer les droits de douane de la section 232 dans mon coût total rendu par unité ?
Au dernier trimestre, une marque américaine de camping nous a demandé de re-citer un programme de boîtes de vente au détail de 100 pièces car leur ancien modèle de coût débarqué ignorait la nouvelle couche de droits de douane. Nous avons reconstruit la feuille de calcul ensemble, ligne par ligne.
Ajoutez la section 232 comme ligne distincte au-dessus de votre droit de base : Coût débarqué = coût du produit + fret + assurance + (valeur en douane × taux de base) + (valeur en douane × taux de la section 232) + (valeur en douane × taux de la section 301, si d'origine chinoise) + MPF + HMF.
Le changement mental ici est important. Avant l'augmentation des tarifs de la section 232, la plupart des acheteurs posaient une question : " Quels sont les droits de douane de base ? " Maintenant, la bonne question est : " Quelle est la pile totale des droits de douane ? " Chaque couche est calculée sur la même base — la valeur en douane — mais ce sont des charges distinctes sur votre résumé d'entrée CBP.
Étape 1 : Établir la valeur en douane
La valeur en douane 4 commence par le prix effectivement payé ou payable. À des fins de planification, la plupart des calculateurs de coût débarqué utilisent un chiffre de style CIF : coût du produit plus fret international plus assurance. Gardez ce chiffre clair et documenté. C'est le dénominateur de chaque pourcentage qui suit.
Étape 2 : Empiler les couches de droits de douane
| Couche de coût | Taux | À l'échelle de l'usine, les deux formats |
|---|---|---|
| Taux de droit ad valorem MFN de base | Selon votre ligne SH (souvent faible ou gratuit pour 4401) | Valeur en douane |
| Surtaxe bois de la section 232 | 10%–25% selon la catégorie | Valeur en douane, si couverte |
| Section 301 (origine Chine) | Par taux actuel de la Liste | Valeur en douane |
| Frais de traitement des marchandises (MPF) | 3464% (min $27.98, max $538.40) | Valeur en douane |
| Frais de maintenance du port (HMF) | 125% (fret maritime uniquement) | Valeur en douane |
Étape 3 : Un exemple concret
Prenez un conteneur de rondelles d'allume-feu en fibres de bois compressées de Chine, 50 000 unités :
| Article | Montant |
|---|---|
| Coût du produit (FOB) | $30,000 |
| Fret maritime | $3,500 |
| Assurance | $300 |
| Valeur en douane (CIF) | $33,800 |
| Droit de base (supposé gratuit) | $0 |
| Section 232 à 10% | $3,380 |
| Section 301 à 25% (à titre illustratif) | $8,450 |
| MPF à 0.3464% | $117.08 |
| HMF à 0.125% | $42.25 |
| Coût total débarqué | $45,789.33 |
| Coût débarqué par unité | ~$0.92 |
Comparez cela à un scénario où la classification tombe en dehors de la Section 232 : supprimez $3,380, et le coût unitaire diminue d'environ sept cents. Sur un article de détail, c'est une marge réelle. Notez également : le HMF ne s'applique qu'aux expéditions maritimes. Si vous expédiez par avion des échantillons ou un réapprovisionnement urgent, supprimez cette ligne. Et vérifiez les taux actuels avant chaque commande — les catégories de bois de la Section 232 ont des augmentations prévues, certaines lignes liées au mobilier augmentant jusqu'à 50% en 2026.
Puis-je réduire mon exposition aux tarifs en m'approvisionnant en allume-feu en bois certifiés et conformes ?
Après plus de 17 ans d'exportation de produits d'allumage vers plus de 30 pays, j'ai vu des acheteurs courir après le prix FOB le plus bas pour ensuite tout rendre — et plus encore — à la frontière. La conformité est là où se trouvent les vraies économies.
Oui — la réduction tarifaire légale provient d'une classification correcte, de règles vérifiées sur le pays d'origine, d'une valorisation de la première vente lorsque cela est éligible, d'une planification de zone de libre-échange, et de plafonds de taux basés sur l'origine. Des fournisseurs certifiés avec une documentation claire rendent chacune de ces stratégies possibles ; des fournisseurs non certifiés les rendent risquées.
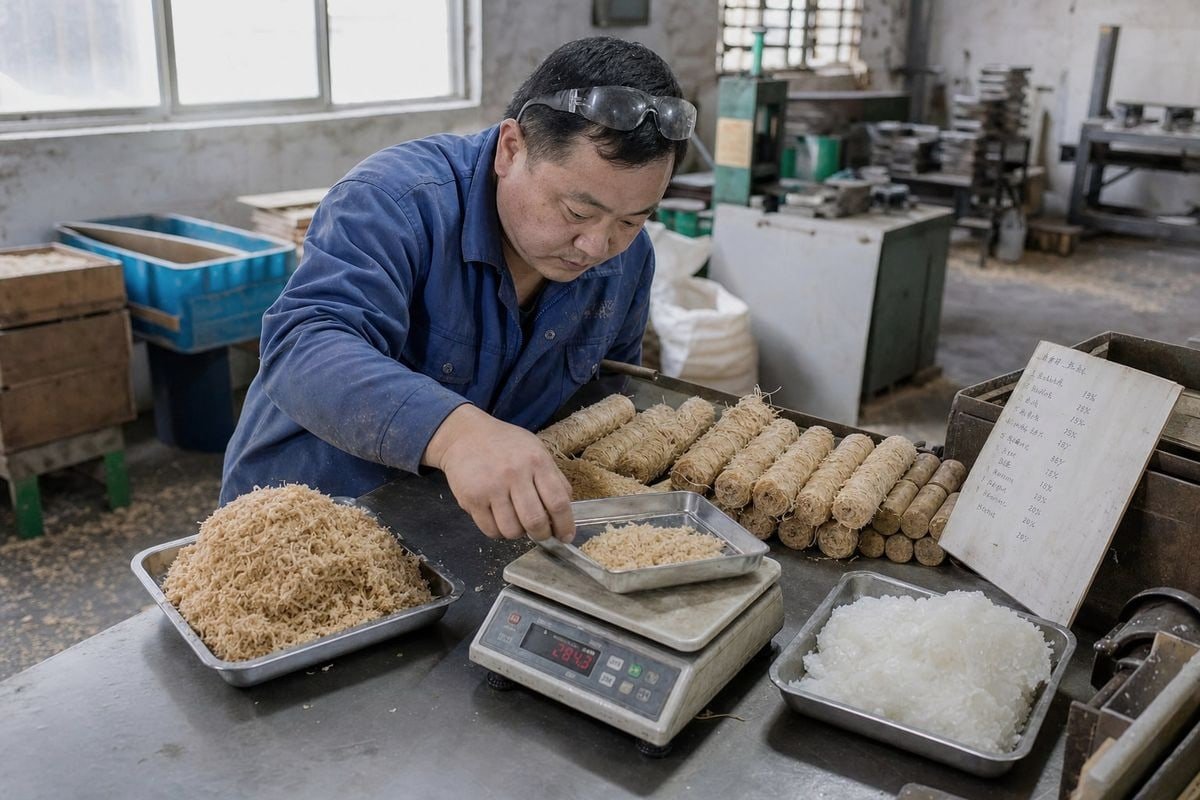
Soyons clairs sur ce qui fonctionne et ce qui ne fonctionne pas. Il n'existe aucun certificat qui exempte un produit couvert de la Section 232. Mais une chaîne d'approvisionnement conforme et bien documentée débloque tous les leviers de réduction des coûts légitimes — et vous protège des pénalités qui anéantissent les économies.
Leviers légitimes à explorer
- Traitement des taux basé sur l'origine. Certains partenaires commerciaux ont négocié des plafonds — des plafonds rapportés d'environ 15% au total pour les marchandises d'origine UE et japonaise, et 10% pour les marchandises d'origine britannique sur certaines lignes. Les règles d'origine déterminent le traitement que vous recevez, donc l'origine doit être prouvable, pas supposée.
- Règle de la première vente. Si les marchandises passent par un intermédiaire, vous pourrez peut-être déclarer le prix du fabricant plutôt que le prix de revente plus élevé. Cela abaisse la base imposable pour chaque niveau de droit. Cela nécessite une première vente documentée et de bonne foi — c'est pourquoi nous fournissons des factures d'usine complètes, pas des documents de société commerciale.
- Zones de commerce extérieur. Les marchandises soumises à la Section 232 doivent généralement entrer dans une FTZ sous Statut privilégié étranger 5, bloquant le taux à l'admission. Cela aide pour la planification et la stratégie de stock, bien que cela n'élimine que rarement le droit.
- Transformation substantielle. Déplacer de réelles étapes de fabrication — pas seulement de reconditionnement — vers un pays tiers peut légalement changer l'origine. Attention : un traitement superficiel ne passe pas le test de transformation substantielle de la CBP, et la fraude à l'origine est une infraction grave.
Ce que la certification vous rapporte réellement
Notre ISO 9001 6, les documents BSCI et SGS/Intertek n'abaissent pas un pourcentage tarifaire. Ce qu'ils font, c'est rendre vos déclarations défendables. Lorsque la CBP remet en question la valorisation ou la composition, un fournisseur avec des enregistrements de contrôle qualité par lot et des rapports de test tiers peut justifier la déclaration. Un de nos acheteurs de gros aux États-Unis m'a dit que leur courtier avait dédouané un envoi signalé en deux jours car notre documentation de composition correspondait exactement à la ligne HTS déclarée. Vérifiez également si des droits antidumping et compensateurs s'appliquent à votre produit et à votre origine — ce sont des mesures de recours commercial distinctes qui peuvent éclipser la Section 232 si elles sont déclenchées.
Comment vérifier la documentation de mon fournisseur pour éviter les retards douaniers et les droits de douane imprévus ?
Au début de notre histoire d'exportation, un envoi est resté bloqué dans un port européen pendant onze jours en raison d'un poids net non conforme sur la liste de colisage. Cette leçon a façonné la manière dont notre équipe de production de Ningbo prépare chaque ensemble de documents aujourd'hui.
Vérifiez cinq éléments avant l'expédition : une facture commerciale correspondant à la valeur de la commande, une liste de colisage conforme à la facture, un certificat d'origine, des rapports de tests de composition et de sécurité, et le code SH correct indiqué de manière cohérente sur tous les documents. Tout écart entraîne des blocages par le CBP et une réévaluation des droits de douane.
Les retards de douane sont rarement dus à la malchance. Ils proviennent de documents qui divergent les uns des autres. Les systèmes de la CBP signalent automatiquement les incohérences, et une fois qu'une déclaration est signalée, les frais de courtage en douane de votre courtier augmentent, les frais de stockage s'accumulent, et votre date de lancement au détail promise glisse.
La liste de contrôle de vérification avant expédition
Travaillez sur cela avant que le conteneur ne quitte l'usine :
- Facture commerciale. Confirmez que la valeur déclarée correspond à ce que vous avez réellement payé. La sous-évaluation est le moyen le plus rapide d'obtenir des pénalités ; la surévaluation gonfle votre pile de droits sans raison.
- Répartition de la composition. Pour un produit comme nos rondelles de fibres de bois à 50% / paraffine à 50%, la composition déclarée doit justifier la ligne HTS revendiquée. Demandez la fiche technique des matériaux, pas seulement une réponse verbale.
- Certificat d'origine. Avec les plafonds de taux basés sur l'origine et l'exposition à la Section 301 7, la preuve d'origine est maintenant un document financier, pas une formalité. Vérifiez que le certificat mentionne le site de production réel.
- Rapports de test. Les rapports SGS ou Intertek confirment que le produit est ce que le papier dit qu'il est. Ils sont également importants pour la conformité au détail — étiquettes d'avertissement, données d'inflammabilité et documentation de sécurité que les grands détaillants américains exigent.
- Vérification de cohérence. Le code HTS, les quantités, les poids et les valeurs doivent correspondre sur la facture, la liste de colisage, le connaissement et la déclaration ISF.
Drapeaux rouges qui prédisent des problèmes
Surveillez les fournisseurs qui hésitent à fournir des factures au niveau de l'usine, qui ne peuvent pas expliquer la composition de leur propre produit par écrit, ou qui proposent "d'ajuster" les valeurs déclarées. Chacun de ces éléments transfère le risque juridique directement à vous en tant qu'importateur enregistré. D'après notre expérience dans le soutien aux programmes de marque privée pour les distributeurs américains et européens, les acheteurs qui auditent les documents dès la première commande d'essai ne rencontrent presque jamais de surprises sur le dixième conteneur. Conservez toutes les factures de fournisseur et les détails des coûts pendant cinq ans — le CBP peut demander un soutien à la valorisation bien après la liquidation.
Conclusion
La section 232 a transformé une simple question de droits de douane en un calcul complexe. Obtenez le bon code SH, empilez honnêtement chaque niveau de droits de douane, et établissez un partenariat avec des fournisseurs certifiés dont la documentation tient bon.
Notes de bas de page
Outil officiel de l'USITC pour vérifier les codes de classification tarifaire référencés dans l'article. ↩︎
Portail officiel du CBP pour rechercher et accéder aux décisions administratives contraignantes. ↩︎
La page officielle de l'enquête sur la section 232 du BIS explique les procédures de portée affectant les droits de douane sur le bois. ↩︎
Guide officiel du CBP pour déterminer la valeur en douane, la base de tous les calculs de droits de douane. ↩︎
Définition juridique officielle et exigences pour le statut d'étranger privilégié dans les zones franches de l'eCFR. ↩︎
Aperçu stable de Wikipédia sur la norme du système de gestion de la qualité ISO 9001. ↩︎
La page officielle de l'USTR explique la section 301
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Rejoignez la conversation