







Die Wahl zwischen All Risks und Basic Risks Versicherung hat einem unserer Käufer fast seine gesamte Q4-Saison gekostet. Nachdem wir seit 17 Jahren Farblaserprodukte von unseren Ningbo-Linien versenden, haben wir diese Lektion gut gelernt.
Die All Risks-Versicherung deckt die meisten physischen Verluste oder Schäden aus externen Ursachen ab, sofern sie nicht ausdrücklich ausgeschlossen sind, während die Basic Risks nur benannte Gefahren wie Feuer, Sinken, Stranden und Kollision abdeckt. Für den saisonalen Seetransport schützt All Risks vor den üblichen Verlusten – Diebstahl, Feuchtigkeit und Transportschäden –, die Basic Risks ignoriert.
Das Etikett auf der Police ist weniger wichtig als das, wofür sie tatsächlich zahlt. Lassen Sie mich Ihnen die wirklichen Unterschiede, die wirklichen Kosten und die Entscheidung für Ihre eigenen Spitzenzeiten-Bestellungen erläutern.
Was genau deckt All Risks ab, was Basic Risks für meine saisonalen Sendungen nicht abdeckt?
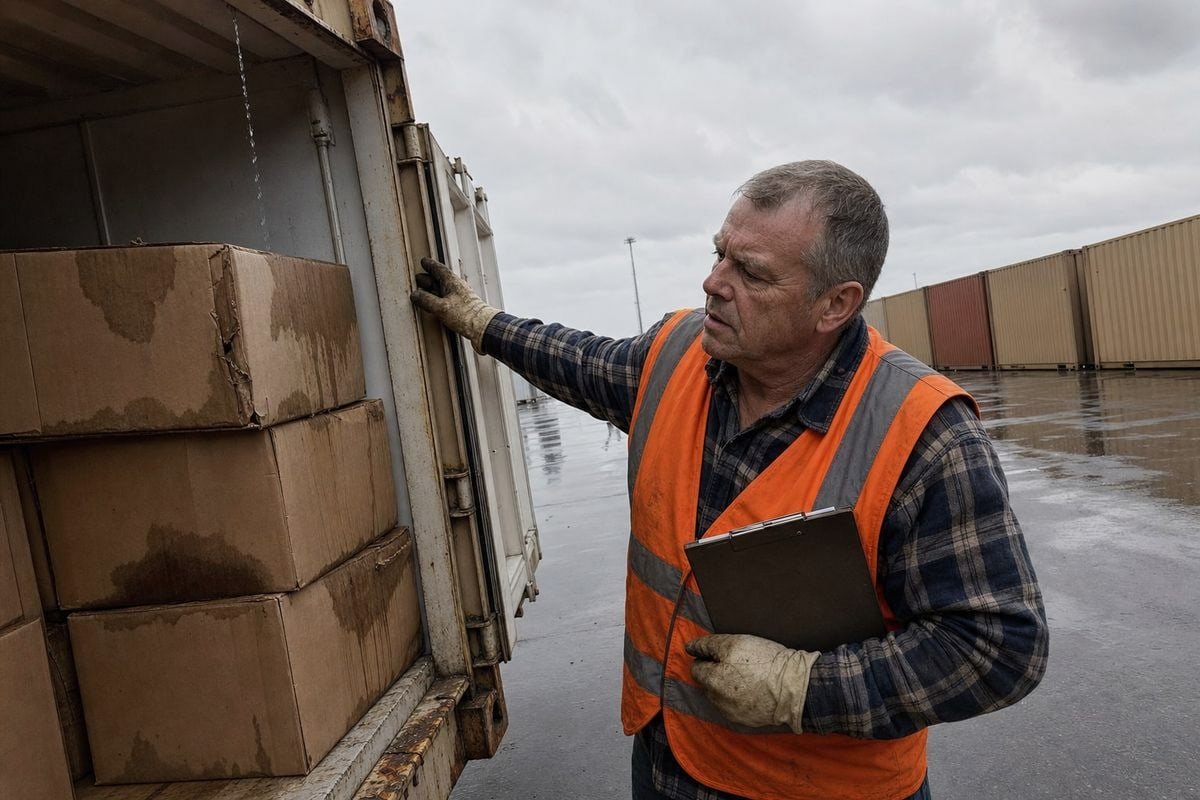
Vor ein paar Jahren kam ein Container mit unseren wachsbeschichteten Feuerstartern in Rotterdam mit durchnässten Kartons auf der obersten Ebene an. Diese Reklamation lehrte uns genau, wo die Basic Risks endet.
All Risks deckt Diebstahl, Unterschlagung, Nichtlieferung, Bruch, Dellen, grobe Handhabung und Süß- oder Meerwasserschäden ab – nichts davon ist in Basic Risks enthalten. Basic Risks zahlt nur für katastrophale benannte Gefahren wie Feuer, Explosion, Stranden, Sinken oder Schiffskollision während der Reise.
Die beiden Policen stammen von den Institut-Klauseln für Fracht 1. All Risks folgt ICC(A). Basic Risks folgt ICC(C). Einige Versicherer verwenden ältere Bezeichnungen wie FPA oder WPA, aber die Logik ist dieselbe. Eine ist breit. Eine ist eng.
Hier ist der Vergleich, den wir mit Käufern teilen, die fragen:
| Verlustart | Alle Risiken (ICC A) | Grundrisiken (ICC C) |
|---|---|---|
| Feuer oder Explosion | Abgedeckt | Abgedeckt |
| Sinken oder Stranden des Schiffes | Abgedeckt | Abgedeckt |
| Kollision oder Kentern | Abgedeckt | Abgedeckt |
| Diebstahl und Unterschlagung | Abgedeckt | Nicht abgedeckt |
| Bruch und Dellen | Abgedeckt | Nicht abgedeckt |
| Regen- oder Meerwassernässe | Abgedeckt | Nicht abgedeckt |
| Schäden durch grobe Handhabung | Abgedeckt | Nicht abgedeckt |
| Nichtlieferung von Paketen | Abgedeckt | Nicht abgedeckt |
Die Beweislast ist ebenfalls unterschiedlich
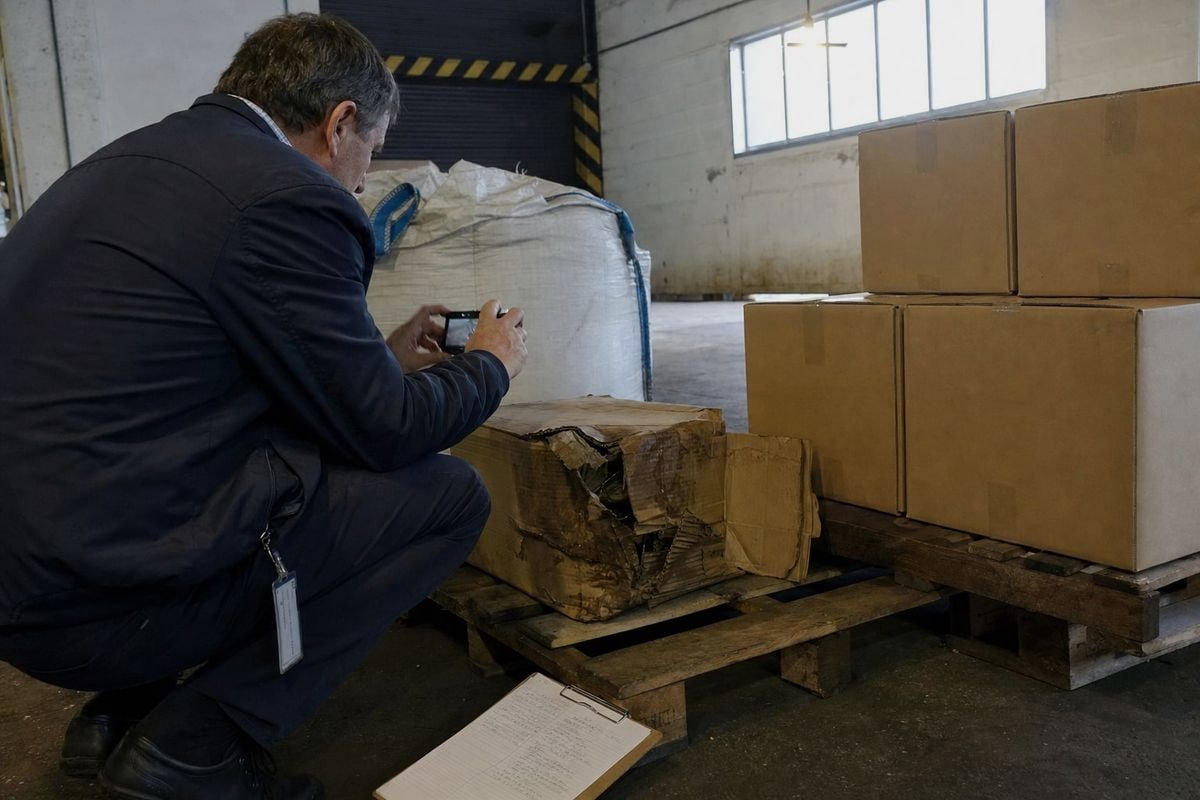
Dieser Teil überrascht viele Importeure. Unter All Risks weisen Sie physische Schäden durch eine externe Ursache nach, und der Versicherer muss den Nachweis einer Ausnahme erbringen, um Sie abzulehnen. Unter Basic Risks müssen Sie nachweisen, dass Ihr Verlust eine der benannten Gefahren abdeckt. Das ist eine viel schwierigere Aufgabe, wenn ein Karton einfach zerdrückt und nass ankommt.
All Risks ist immer noch nicht alles
Seien Sie vorsichtig mit dem Namen. All Risks schließt Verspätung, Eigenverschulden, schlechte Verpackung, normale Abnutzung sowie Krieg oder Streiks aus, sofern nicht anders vereinbart. Wir raten Käufern immer, die Ausschlussseite zu lesen, nicht das Marketingetikett. Die Formulierung definiert den Schutz.
Welche Art von Versicherung sollte ich beim Import von Farblaser- und Wachsfeuerprodukten für die Spitzenzeit wählen?
Wenn Käufer ihre Augustbestellungen für unsere Farblaser-Kiefernkegel und Magic Fire-Pakete aufgeben, erhöhen wir die Versicherung immer im selben Gespräch wie den Versandplan. Die beiden Entscheidungen gehören zusammen.
Wählen Sie All Risks für saisonale Farblaser- und Wachsfeuerprodukte. Diese Waren sind als Einzelhandelsware verpackt und haben feste Verkaufsfenster. Daher können Diebstahl, Feuchtigkeitsschäden und zerdrückte Verkaufsverpackungen – die alle unter Basic Risks ausgeschlossen sind – die Einnahmen einer ganzen Saison vernichten, nicht nur den Warenwert.
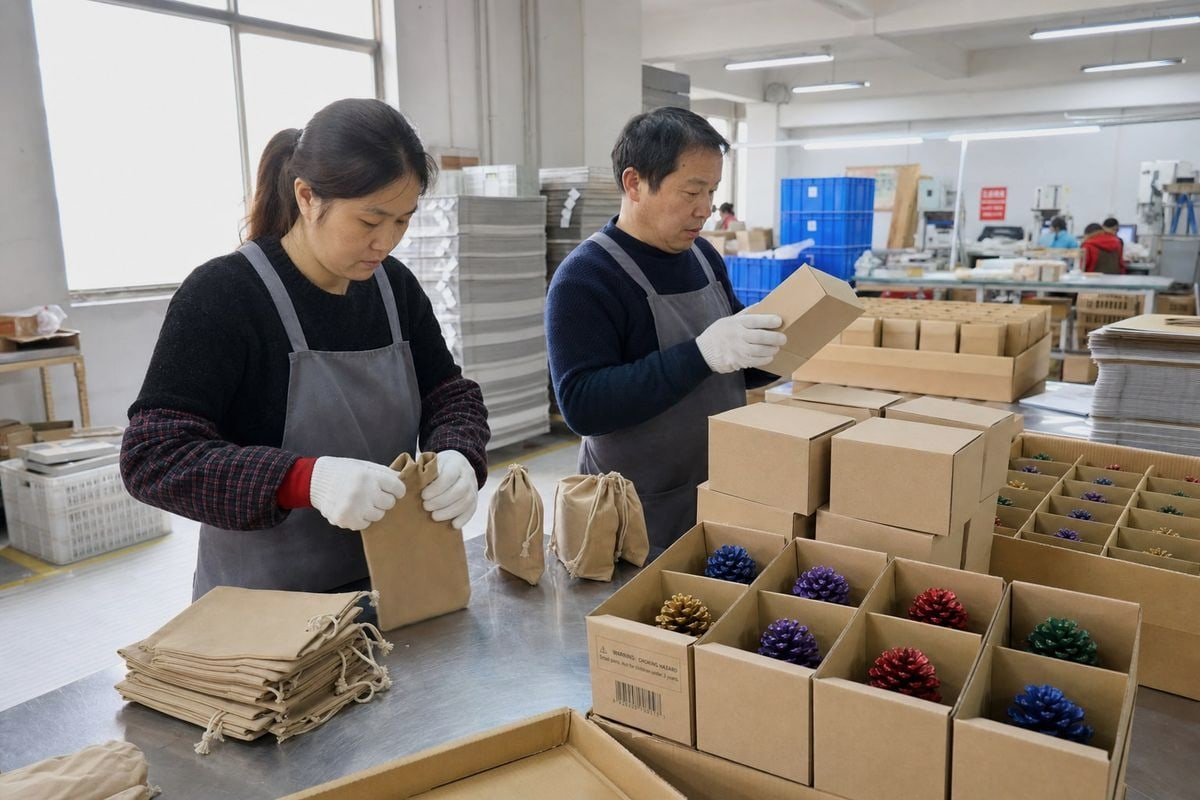
Denken Sie darüber nach, was tatsächlich im Container liegt. Unsere Farblaser-Kiefernkegel werden in Kraftbeuteln und Verkaufsboxen versandt. Wachsfeuerstarter werden in verkaufsfertigen Kartons mit bereits angebrachten Barcodes und Warnhinweisen versandt. Dies ist ein verkaufsfertiges Produkt, kein Rohmaterial.
Warum verkaufsfertige saisonale Waren die Rechnung ändern
Massengüter können ein wenig Nässe oder Dellen vertragen. Einzelhandelsverpackungen nicht. Eine wasserfleckige Verkaufsbox ist bei Einzelhändlern vom Typ Home Depot unverkäuflich, auch wenn das Produkt darin noch perfekt brennt. Daher ist die praktische Verlustrate bei verpackten saisonalen Waren höher als die Rate der physischen Schäden. Basic Risks würde dafür nicht aufkommen.
Es gibt ein faires Gegenargument. Einige Käufer sagen uns, dass Basic Risks für geringwertige, widerstandsfähige Fracht rational ist, und sie haben Recht. Wenn Sie lose Massenware mit hohen Margen und flexiblen Lieferzeiten importieren, können die Prämieneinsparungen sinnvoll sein. Saisonale Feuerprodukte scheitern jedoch an allen drei Tests:
- Die Wertdichte ist moderat bis hoch. Ein 40-Fuß-Container mit privaten Farblaserprodukten hat einen echten Rechnungswert.
- Die Verpackung ist das Produkt. Beschädigte Einzelhandelskartons bedeuten Nacharbeit oder Abschreibungen.
- Das Fenster ist fixiert. Die Q4-Kamin-Saison und die Sommer-Camping-Saison warten nicht auf eine Ersatzlieferung.
Passen Sie die Deckung an die Ware an
| Ladungsart | Vorgeschlagene Deckung | Grund |
|---|---|---|
| Einzelhandelsverpackte Farblaserprodukte | Alle Risiken | Verpackungsschäden und Diebstahlrisiko |
| Wachsfeueranzünder in Displaykartons | Alle Risiken | Feuchtigkeitsempfindliche Einzelhandelsverpackungen |
| Rohe Wachs- oder Holzmasse | Grundrisiken können ausreichen | Widerstandsfähige, geringe Wertdichte |
| Elektronik oder Markenartikel | Alle Risiken | Hohe Diebstahl- und Handhabungsbelastung |
Eine weitere Nuance von unserer Exportseite: konforme Waren mit Viele DIY-Artikel verwischen die Grenze zwischen bemalten Dekorationszapfen und farbwechselnden Feuerstartern. In einer kommerziellen Geschenkbox ist diese Mehrdeutigkeit ein echtes Risiko. Ein Empfänger könnte einen rein dekorativen lackierten Zapfen ins Feuer werfen oder einen behandelten Feuerstarter-Zapfen jahrelang im Regal ausstellen. Kennzeichnen Sie daher den Verwendungszweck deutlich. Wir drucken "Feuerstarter – nur einen auf einmal verbrennen" oder "Nur zur Dekoration" direkt auf den Beutel. Einige Bastler argumentieren, dass Feuerstarter-Zapfen überhaupt nicht in Dekorationsgeschenke gemischt werden sollten. Wir widersprechen – aber nur, wenn die Kennzeichnung eindeutig ist. Klare Etiketten lösen den Einwand. 2 und ordnungsgemäße DG-Klassifizierung beschleunigen die Abfertigung an Häfen. Schnellere Abfertigung bedeutet weniger Verweilzeit in überlasteten Terminals, was Ihr Risikoprofil leise senkt, unabhängig davon, welche Police Sie abschließen.
Wie viel mehr kostet die All Risks-Deckung im Vergleich zur Basic Risks, und lohnt sie sich für meine Bestellmenge?
Käufer gehen oft davon aus, dass die Prämienlücke riesig ist. Dann rechnen wir die Zahlen für einen echten Container zusammen, und die Überraschung kehrt sich normalerweise um.
"Alle Risiken" kostet typischerweise 0,31 TP3T bis 0,51 TP3T des versicherten Warenwerts, verglichen mit etwa 0,11 TP3T bis 0,21 TP3T für "Grundrisiken" – etwa das Zwei- bis Dreifache. Bei einer saisonalen Sendung von $50.000 beträgt dieser Unterschied oft nur $100 bis $200 an absoluter Prämie.
Prozentsätze verbergen die Wahrheit. Absolute Dollar enthüllen sie. Lassen Sie mich Ihnen die Arithmetik zeigen, die wir mit Importeuren bei Probe- und Folgeaufträgen durchgehen.
Die tatsächliche Prämienlücke in Dollar
| Versicherungswert | Grundrisiken (~0,15%) | Alle Risiken (~0,4%) | Zusätzliche Kosten | Zusätzliche Kosten als % der Bestellung |
|---|---|---|---|---|
| $20.000 Probeauftrag | $30 | $80 | $50 | 0.25% |
| $50.000 Container | $75 | $200 | $125 | 0.25% |
| $150.000 Hauptsaisonprogramm | $225 | $600 | $375 | 0.25% |
Wägen Sie nun die Lücke im Schutz dagegen ab. Die häufigsten Seefrachtansprüche sind Nässe, Transportschäden und Diebstahl. Alle fallen unter "Alle Risiken" und nicht unter "Grundrisiken". Die günstige Police spart Ihnen also eine kleine, sichere Prämie und lässt Sie den wahrscheinlichsten Verlusten ausgesetzt. Das ist die Falle des sparsamen Pfennigs, aber des verschwenderischen Talers.
Die Margenstruktur entscheidet die Antwort
Hier ist der ehrliche Rahmen. Wenn ein Totalverlust Ihrer Sendung nur Ihr Quartal leicht beeinträchtigen würde, können "Grundrisiken" plus Selbstversicherung eine kalkulierte Wette sein. Wenn ein Teilschaden Ihren saisonalen Gewinn schmälern würde – was für die meisten Feiertagsbestände gilt –, ist die zusätzliche Prämie eine der günstigsten Absicherungen, die Ihnen in Ihrem gesamten Lieferkette 3.
Achten Sie auch auf saisonale Verladung. Einige Versicherer berechnen während der Taifun- und Hurrikansaison Zuschläge auf "Grundrisiken"-Policen. Das verringert leise die Preisdifferenz genau dann, wenn das Risiko am höchsten ist. Bitten Sie Ihren Makler um beide Angebote für Ihre tatsächlichen Abfahrtsdaten, nicht um Jahresdurchschnitte.
Was passiert, wenn meine Sendung während der Feiertagsversandsaison mit hohem Volumen verspätet oder beschädigt wird, und welche Police schützt mich am besten?
Abfahrten im Oktober aus Ningbo sehen nicht aus wie Abfahrten im April. Wir beobachten, wie sich die Terminals jedes Jahr füllen, und planen unsere Produktions- und Buchungspläne genau um diesen Engpass herum.
Während der Hauptsaison schützt Sie "Alle Risiken" am besten, da Überlastung, überstürzte Verladung, zusätzliche Umladung und starkes Herbstwetter die Diebstahl-, Nässe- und Transportschäden vervielfachen, die "Grundrisiken" ausschließen. Beachten Sie, dass keine Police reine Verzögerungen abdeckt – die Versicherung zahlt für physische Verluste, nicht für verpasste Verkaufsfenster.

Die Hauptsaison erhöht nicht nur das Volumen. Sie verändert die Art und Weise, wie Ihre Fracht bei jedem Schritt behandelt wird. Das Verständnis dieser Kette zeigt, warum die Frage der Deckung von September bis Dezember schärfer wird.
Wie die Hauptsaison jedes Risiko verstärkt
- Überstürzte Verladung und Entladung. Kranführer und Hafenarbeiter arbeiten unter Zeitdruck schneller. Die Ansprüche wegen Transportschäden steigen.
- Überfüllte Terminals. Container liegen länger in gestapelten Höfen. Die Verweilzeit erhöht das Risiko von Diebstahl und Unterschlagung.
- Mehr Umladung. Überbuchte Direktverbindungen drängen Fracht auf Routen mit zusätzlichen Hafenanläufen. Jedes zusätzliche Heben ist ein zusätzliches Risiko.
- Herbst- und Winterwetter. Taifunsaison 4 im Pazifik und Nordatlantik bedeuten Stürme rauere See, mehr Containerverluste und mehr Beiträge zur Großen Haverei 5 Erklärungen.
Der letzte Punkt verdient Aufmerksamkeit. Wenn ein Schiff eine Beiträge zur Großen Haverei 6 erklärt – zum Beispiel nach schweren Wetterschäden –, muss jeder Frachteigentümer zum gemeinsamen Verlust beitragen, bevor er seine Waren freigibt. Richtige Frachtversicherung stellt diese Sicherheit für Sie bereit. Ohne sie bleibt Ihr Feiertagsinventar als Geisel im Hafen, während Sie eine Bareinzahlung arrangieren.
Was ist mit der Verzögerung selbst?
Seien Sie hier klar: Keine Standard-Frachtpolice, auch nicht "Alle Risiken", zahlt allein für ein verpasstes Verkaufsfenster, das durch Verzögerung verursacht wird. Delay is a supply chain problem, not an insurance product. Our answer on the factory side is early production slots, realistic lead times, and consistent batch quality so nothing bounces at inspection. For repeat seasonal programs, pairing All Risks with an open cover policy 7 keeps pre-negotiated terms running across every peak-season shipment without renegotiating each booking.
Schlussfolgerung
Skimping on cargo insurance saves pennies and risks your whole season. For seasonal ocean shipping of retail-ready goods, the small step up from Basic Risks to All Risks is usually the smartest money in your landed cost.
The real question was never All Risks vs Basic Risks in the abstract. It was whether you want to insure only shipwrecks, or also the wet cartons, crushed boxes, and pilfered pallets that actually happen every peak season. For color-flame products, wax firestarters, and any holiday inventory with a fixed selling window, All Risks earns its premium many times over. Read the exclusions, get quotes for your actual sailing dates, and work with a factory partner whose compliance paperwork and consistent quality keep your cargo moving instead of sitting in a congested port. That combination — broad cover plus a reliable production partner — is what protects a season.
Fußnoten
1. Explains the ICC(A)/ICC(C) framework underlying All Risks and Basic Risks coverage definitions. ↩︎
2. Background on the inspection and certification bodies referenced for compliant export goods. ↩︎
3. Broad background concept for the logistics and risk-planning context of seasonal shipping. ↩︎
4. Government meteorological reference explaining tropical storm seasons affecting Pacific shipping routes. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Diskutieren Sie mit