







Elegir entre seguro contra Todo Riesgo y Riesgo Básico casi le cuesta a uno de nuestros compradores toda su temporada del cuarto trimestre. Después de enviar productos de llama de color de nuestras líneas de Ningbo durante 17 años, hemos aprendido bien esta lección.
El seguro contra Todo Riesgo cubre la mayoría de las pérdidas o daños físicos por causas externas, a menos que se excluyan específicamente, mientras que el Riesgo Básico solo cubre peligros nombrados como incendio, hundimiento, encallamiento y colisión. Para el transporte marítimo estacional, Todo Riesgo protege contra las pérdidas comunes —robo, humedad y daños por manipulación— que Riesgo Básico ignora.
La etiqueta de la póliza importa menos que lo que realmente paga. Permítanme guiarlos a través de las diferencias reales, los costos reales y cómo decidir para sus propios pedidos de temporada alta.
¿Qué cubre exactamente Todo Riesgo que Riesgo Básico no cubre para mis envíos de temporada?
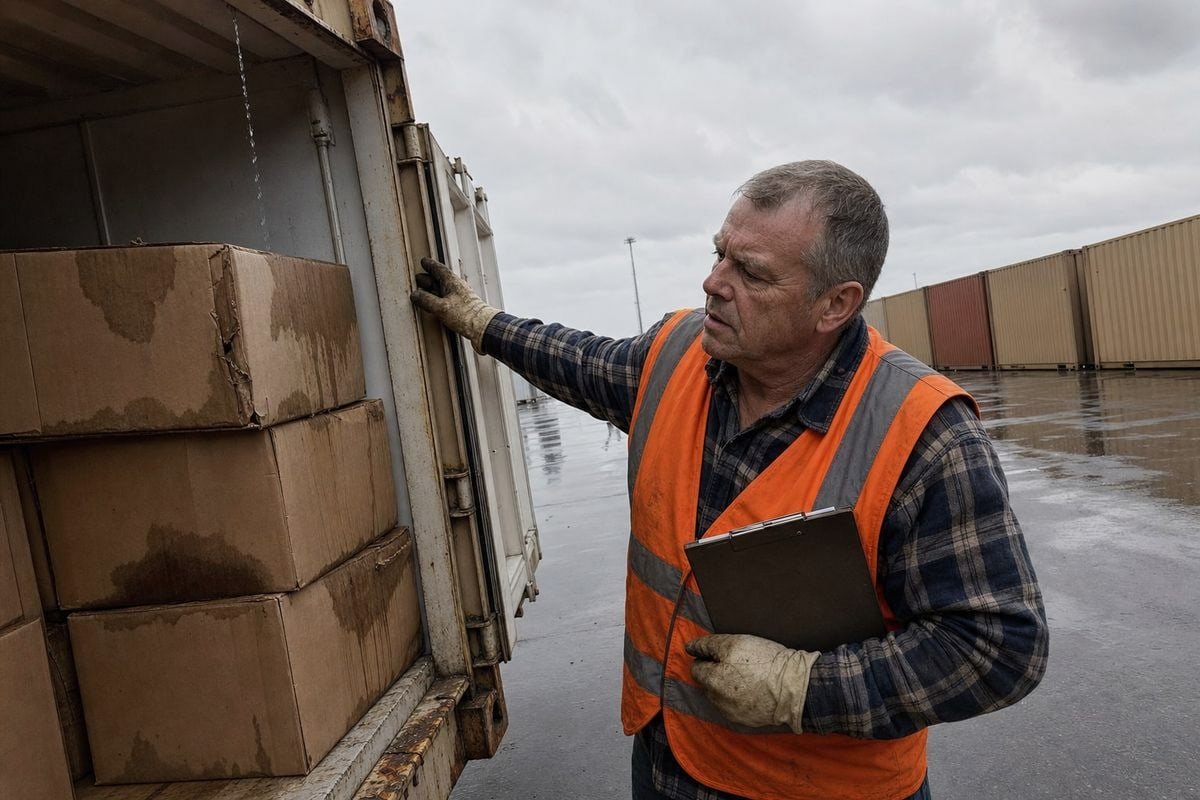
Hace unos años, un contenedor de nuestros iniciadores de fuego encerados llegó a Rotterdam con cajas empapadas de lluvia en el nivel superior. Esa reclamación nos enseñó exactamente dónde termina Riesgo Básico.
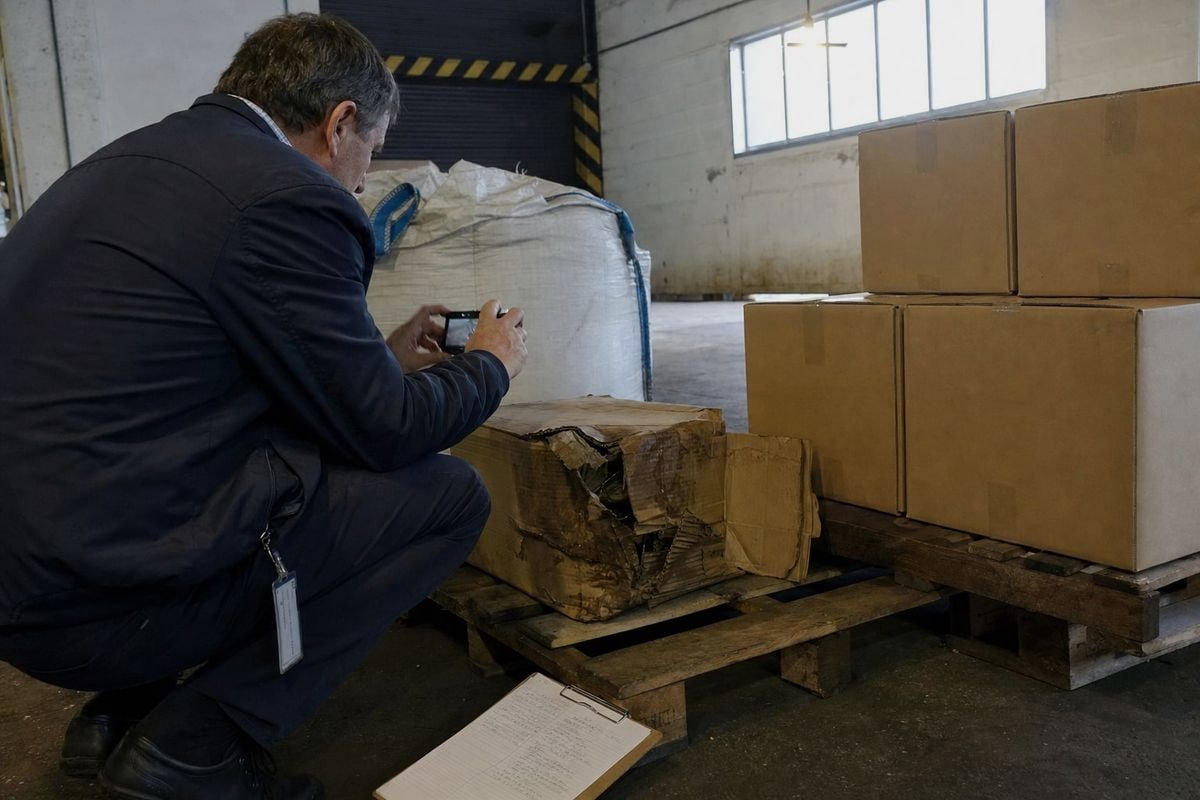
Todo Riesgo cubre robo, hurto, no entrega, rotura, abolladuras, manipulación brusca y daños por agua dulce o salada, nada de lo cual incluye Riesgo Básico. Riesgo Básico solo paga por peligros catastróficos nombrados como incendio, explosión, encallamiento, hundimiento o colisión de la embarcación durante el viaje.
Las dos pólizas provienen de las Cláusulas de Carga del Instituto 1. Todo Riesgo sigue ICC(A). Riesgo Básico sigue ICC(C). Algunas aseguradoras usan etiquetas más antiguas como FPA o WPA, pero la lógica es la misma. Una es amplia. Una es estrecha.
Aquí está la vista comparativa que compartimos con los compradores que preguntan:
| Tipo de Pérdida | Todo Riesgo (ICC A) | Riesgo Básico (ICC C) |
|---|---|---|
| Incendio o explosión | Cubierto | Cubierto |
| Hundimiento o encallamiento de la embarcación | Cubierto | Cubierto |
| Colisión o vuelco | Cubierto | Cubierto |
| Robo y hurto | Cubierto | No cubierto |
| Rotura y abolladuras | Cubierto | No cubierto |
| Humedad por lluvia o agua de mar | Cubierto | No cubierto |
| Daños por manipulación brusca | Cubierto | No cubierto |
| No entrega de paquetes | Cubierto | No cubierto |
La carga de la prueba también es diferente
Esta parte sorprende a muchos importadores. Bajo Todo Riesgo, usted demuestra daño físico por una causa externa, y la aseguradora debe probar que se aplica una exclusión para negarle. Bajo Riesgo Básico, usted debe probar que su pérdida se ajusta a uno de los peligros nombrados. Ese es un trabajo mucho más difícil cuando una caja simplemente llega aplastada y mojada.
Todo Riesgo todavía no lo es todo
Tenga cuidado con el nombre. Todo Riesgo excluye retrasos, vicio inherente, embalaje deficiente, desgaste ordinario, y guerra o huelgas a menos que se refrende. Siempre decimos a los compradores que lean la página de exclusiones, no la etiqueta de marketing. La redacción define la protección.
¿Qué tipo de seguro debo elegir al importar productos de llama de color y fuego de cera para la temporada alta?
Cuando los compradores realizan sus pedidos de agosto de nuestras piñas de llama de color y paquetes Magic Fire, siempre aumentamos el seguro en la misma llamada que el calendario de envío. Las dos decisiones van juntas.
Elija Todo Riesgo para productos estacionales de llama de color y fuego de cera. Estas mercancías son inventario minorista empaquetado con ventanas de venta fijas, por lo que el robo, los daños por humedad y el aplastamiento del embalaje de exhibición —todos excluidos bajo Riesgo Básico— pueden destruir los ingresos de toda una temporada, no solo el valor de la carga.
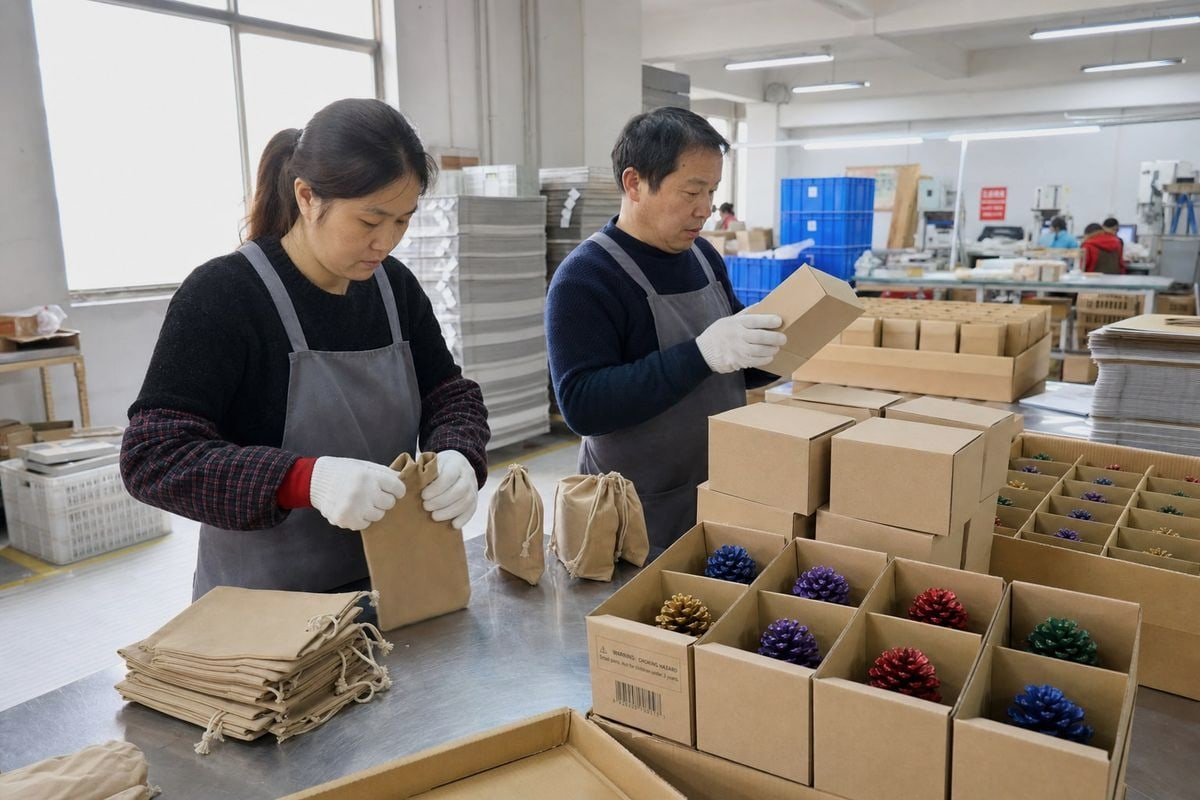
Piense en lo que realmente va en el contenedor. Nuestras piñas de llama de color se envían en bolsas de kraft y cajas de exhibición. Los iniciadores de fuego de cera se envían en cajas listas para la venta minorista con códigos de barras y etiquetas de advertencia ya aplicados. Este es un producto listo para el estante, no materia prima.
Por qué los productos estacionales listos para el estante cambian el cálculo
Las materias primas a granel pueden absorber un poco de humedad o abolladuras. El embalaje minorista no puede. Una caja de exhibición manchada de agua no se puede vender en minoristas tipo Home Depot, ¡incluso si el producto interior todavía arde perfectamente! Por lo tanto, la tasa de pérdida práctica en productos estacionales empaquetados es mayor que la tasa de daño físico. Riesgo Básico no pagaría nada de eso.
Hay un contraargumento justo. Algunos compradores nos dicen que Riesgo Básico es racional para carga de bajo valor y resistente, y tienen razón. Si importa material a granel suelto con márgenes amplios y plazos flexibles, el ahorro de primas puede tener sentido. Pero los productos de fuego estacionales fallan en las tres pruebas:
- La densidad de valor es moderada a alta. Un contenedor de 40 pies de productos de llama de color de marca privada tiene un valor de factura real.
- El embalaje es el producto. Las cajas minoristas dañadas significan reprocesamiento o bajas.
- La ventana es fija. La temporada de chimeneas del cuarto trimestre y la temporada de campamento de verano no esperan un envío de reemplazo.
Adapte la cobertura a la mercancía
| Tipo de Carga | Cobertura Sugerida | Razón |
|---|---|---|
| Productos de llama de color empaquetados para la venta al por menor | Todos los Riesgos | Daños en el embalaje y riesgo de robo |
| Encendedores de cera en cajas expositoras | Todos los Riesgos | Embalaje minorista sensible a la humedad |
| Cera cruda a granel o madera | Riesgos Básicos pueden ser suficientes | Densidad de bajo valor y resistente |
| Electrónica o productos de marca | Todos los Riesgos | Alta exposición al robo y manipulación |
Un matiz más de nuestro lado de exportación: mercancías conformes con informes de prueba SGS o Intertek 2 y una clasificación DG adecuada que agiliza el paso por los puertos. Un despacho más rápido significa menos tiempo de inactividad en terminales congestionadas, lo que reduce silenciosamente su exposición al riesgo, independientemente de la póliza que compre.
¿Cuánto más cuesta la cobertura de Todo Riesgo en comparación con Riesgo Básico, y vale la pena para el tamaño de mi pedido?
Los compradores a menudo asumen que la diferencia de prima es enorme. Luego, calculamos juntos los números en un contenedor real, y la sorpresa suele ir en la otra dirección.
Todos los Riesgos suele costar entre 0,3% y 0,5% del valor de la carga asegurada, frente a aproximadamente 0,1% a 0,2% para Riesgos Básicos, es decir, entre dos y tres veces más. En un envío de temporada de $50,000, esa diferencia suele ser de solo $100 a $200 en prima absoluta.
Los porcentajes ocultan la verdad. Los dólares absolutos la revelan. Permítanme mostrarles la aritmética que repasamos con los importadores en pedidos de prueba y repetidos.
La diferencia real de prima en dólares
| Valor Asegurado | Riesgos Básicos (~0,15%) | Todos los Riesgos (~0,4%) | Costo Adicional | Costo Adicional como % del Pedido |
|---|---|---|---|---|
| Pedido de prueba de $20,000 | $30 | $80 | $50 | 0.25% |
| Contenedor de $50,000 | $75 | $200 | $125 | 0.25% |
| Programa de temporada alta de $150,000 | $225 | $600 | $375 | 0.25% |
Ahora, ponderen eso frente a la diferencia en protección. Las reclamaciones de carga marítima más frecuentes son mojaduras, daños por manipulación y robo. Todas ellas entran dentro de Todos los Riesgos y quedan fuera de Riesgos Básicos. Por lo tanto, la póliza barata le ahorra una prima pequeña y segura, pero lo deja expuesto a las pérdidas más probables. Esa es la trampa de ser tacaño y derrochador.
La estructura de márgenes decide la respuesta
Aquí está el marco honesto. Si una pérdida total de su envío solo afectara su trimestre, Riesgos Básicos más el autoaseguro pueden ser una apuesta calculada. Si una pérdida parcial aniquilara su beneficio de temporada, lo cual es cierto para la mayoría del inventario navideño, la prima adicional es una de las coberturas más baratas disponibles en todo su cadena de suministro 3.
Además, preste atención a la carga de temporada. Algunas aseguradoras añaden recargos a las pólizas de Riesgos Básicos durante los meses de tifones y huracanes. Eso reduce silenciosamente la diferencia de precio justo cuando el riesgo alcanza su punto máximo. Pida a su corredor ambas cotizaciones para sus fechas de navegación reales, no promedios anuales.
¿Qué sucede si mi envío se retrasa o se daña durante la temporada alta de envíos navideños, y qué póliza me protege mejor?
Los envíos de octubre desde Ningbo no se parecen en nada a los de abril. Observamos cómo se llenan las terminales cada año y planificamos nuestros programas de producción y reserva en torno a esa congestión.
Durante la temporada alta, Todos los Riesgos lo protege mejor porque la congestión, la carga apresurada, el transbordo adicional y el fuerte clima otoñal multiplican las pérdidas por robo, mojadura y manipulación que Riesgos Básicos excluye. Tenga en cuenta que ninguna póliza cubre el retraso puro: el seguro paga la pérdida física, no las ventanas de venta perdidas.

La temporada alta no solo aumenta el volumen. Cambia la forma en que se manipula su carga en cada paso. Comprender esa cadena muestra por qué la cuestión de la cobertura se vuelve más aguda de septiembre a diciembre.
Cómo la temporada alta amplifica cada riesgo
- Carga y descarga apresuradas. Los operadores de grúas y estibadores trabajan más rápido bajo la presión del horario. Aumentan las reclamaciones por daños de manipulación.
- Terminales abarrotadas. Los contenedores permanecen más tiempo en los patios apilados. El tiempo de inactividad aumenta la exposición al robo y al hurto.
- Más transbordo. Los servicios directos con exceso de reservas desvían la carga a rutas con escalas adicionales. Cada elevación adicional es un riesgo adicional.
- Clima de otoño e invierno. Temporada de tifones 4 en el Pacífico y las tormentas del Atlántico Norte significan mares más agitados, más pérdidas de contenedores y más Avería común 5 declaraciones.
Este último punto merece atención. Cuando un buque declara Avería común 6 — después de daños por mal tiempo, por ejemplo — cada propietario de carga debe contribuir a la pérdida compartida antes de liberar sus bienes. Seguro de carga adecuado publica esa garantía por usted. Sin ella, su inventario navideño permanece como rehén en el puerto mientras usted organiza un depósito en efectivo.
¿Qué pasa con la demora en sí?
Sea realista aquí: ninguna póliza de carga estándar, que incluya Todo Riesgo, paga por una ventana de venta perdida causada únicamente por la demora. La demora es un problema de la cadena de suministro, no un producto de seguro. Nuestra respuesta del lado de la fábrica es ranuras de producción tempranas, plazos de entrega realistas, y calidad constante de los lotes para que nada falle en la inspección. Para programas estacionales repetidos, combinar Todo Riesgo con una póliza de cobertura abierta 7 mantiene los términos prenegociados vigentes en cada envío de temporada alta sin tener que renegociar cada reserva.
Conclusión
Ahorrar en el seguro de carga ahorra céntimos y pone en riesgo toda su temporada. Para el transporte marítimo estacional de mercancías listas para la venta al por menor, el pequeño aumento de Riesgos Básicos a Todo Riesgo suele ser la mejor inversión en su coste de llegada.
La verdadera pregunta nunca fue Todo Riesgo frente a Riesgos Básicos en abstracto. Se trataba de si quería asegurar solo naufragios, o también las cajas húmedas, las cajas aplastadas y los palés robados que realmente ocurren cada temporada alta. Para productos de llama de color, encendedores de cera y cualquier inventario festivo con una ventana de venta fija, Todo Riesgo justifica su prima muchas veces. Lea las exclusiones, obtenga cotizaciones para sus fechas de navegación reales y trabaje con un socio de fábrica cuyo papeleo de cumplimiento y calidad constante mantengan su carga en movimiento en lugar de quedarse en un puerto congestionado. Esa combinación —cobertura amplia más un socio de producción fiable— es lo que protege una temporada.
Notas al pie
Explica el marco ICC(A)/ICC(C) que subyace a las definiciones de cobertura de Todo Riesgo y Riesgos Básicos. ↩︎
Antecedentes sobre los organismos de inspección y certificación a los que se hace referencia para las mercancías de exportación conformes. ↩︎
Amplio concepto de fondo para el contexto logístico y de planificación de riesgos del transporte marítimo estacional. ↩︎
Referencia meteorológica gubernamental que explica las temporadas de tormentas tropicales que afectan a las rutas de transporte marítimo del Pacífico. ↩︎
Antecedentes sobre el principio del derecho marítimo al que se hace referencia al discutir las contribuciones de pérdidas compartidas durante la temporada alta.
{
</p>
<p></p>
</body></html>">
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Únete a la conversación