







كاد اختيار التأمين الشامل للمخاطر مقابل المخاطر الأساسية أن يكلف أحد عملائنا موسم الربع الرابع بأكمله. بعد شحن منتجات الألوان النارية من خطوط نينغبو الخاصة بنا لمدة 17 عامًا، تعلمنا هذا الدرس جيدًا.
يغطي تأمين المخاطر الشاملة معظم الخسائر المادية أو الأضرار الناجمة عن أسباب خارجية ما لم يتم استثناؤها صراحةً، بينما تغطي المخاطر الأساسية الأخطار المسماة فقط مثل الحريق، الغرق، الجنوح، والاصطدام. بالنسبة للشحن البحري الموسمي، يحمي التأمين الشامل للمخاطر من الخسائر الشائعة - السرقة، الرطوبة، وأضرار المناولة - التي تتجاهلها المخاطر الأساسية.
الملصق الموجود على البوليصة يهم أقل من ما تدفعه فعليًا. دعني أشرح لك الفروقات الحقيقية، التكاليف الحقيقية، وكيفية اتخاذ القرار لطلبات موسم الذروة الخاصة بك.
ما الذي يغطيه التأمين الشامل للمخاطر بالضبط ولا تغطيه المخاطر الأساسية لشحناتي الموسمية؟
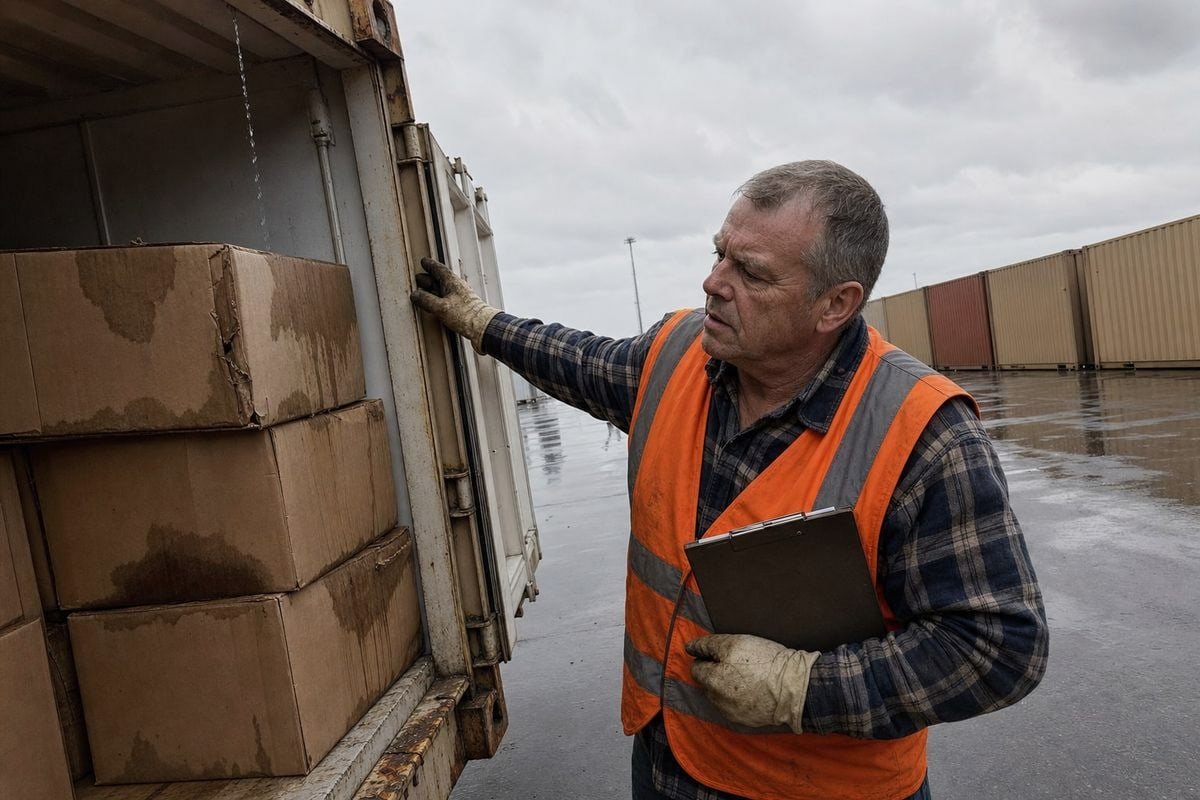
قبل بضع سنوات، وصلت حاوية من شمعات الإشعال المغطاة بالشمع إلى روتردام مع صناديق مبللة بالمطر في الطبقة العليا. علمتنا تلك المطالبة بالضبط أين تتوقف المخاطر الأساسية.
يغطي التأمين الشامل للمخاطر السرقة، الاختلاس، عدم التسليم، الكسر، الخدوش، المناولة الخشنة، وأضرار المياه العذبة أو مياه البحر - ولا يشمل أيًا من ذلك المخاطر الأساسية. تدفع المخاطر الأساسية فقط للأخطار المسماة الكارثية مثل الحريق، الانفجار، الجنوح، الغرق، أو اصطدام السفينة أثناء الرحلة.
تأتي البوليصتان من شروط الشحن المعهد 1. يتبع التأمين الشامل للمخاطر ICC(A). تتبع المخاطر الأساسية ICC(C). يستخدم بعض شركات التأمين تسميات أقدم مثل FPA أو WPA، لكن المنطق هو نفسه. أحدهما واسع. والآخر ضيق.
إليك العرض جنبًا إلى جنب الذي نشاركه مع العملاء الذين يسألون:
| نوع الخسارة | المخاطر الشاملة (ICC A) | المخاطر الأساسية (ICC C) |
|---|---|---|
| حريق أو انفجار | مغطى | مغطى |
| غرق أو جنوح السفينة | مغطى | مغطى |
| اصطدام أو انقلاب | مغطى | مغطى |
| سرقة واختلاس | مغطى | غير مغطى |
| كسر وخدوش | مغطى | غير مغطى |
| بلل المطر أو مياه البحر | مغطى | غير مغطى |
| ضرر المناولة الخشنة | مغطى | غير مغطى |
| عدم تسليم الطرود | مغطى | غير مغطى |
عبء الإثبات مختلف أيضًا
هذا الجزء يفاجئ العديد من المستوردين. بموجب التأمين الشامل للمخاطر، تُظهر ضررًا ماديًا ناتجًا عن سبب خارجي، ويجب على شركة التأمين إثبات انطباق استثناء لرفضك. بموجب المخاطر الأساسية، يجب عليك إثبات أن خسارتك تتناسب مع أحد الأخطار المسماة. هذه مهمة أصعب بكثير عندما تصل علبة ببساطة مسحوقة ورطبة.
التأمين الشامل للمخاطر لا يزال ليس كل شيء
كن حذرًا مع الاسم. يستثني التأمين الشامل للمخاطر التأخير، العيوب المتأصلة، سوء التعبئة، البلى العادي، والحرب أو الإضرابات ما لم يتم التصديق عليها. نخبر العملاء دائمًا بقراءة صفحة الاستثناءات، وليس ملصق التسويق. تحدد الصياغة الحماية.
أي نوع من التأمين يجب أن أختار عند استيراد منتجات الألوان النارية وشمعات الإشعال لموسم الذروة؟
عندما يقدم العملاء طلباتهم لشهر أغسطس لمنتجاتنا من الألوان النارية والصنوبر وشمعات الإشعال السحرية، فإننا دائمًا ما نرفع التأمين في نفس المكالمة مع جدول الشحن. القراران مرتبطان.
اختر التأمين الشامل للمخاطر لمنتجات الألوان النارية وشمعات الإشعال الموسمية. هذه البضائع معبأة كمخزون بيع بالتجزئة مع نوافذ بيع ثابتة، لذا فإن السرقة، تلف الرطوبة، وتهشم عبوات العرض - وكلها مستثناة بموجب المخاطر الأساسية - يمكن أن تدمر إيرادات موسم كامل، وليس فقط قيمة البضائع.
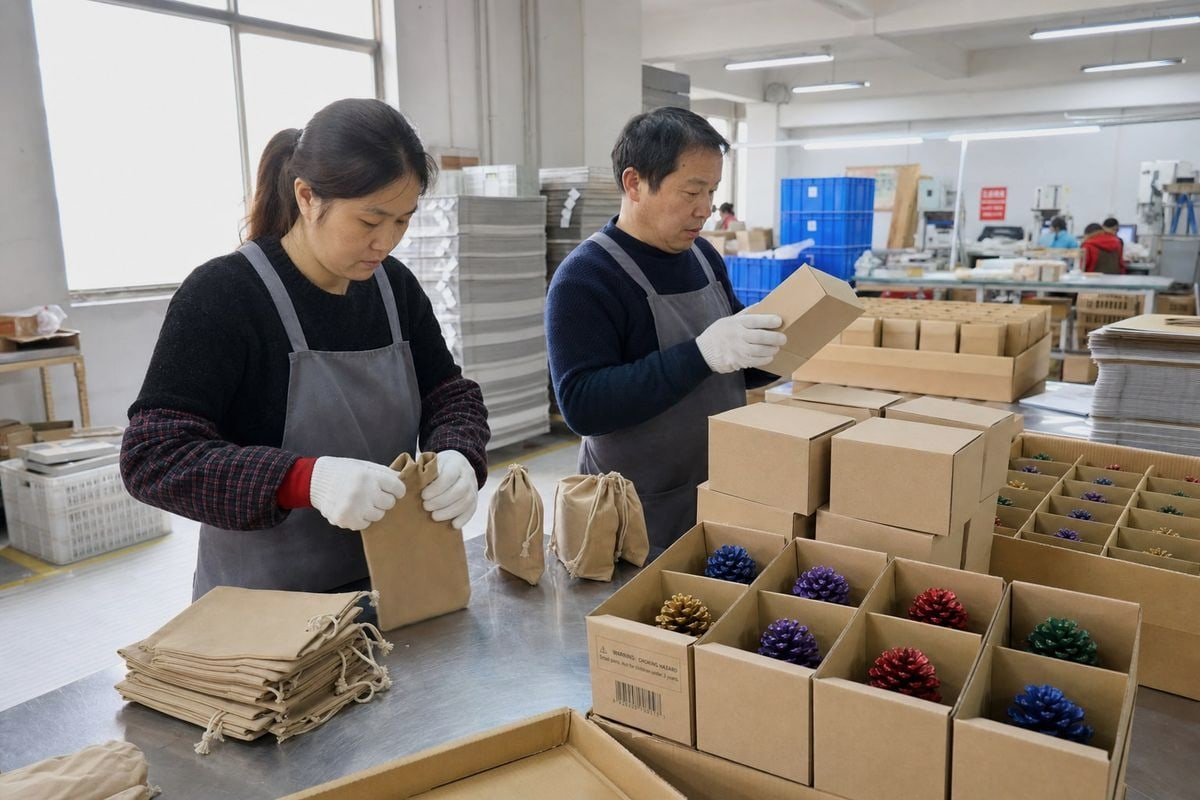
فكر فيما هو موجود فعليًا في الحاوية. تُشحن منتجاتنا من الألوان النارية في أكياس ورقية وصناديق عرض. تُشحن شمعات الإشعال في صناديق جاهزة للبيع بالتجزئة مع رموز شريطية وملصقات تحذيرية مطبقة بالفعل. هذا منتج جاهز للعرض، وليس مادة خام.
لماذا تغير البضائع الموسمية الجاهزة للعرض الحسابات
يمكن للسلع السائبة امتصاص القليل من البلل أو الخدوش. لا يمكن لعبوات البيع بالتجزئة. صندوق عرض ملوث بالمياه غير قابل للبيع في متاجر مثل هوم ديبوت، حتى لو كان المنتج بداخله لا يزال يحترق بشكل مثالي. لذا فإن معدل الخسارة العملي للبضائع الموسمية المعبأة أعلى من معدل الضرر المادي. لن تدفع المخاطر الأساسية مقابل أي من ذلك.
هناك حجة مضادة عادلة. يخبرنا بعض العملاء أن المخاطر الأساسية منطقية للبضائع ذات القيمة المنخفضة والمرنة، وهم على حق. إذا كنت تستورد مواد سائبة بكميات كبيرة بهوامش ربح سميكة وتوقيت مرن، فإن وفورات الأقساط يمكن أن تكون منطقية. لكن منتجات الإشعال الموسمية تفشل في الاختبارات الثلاثة:
- كثافة القيمة معتدلة إلى عالية. حاوية بحجم 40 قدمًا من منتجات الألوان النارية ذات العلامة التجارية الخاصة تحمل قيمة فاتورة حقيقية.
- العبوة هي المنتج. صناديق البيع بالتجزئة التالفة تعني إعادة العمل أو الشطب.
- النافذة ثابتة. موسم مواقد الإشعال في الربع الرابع وموسم التخييم الصيفي لا ينتظران شحنة بديلة.
طابق التغطية مع السلعة
| نوع البضائع | الغلاف المقترح | السبب |
|---|---|---|
| منتجات اللهب الملون المعبأة في عبوات البيع بالتجزئة | جميع المخاطر | مخاطر تلف العبوات والسرقة |
| مشعلات الشمع في صناديق العرض | جميع المخاطر | عبوات البيع بالتجزئة الحساسة للرطوبة |
| شمع خام بكميات كبيرة أو أخشاب | قد تكون المخاطر الأساسية كافية | كثافة قيمة منخفضة ومرنة |
| إلكترونيات أو سلع ذات علامات تجارية | جميع المخاطر | تعرض كبير للسرقة والتعامل |
فارق بسيط آخر من جانب التصدير لدينا: البضائع المتوافقة مع أكواز زخرفية مقابل أكواز وظيفية - قرر أولاً 2 والتصنيف الصحيح للبضائع الخطرة يفرغ الموانئ بشكل أسرع. التخليص الأسرع يعني وقت انتظار أقل في المحطات المزدحمة، مما يقلل بشكل خفي من تعرضك للمخاطر بغض النظر عن البوليصة التي تشتريها.
كم تزيد تكلفة تغطية المخاطر الشاملة مقارنة بالمخاطر الأساسية، وهل تستحق ذلك لحجم طلبي؟
غالبًا ما يفترض المشترون أن فجوة الأقساط ضخمة. ثم نقوم بحساب الأرقام معًا على حاوية حقيقية، والمفاجأة عادة ما تكون في الاتجاه الآخر.
عادةً ما تكلف جميع المخاطر ما بين 0.31٪ و 0.5٪ من قيمة البضائع المؤمن عليها، مقابل ما يقرب من 0.1٪ إلى 0.2٪ للمخاطر الأساسية - أي ضعف أو ثلاثة أضعاف. على شحنة موسمية بقيمة 50 ألف دولار، غالبًا ما يكون هذا الفرق 100 دولار إلى 200 دولار فقط في الأقساط المطلقة.
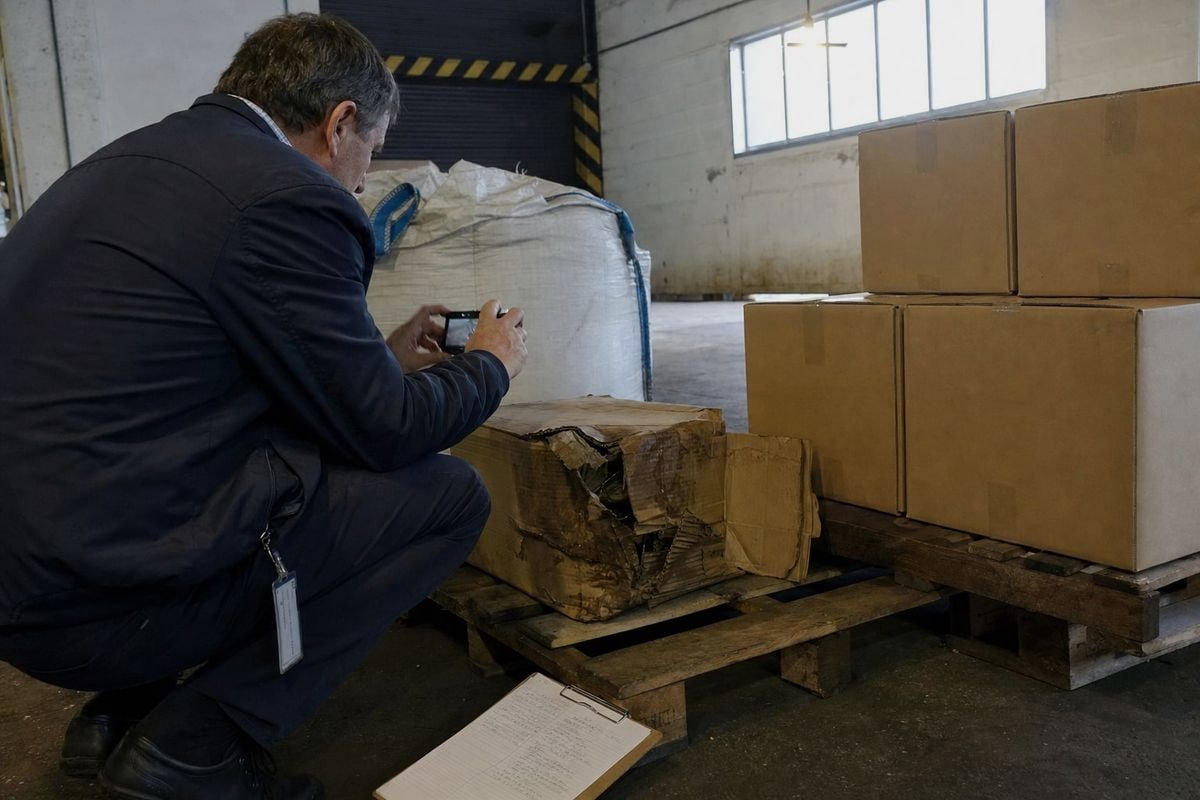
النسب المئوية تخفي الحقيقة. الدولارات المطلقة تكشفها. دعني أريك الحسابات التي نجريها مع المستوردين على الطلبات التجريبية والمتكررة.
فجوة الأقساط الحقيقية بالدولارات
| القيمة المؤمن عليها | المخاطر الأساسية (حوالي 0.15٪) | جميع المخاطر (حوالي 0.4٪) | تكلفة إضافية | تكلفة إضافية كنسبة مئوية من الطلب |
|---|---|---|---|---|
| طلب تجريبي بقيمة 20 ألف دولار | $30 | $80 | $50 | 0.25% |
| حاوية بقيمة 50 ألف دولار | $75 | $200 | $125 | 0.25% |
| برنامج موسم الذروة بقيمة 150 ألف دولار | $225 | $600 | $375 | 0.25% |
الآن قارن ذلك بفجوة الحماية. المطالبات الأكثر شيوعًا للشحن البحري هي التبلل، وتلف المناولة، والسرقة. كلها تقع ضمن جميع المخاطر وخارج المخاطر الأساسية. لذا فإن البوليصة الرخيصة توفر لك قسطًا صغيرًا ومؤكدًا بينما تتركك معرضًا للخسائر الأكثر احتمالاً. هذه هي فخ "البخل بالقرش، والإسراف بالجنيه".
هيكل الهامش يحدد الإجابة
إليك الإطار الصادق. إذا كان فقدان شحنتك بالكامل سيؤثر فقط على ربعك، فيمكن أن تكون المخاطر الأساسية بالإضافة إلى التأمين الذاتي رهانًا محسوبًا. إذا كان الخسارة الجزئية ستمحو ربحك الموسمي - وهو ما ينطبق على معظم مخزون العطلات - فإن القسط الإضافي هو أحد أرخص التحوطات المتاحة في كل ما لديك سلسلة التوريد 3.
انتبه أيضًا إلى التحميل الموسمي. يضيف بعض شركات التأمين رسومًا إضافية على بوالص المخاطر الأساسية خلال أشهر الأعاصير والعواصف. هذا يقلل بشكل خفي من فجوة الأسعار في الوقت الذي تبلغ فيه المخاطر ذروتها. اطلب من وسيطك عرض أسعار لكلا الخيارين لمواعيد إبحارك الفعلية، وليس المتوسطات السنوية.
ماذا يحدث إذا تأخرت شحنتي أو تلفت أثناء موسم شحن العطلات ذي الحجم الكبير، وأي بوليصة تحميني بشكل أفضل؟
شحنات أكتوبر من نينغبو لا تشبه شحنات أبريل. نراقب المحطات تمتلئ كل عام، ونخطط لجداول الإنتاج والحجز لدينا حول هذا الضغط بالضبط.
خلال موسم الذروة، تحميك جميع المخاطر بشكل أفضل لأن الازدحام، والتحميل المتسرع، والشحن الإضافي، والطقس الخريفي الثقيل تضاعف خسائر السرقة والتبلل والمناولة التي تستبعدها المخاطر الأساسية. لاحظ أن أيًا من البوليصتين لا يغطي التأخير البحت - التأمين يدفع مقابل الخسارة المادية، وليس فرص البيع الضائعة.

موسم الذروة لا يضيف حجمًا فقط. إنه يغير كيفية التعامل مع شحنتك في كل خطوة. فهم هذه السلسلة يوضح لماذا يصبح سؤال التغطية أكثر حدة من سبتمبر إلى ديسمبر.
كيف يضاعف موسم الذروة كل خطر
- التحميل والتفريغ المتسرع. يعمل مشغلو الرافعات وعمال الشحن بشكل أسرع تحت ضغط الجدول الزمني. ترتفع مطالبات تلف المناولة.
- المحطات المزدحمة. تبقى الحاويات لفترة أطول في ساحات التكديس. يزيد وقت الانتظار من مخاطر السرقة والنهب.
- المزيد من الشحن. تدفع الخدمات المباشرة المحجوزة بالكامل البضائع إلى مسارات تتضمن مكالمات إضافية للموانئ. كل رفع إضافي هو خطر إضافي.
- طقس الخريف والشتاء. موسم الأعاصير 4 في المحيط الهادئ وعواصف شمال الأطلسي تعني بحارًا أثقل، وفقدان المزيد من الحاويات، والمزيد من المتوسط العام 5 الإعلانات.
هذه النقطة الأخيرة تستحق الاهتمام. عندما تعلن سفينة المتوسط العام 6 — بعد أضرار الطقس الشديد، على سبيل المثال — يجب على كل مالك شحن المساهمة في الخسارة المشتركة قبل الإفراج عن بضائعه. تأمين الشحن المناسب ينشر لك هذا الأمان. بدونه، تظل مخزونات عطلتك رهينة في الميناء بينما تقوم بترتيب وديعة نقدية.
ماذا عن التأخير نفسه؟
كن واقعيًا هنا: لا توجد بوليصة شحن قياسية، بما في ذلك جميع المخاطر، تدفع مقابل نافذة بيع فائتة ناتجة عن التأخير وحده. التأخير مشكلة في سلسلة التوريد, ، وليس منتجًا للتأمين. إجابتنا من جانب المصنع هي فتحات إنتاج مبكرة، وأوقات تسليم واقعية, ، وجودة دفعات متسقة حتى لا يرفض شيء عند الفحص. بالنسبة لبرامج موسمية متكررة، فإن إقران جميع المخاطر مع بوليصة تغطية مفتوحة 7 يحافظ على الشروط المتفق عليها مسبقًا سارية عبر كل شحنة موسم الذروة دون إعادة التفاوض على كل حجز.
خاتمة
التقليل من تأمين الشحن يوفر القليل ويخاطر بموسمك بأكمله. بالنسبة للشحن البحري الموسمي للبضائع الجاهزة للبيع بالتجزئة، فإن الخطوة الصغيرة من المخاطر الأساسية إلى جميع المخاطر هي عادةً أذكى استثمار في تكلفة وصولك.
السؤال الحقيقي لم يكن أبدًا جميع المخاطر مقابل المخاطر الأساسية بشكل مجرد. كان السؤال هو ما إذا كنت تريد التأمين فقط على حوادث غرق السفن، أو أيضًا على الكراتين المبللة، والصناديق المسحوقة، والمنصات المسروقة التي تحدث بالفعل كل موسم ذروة. بالنسبة لمنتجات الألوان النارية، ومواد إشعال الشمع، وأي مخزون عطلة له نافذة بيع ثابتة، فإن جميع المخاطر تبرر قسطها مرات عديدة. اقرأ الاستثناءات، واحصل على عروض أسعار لمواعيد إبحارك الفعلية، واعمل مع شريك مصنع تحتفظ أوراق الامتثال وجودته المتسقة بشحنك متحركًا بدلاً من الجلوس في ميناء مزدحم. هذا المزيج - تغطية واسعة بالإضافة إلى شريك إنتاج موثوق به - هو ما يحمي الموسم.
ملاحظات ختامية
يشرح إطار ICC(A)/ICC(C) الذي يدعم تعريفات تغطية جميع المخاطر والمخاطر الأساسية. ↩︎
خلفية عن هيئات الفحص والشهادات المشار إليها للبضائع المصدرة المتوافقة. ↩︎
مفهوم خلفية واسع لسياق التخطيط اللوجستي والمخاطر للشحن الموسمي. ↩︎
مرجع أرصاد جوية حكومي يشرح مواسم العواصف الاستوائية التي تؤثر على طرق الشحن في المحيط الهادئ. ↩︎
خلفية عن مبدأ القانون البحري المشار إليه عند مناقشة مساهمات الخسارة المشتركة خلال موسم الذروة.
{
</p>
<p></p>
</body></html>">
 English
 Spanish
 German
 French
 Arabic
 Portuguese
انضم إلى المحادثة