







Escolher entre seguro de Riscos Abrangentes vs. Riscos Básicos quase custou a um dos nossos compradores toda a sua temporada do quarto trimestre. Após 17 anos enviando produtos de chama colorida de nossas linhas de Ningbo, aprendemos bem essa lição.
O seguro de Riscos Abrangentes cobre a maioria das perdas ou danos físicos de causas externas, a menos que especificamente excluídos, enquanto Riscos Básicos cobre apenas perigos nomeados como incêndio, naufrágio, encalhe e colisão. Para o transporte marítimo sazonal, Riscos Abrangentes protege contra as perdas comuns — roubo, umidade e danos de manuseio — que Riscos Básicos ignora.
O rótulo da apólice importa menos do que o que ela realmente paga. Deixe-me guiá-lo pelas diferenças reais, pelos custos reais e por como decidir para seus próprios pedidos de pico de temporada.
O que exatamente os Riscos Abrangentes cobrem que os Riscos Básicos não cobrem para meus envios sazonais?
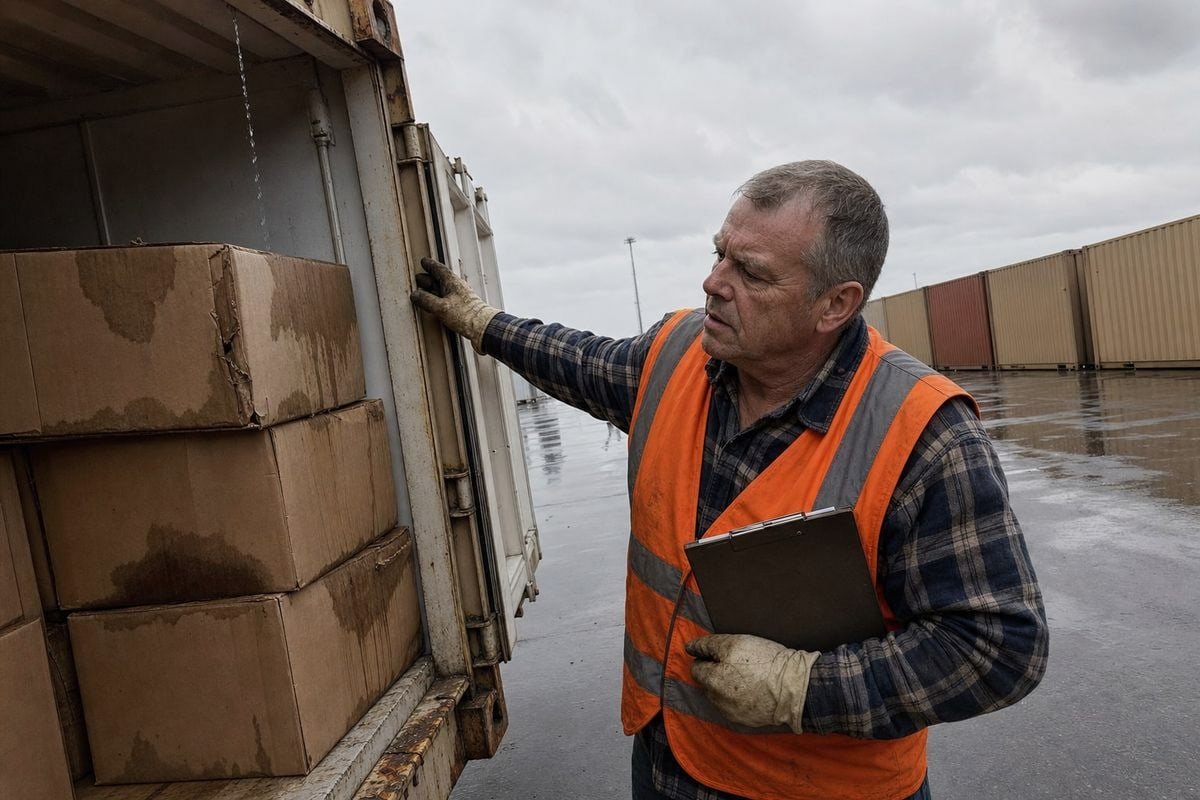
Há alguns anos, um contêiner de nossos acendedores de fogo mergulhados em cera chegou a Roterdã com caixas encharcadas de chuva na prateleira superior. Essa reclamação nos ensinou exatamente onde os Riscos Básicos param.
Riscos Abrangentes cobrem roubo, furto, não entrega, quebra, amassamento, manuseio grosseiro e danos por água doce ou salgada — nenhum dos quais Riscos Básicos inclui. Riscos Básicos pagam apenas por perigos nomeados catastróficos, como incêndio, explosão, encalhe, naufrágio ou colisão de embarcação durante a viagem.
As duas apólices vêm das Cláusulas de Carga do Instituto 1. Riscos Abrangentes segue ICC(A). Riscos Básicos segue ICC(C). Alguns seguradores usam rótulos mais antigos como FPA ou WPA, mas a lógica é a mesma. Um é amplo. Um é estreito.
Aqui está a comparação lado a lado que compartilhamos com compradores que perguntam:
| Tipo de Perda | Riscos Abrangentes (ICC A) | Riscos Básicos (ICC C) |
|---|---|---|
| Incêndio ou explosão | Coberto | Coberto |
| Naufrágio ou encalhe da embarcação | Coberto | Coberto |
| Colisão ou capotamento | Coberto | Coberto |
| Roubo e furto | Coberto | Não coberto |
| Quebra e amassamento | Coberto | Não coberto |
| Molhamento por chuva ou água do mar | Coberto | Não coberto |
| Danos por manuseio grosseiro | Coberto | Não coberto |
| Não entrega de pacotes | Coberto | Não coberto |
O ônus da prova também é diferente
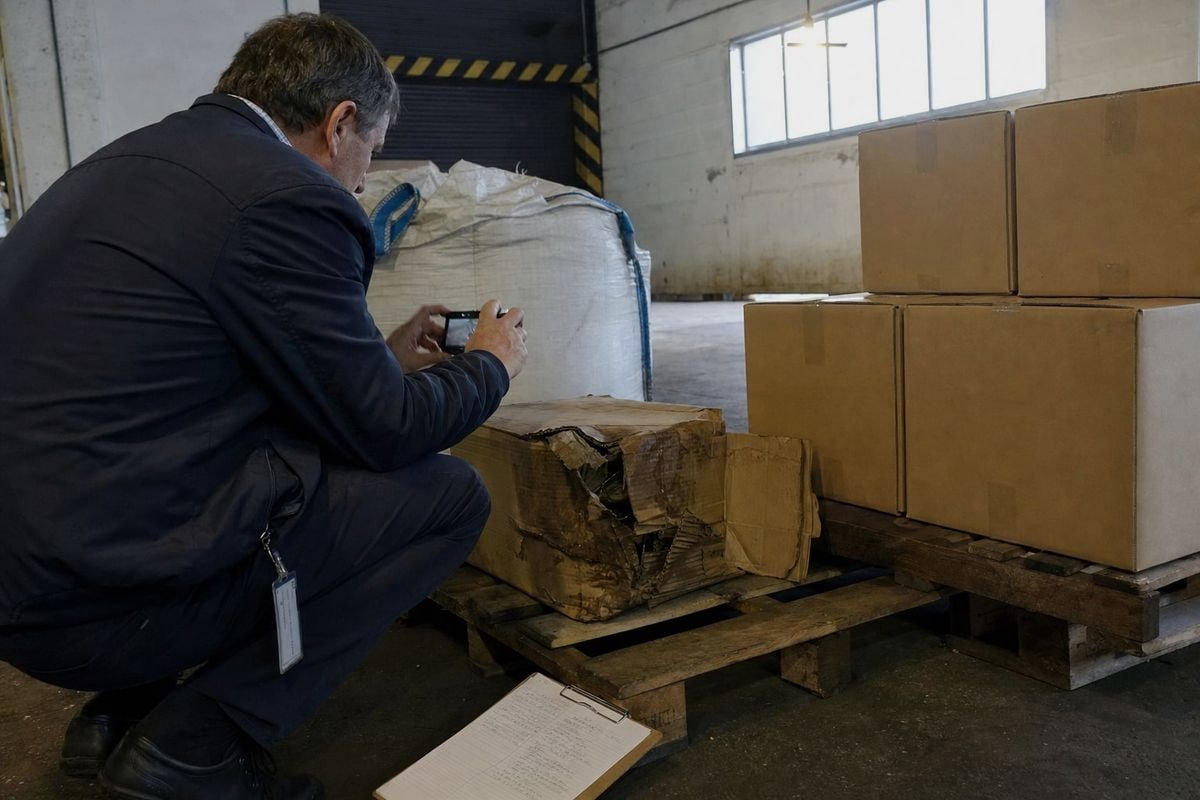
Esta parte surpreende muitos importadores. Sob Riscos Abrangentes, você mostra danos físicos de uma causa externa, e a seguradora deve provar que uma exclusão se aplica para negá-lo. Sob Riscos Básicos, você deve provar que sua perda se enquadra em um dos perigos nomeados. Esse é um trabalho muito mais difícil quando uma caixa simplesmente chega amassada e molhada.
Riscos Abrangentes ainda não é tudo
Tenha cuidado com o nome. Riscos Abrangentes exclui atraso, vício inerente, embalagem inadequada, desgaste comum e guerra ou greves, a menos que endossado. Sempre dizemos aos compradores para lerem a página de exclusões, não o rótulo de marketing. A redação define a proteção.
Qual tipo de seguro devo escolher ao importar produtos de chama colorida e fogo de cera para a temporada de pico?
Quando os compradores fazem seus pedidos de agosto para nossos pinheiros de chama colorida e pacotes Magic Fire, sempre levantamos o seguro na mesma ligação que o cronograma de envio. As duas decisões pertencem juntas.
Escolha Riscos Abrangentes para produtos sazonais de chama colorida e fogo de cera. Esses bens são inventário de varejo embalado com janelas de venda fixas, portanto, roubo, danos por umidade e embalagens de exibição amassadas — todos excluídos sob Riscos Básicos — podem destruir a receita de uma temporada inteira, não apenas o valor da carga.
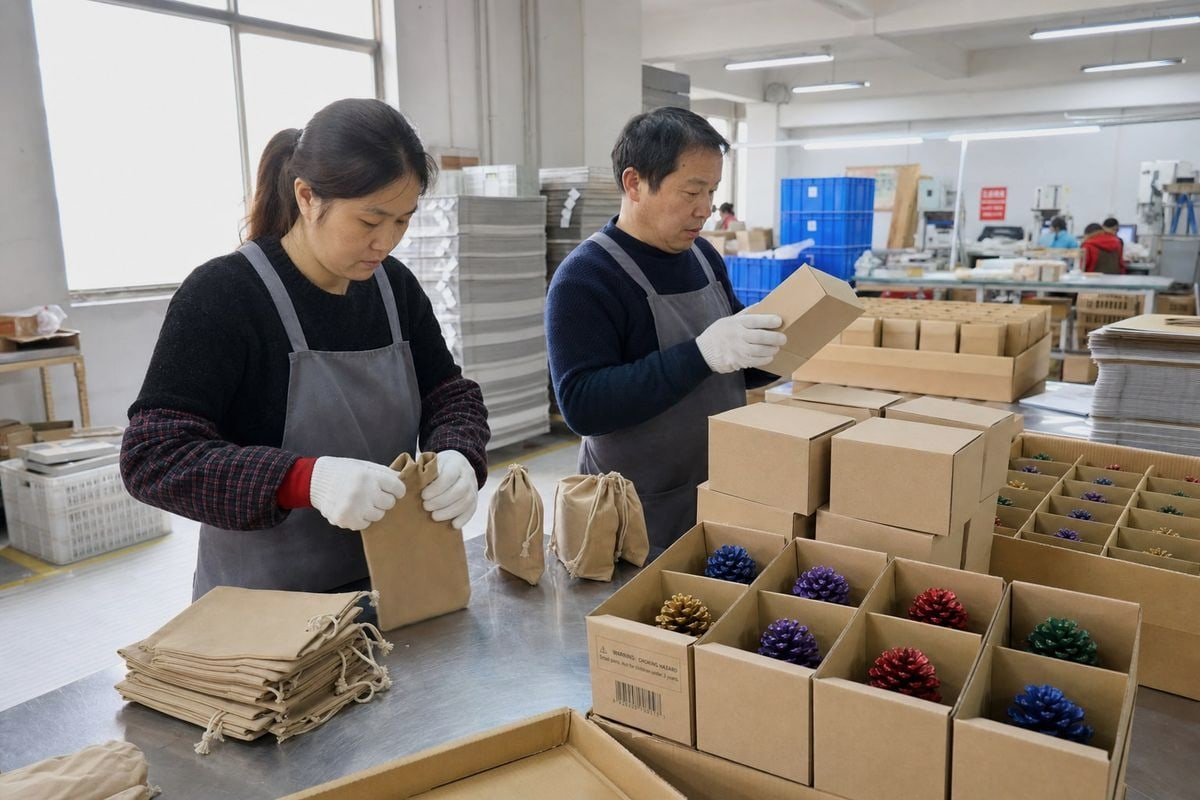
Pense no que realmente está no contêiner. Nossos pinheiros de chama colorida são enviados em bolsas de papel kraft e caixas de exibição. Acendedores de fogo de cera são enviados em caixas prontas para varejo com códigos de barras e rótulos de advertência já aplicados. Este é um produto pronto para prateleira, não matéria-prima.
Por que mercadorias sazonais prontas para prateleira mudam a matemática
Commodities a granel podem absorver um pouco de molhamento ou amassamento. Embalagens de varejo não podem. Uma caixa de exibição manchada de água é invendável em varejistas do tipo Home Depot, mesmo que o produto interno ainda queime perfeitamente. Portanto, a taxa de perda prática em mercadorias sazonais embaladas é maior do que a taxa de dano físico. Riscos Básicos não pagariam por nada disso.
Há um contra-argumento justo. Alguns compradores nos dizem que Riscos Básicos é racional para carga de baixo valor e resiliente, e eles estão certos. Se você importar material a granel solto com margens altas e tempo flexível, a economia de prêmio pode fazer sentido. Mas produtos de fogo sazonais falham em todos os três testes:
- A densidade de valor é moderada a alta. Um contêiner de 40 pés de produtos de chama colorida de marca própria carrega valor de fatura real.
- A embalagem é o produto. Caixas de varejo danificadas significam retrabalho ou baixas.
- A janela é fixa. A temporada de lareira do quarto trimestre e a temporada de acampamento de verão não esperam por um envio de substituição.
Combine a cobertura com a mercadoria
| Tipo de Carga | Cobertura Sugerida | Razão |
|---|---|---|
| Produtos de chama colorida embalados para varejo | Todos os Riscos | Dano de embalagem e risco de roubo |
| Acendedores de fogo de cera em caixas de exibição | Todos os Riscos | Embalagem de varejo sensível à umidade |
| Cera bruta a granel ou madeira | Riscos Básicos podem ser suficientes | Densidade de baixo valor e resiliente |
| Eletrônicos ou mercadorias de marca | Todos os Riscos | Alta exposição a roubos e manuseio |
Mais uma nuance do nosso lado de exportação: mercadorias em conformidade com relatórios de teste SGS ou Intertek 2 e classificação DG adequada, portos claros mais rapidamente. Desembaraço mais rápido significa menor tempo de permanência em terminais congestionados, o que discretamente reduz sua exposição ao risco, independentemente da apólice que você contratar.
Quanto mais custa a cobertura de Riscos Abrangentes em comparação com Riscos Básicos, e vale a pena para o tamanho do meu pedido?
Os compradores muitas vezes assumem que a diferença de prêmio é enorme. Então, analisamos os números juntos em um contêiner real, e a surpresa geralmente vai na direção oposta.
Todos os Riscos normalmente custam de 0,31% a 0,5% do valor da carga segurada, em comparação com cerca de 0,1% a 0,2% para Riscos Básicos — cerca de duas a três vezes mais. Em um envio sazonal de US$ 50.000, essa diferença é muitas vezes de apenas US$ 100 a US$ 200 em prêmio absoluto.
Porcentagens escondem a verdade. Dólares absolutos a revelam. Deixe-me mostrar a aritmética que percorremos com importadores em pedidos de teste e repetidos.
A diferença real de prêmio em dólares
| Valor Segurado | Riscos Básicos (~0,15%) | Todos os Riscos (~0,4%) | Custo Extra | Custo Extra como % do Pedido |
|---|---|---|---|---|
| Pedido de teste de US$ 20.000 | $30 | $80 | $50 | 0.25% |
| Contêiner de US$ 50.000 | $75 | $200 | $125 | 0.25% |
| Programa de pico de temporada de US$ 150.000 | $225 | $600 | $375 | 0.25% |
Agora, pondere isso contra a diferença na proteção. As reclamações mais frequentes de carga marítima são umidade, danos de manuseio e roubo. Todos eles se enquadram em Todos os Riscos e fora dos Riscos Básicos. Portanto, a apólice barata economiza um prêmio pequeno e certo, deixando você exposto às perdas mais prováveis. Essa é a armadilha de ser prudente com centavos e tolo com libras.
A estrutura da margem decide a resposta
Aqui está a estrutura honesta. Se uma perda total de sua remessa apenas arranhar seu trimestre, Riscos Básicos mais auto-seguro podem ser uma aposta calculada. Se uma perda parcial apagar seu lucro sazonal — o que é verdade para a maioria dos estoques de feriado — o prêmio extra é uma das coberturas mais baratas disponíveis em todo o seu cadeia de suprimentos 3.
Observe também o carregamento sazonal. Algumas seguradoras adicionam sobretaxas às apólices de Riscos Básicos durante os meses de tufão e furacão. Isso discretamente reduz a diferença de preço exatamente quando o risco aumenta. Peça ao seu corretor ambas as cotações para as datas de navegação reais, não médias anuais.
O que acontece se meu envio for atrasado ou danificado durante a temporada de envio de fim de ano de alto volume, e qual apólice me protege melhor?
Embarques de outubro saindo de Ningbo não se parecem em nada com embarques de abril. Observamos os terminais enchendo todos os anos e planejamos nossos cronogramas de produção e reserva em torno exatamente desse aperto.
Durante a alta temporada, Todos os Riscos protege você melhor porque o congestionamento, o carregamento apressado, o transbordo extra e o forte clima de outono multiplicam as perdas por roubo, umidade e manuseio que os Riscos Básicos excluem. Observe que nenhuma apólice cobre atraso puro — o seguro paga por perda física, não por janelas de venda perdidas.

A alta temporada não apenas adiciona volume. Ela muda a forma como sua carga é manuseada em cada etapa. Entender essa cadeia mostra por que a questão da cobertura se torna mais aguda de setembro a dezembro.
Como a alta temporada amplifica cada risco
- Carregamento e descarregamento apressados. Operadores de guindaste e estivadores trabalham mais rápido sob pressão de cronograma. Reclamações de danos de manuseio aumentam.
- Terminais lotados. Contêineres ficam mais tempo em pátios empilhados. O tempo de permanência aumenta a exposição a roubos e furtos.
- Mais transbordo. Serviços diretos sobrecarregados empurram a carga para rotas com escalas extras. Cada levantamento extra é um risco extra.
- Clima de outono e inverno. A época de tufões 4 no Pacífico e no Atlântico Norte, tempestades significam mares mais agitados, mais perdas de contêineres e mais contribuições de Avaria Grossa 5 declarações.
Esse último ponto merece atenção. Quando um navio declara contribuições de Avaria Grossa 6 — após danos por mau tempo, por exemplo — todo proprietário de carga deve contribuir para a perda compartilhada antes de liberar seus bens. Seguro de carga adequado posta essa garantia para você. Sem ele, seu estoque de feriado fica refém no porto enquanto você providencia um depósito em dinheiro.
E quanto ao atraso em si?
Seja claro aqui: nenhuma apólice de carga padrão, incluindo Todos os Riscos, paga por uma janela de venda perdida causada apenas por atraso. Delay is a supply chain problem, not an insurance product. Our answer on the factory side is early production slots, realistic lead times, and consistent batch quality so nothing bounces at inspection. For repeat seasonal programs, pairing All Risks with an open cover policy 7 keeps pre-negotiated terms running across every peak-season shipment without renegotiating each booking.
Conclusão
Skimping on cargo insurance saves pennies and risks your whole season. For seasonal ocean shipping of retail-ready goods, the small step up from Basic Risks to All Risks is usually the smartest money in your landed cost.
The real question was never All Risks vs Basic Risks in the abstract. It was whether you want to insure only shipwrecks, or also the wet cartons, crushed boxes, and pilfered pallets that actually happen every peak season. For color-flame products, wax firestarters, and any holiday inventory with a fixed selling window, All Risks earns its premium many times over. Read the exclusions, get quotes for your actual sailing dates, and work with a factory partner whose compliance paperwork and consistent quality keep your cargo moving instead of sitting in a congested port. That combination — broad cover plus a reliable production partner — is what protects a season.
Notas de rodapé
1. Explains the ICC(A)/ICC(C) framework underlying All Risks and Basic Risks coverage definitions. ↩︎
2. Background on the inspection and certification bodies referenced for compliant export goods. ↩︎
3. Broad background concept for the logistics and risk-planning context of seasonal shipping. ↩︎
4. Government meteorological reference explaining tropical storm seasons affecting Pacific shipping routes. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Participe da conversa