






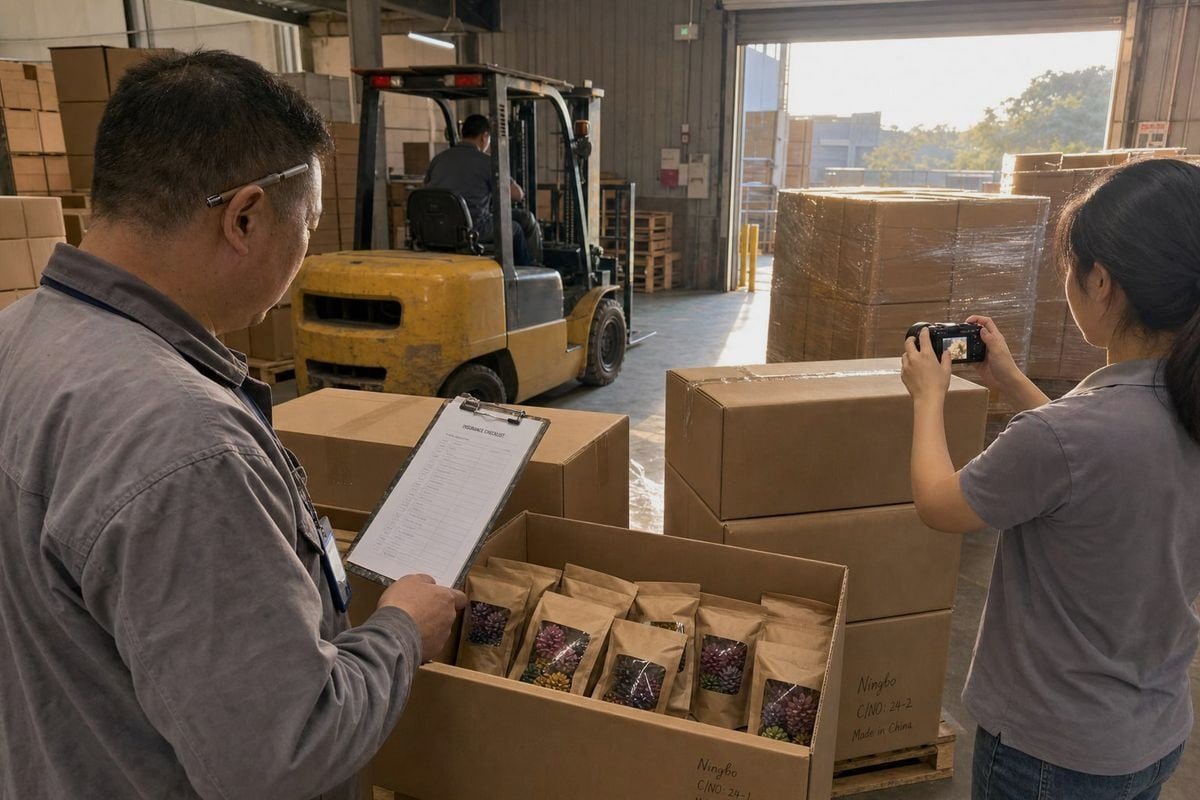
Assurer les expéditions de pommes de pin colorées pour cheminée depuis la Chine semble simple jusqu'à ce qu'un conteneur arrive écrasé, humide ou saisi par les douanes USDA/APHIS 1. J'ai vu nos acheteurs apprendre cela à leurs dépens.
Pour assurer les expéditions de pommes de pin colorées pour cheminée depuis la Chine, achetez une assurance tous risques maritime avant que les marchandises ne quittent l'entrepôt du fournisseur, couvrez l'intégralité du trajet porte-à-porte, assurez à 110% de la valeur CIF, nommez-vous comme bénéficiaire, et conservez les factures, les listes de colisage et les photos pour les réclamations.
C'est la réponse courte. Les détails comptent davantage. Ci-dessous, je passe en revue les options de couverture, les calculs, la paperasse et les Incoterms — en langage clair.
Quelles options d'assurance devrais-je envisager lors de l'importation de pommes de pin colorées de Chine ?
Dans notre usine de production de Ningbo, nous emballons des pommes de pin colorées pour flamme dans des pochettes de vente au détail, des sacs en papier kraft et des boîtes d'exposition chaque saison. Cargaison légère, mais cargaison sensible — et cela façonne vos choix d'assurance.
Les importateurs de pommes de pin colorées devraient comparer quatre options : assurance organisée par le fournisseur, polices de transitaire, responsabilité du transporteur et assurance indépendante tous risques pour le fret maritime. La couverture indépendante tous risques (Clause A de l'ICC) offre la protection la plus large contre l'écrasement, l'humidité, le vol et les dommages de manutention sur l'ensemble du trajet.

Les pommes de pin colorées créent un profil de risque spécifique. La valeur unitaire est faible, mais les cartons sont légers et faciles à écraser lors de la consolidation. Les colorants minéraux tolèrent mal l'humidité, et les emballages de détail humides ne sont pas vendables même si le produit à l'intérieur fonctionne toujours. Votre véritable exposition n'est donc pas une perte catastrophique. Il s'agit d'une défaillance de l'emballage, de dommages dus à la condensation et d'une mauvaise manipulation aux points de transbordement. C'est pourquoi le type de couverture que vous choisissez est si important.
Les quatre options comparées
| Option | Qui s'en charge | Couverture typique | Principale faiblesse |
|---|---|---|---|
| Arrangé par le fournisseur (CIF) | Vendeur en Chine | Minimum Clauses de l'institut 2, port à port | L'acheteur peut ne pas être le bénéficiaire désigné |
| Police du transitaire | Votre transitaire | Varie selon le contrat de service | Le transitaire n'est pas tenu d'assurer votre cargaison |
| Responsabilité du transporteur | Transporteur maritime | Limitée par la loi | Plafondée à environ 500 $ par colis en vertu du COGSA |
| Assurance cargaison indépendante tous risques | Vous, par l'intermédiaire d'un courtier ou d'un assureur | Porte à porte, clause A de l'ICC | Vous oblige à agir avant le départ |
Ne confondez pas la responsabilité du transitaire avec l'assurance cargaison. La responsabilité d'un transitaire ne paie que lorsque le transitaire est prouvé négligent, et le paiement est plafonné par poids, pas par valeur. Pour un conteneur de pommes de pin emballées pour la vente au détail, ce plafond est presque dérisoire.
Pourquoi tous risques a toujours des limites
Certains acheteurs s'opposent et disent que tous risques ressemble à du marketing — cela couvre sûrement tout ? Ce n'est pas le cas, et cette objection mérite une réponse directe. La couverture tous risques exclut toujours le vice propre, l'emballage inadéquat et les pertes dues au retard. D'après notre expérience d'exportation dans plus de 30 pays, les assureurs examinent d'abord la qualité de l'emballage. C'est l'une des raisons pour lesquelles nous investissons dans des cartons d'exportation renforcés et des barrières anti-humidité : une réclamation refusée pour "emballage insuffisant" ne protège personne. Demandez à votre assureur par écrit quelles exclusions s'appliquent aux articles décoratifs d'allumage de feu, et confirmez si contributions à l'avarie commune 3 sont incluses. Si la cargaison d'un autre expéditeur est jetée par-dessus bord lors d'une urgence maritime, vous pouvez être légalement facturé pour une part de la perte même lorsque vos pommes de pin arrivent intactes.
Comment calculer la bonne valeur de couverture pour mes expéditions de pommes de pin pour cheminée ?
Un distributeur allemand m'a un jour demandé pourquoi le paiement de sa réclamation était bien inférieur à son coût de remplacement. Il avait déclaré une valeur "arrondie à la baisse" pour économiser sur la prime. Ce raccourci lui a coûté la marge de toute une saison de fêtes.
Calculez la couverture comme 110% de la valeur CIF : ajoutez le coût de la facture, le fret maritime ou aérien et la prime d'assurance, puis multipliez par 1,1. Les 10% supplémentaires couvrent le bénéfice attendu et les frais accessoires. Ne déclarez jamais moins que la valeur réelle de la facture.
La formule CIF + 10 % est la norme de l'industrie, et elle existe pour une bonne raison. Si vos marchandises sont perdues, vous perdez plus que le montant de la facture. Vous perdez le fret que vous avez déjà payé, le dépôt de douane et le profit que vous auriez réalisé en revendant les pommes de pin pendant la haute saison. L'augmentation de 10 % est une approximation de ces pertes en aval.
Un exemple concret
Disons que vous commandez un conteneur mixte de nos pommes de pin colorées pour flamme en pochettes kraft et en bocaux.
| Article | Montant (USD) |
|---|---|
| Valeur de la facture (FOB Ningbo) | $22,000 |
| Fret maritime vers Long Beach | $2,600 |
| Prime d'assurance (estimation) | $80 |
| Total CIF | $24,680 |
| Valeur assurée (CIF × 1,1) | $27,148 |
| Prime à 0,3 % de la valeur assurée | ~$81 |
Les primes pour une couverture de cargaison standard depuis la Chine se situent généralement entre 0,1 % et 0,5 % de la valeur déclarée. Une formule de raccourci courante est valeur de la cargaison × 1,1 × 0,001, ce qui se situe près de la limite inférieure de cette fourchette. Dans tous les cas, le coût est négligeable par rapport à l'exposition. Dans le tableau ci-dessus, une couverture complète coûte moins cher qu'un seul carton de produit fini.
Trois erreurs qui réduisent les indemnisations
- Sous-déclaration de la valeur. Les assureurs paient en fonction du montant déclaré. Une déclaration faible signifie un faible paiement, même si votre perte réelle est plus importante.
- Oubli des coûts d'importation. Taux de droits d'importation 4 and customs fees paid on a destroyed shipment are lost money. Confirm whether your policy reimburses duties. A full landed cost calculation from factory to warehouse helps you capture every one of these figures before you declare a value.
- Confusing parcel insurance with cargo insurance. Courier parcel insurance can cost 1–3% of package value and follows completely different rules. It is the wrong product for a container or LCL shipment.
For seasonal goods like fireplace pinecones, I also encourage buyers to weigh timing risk. If a December shipment is lost in October, no payout replaces the selling window. Some importers now use parametric insurance 5 riders to hedge against port-of-entry delays and inspection congestion. That is a supply chain risk management decision, not a standard cargo clause — but for peak-season goods, it is worth a conversation with your broker.
Quels documents ai-je besoin de mon fournisseur pour déposer une réclamation d'assurance de fret ?
Every export shipment that leaves our factory travels with a document pack we assemble before the truck is loaded. We learned over 17 years that claims are won or lost on paperwork, not on who was actually at fault.
Pour déposer une réclamation d'assurance de fret, vous avez besoin de la facture commerciale, de la liste de colisage, du connaissement ou de la lettre de transport aérien, du certificat d'assurance, d'un certificat phytosanitaire pour les marchandises botaniques, des photos des dommages, du rapport de l'expert et d'un avis écrit de réclamation déposé dans le délai de la police.
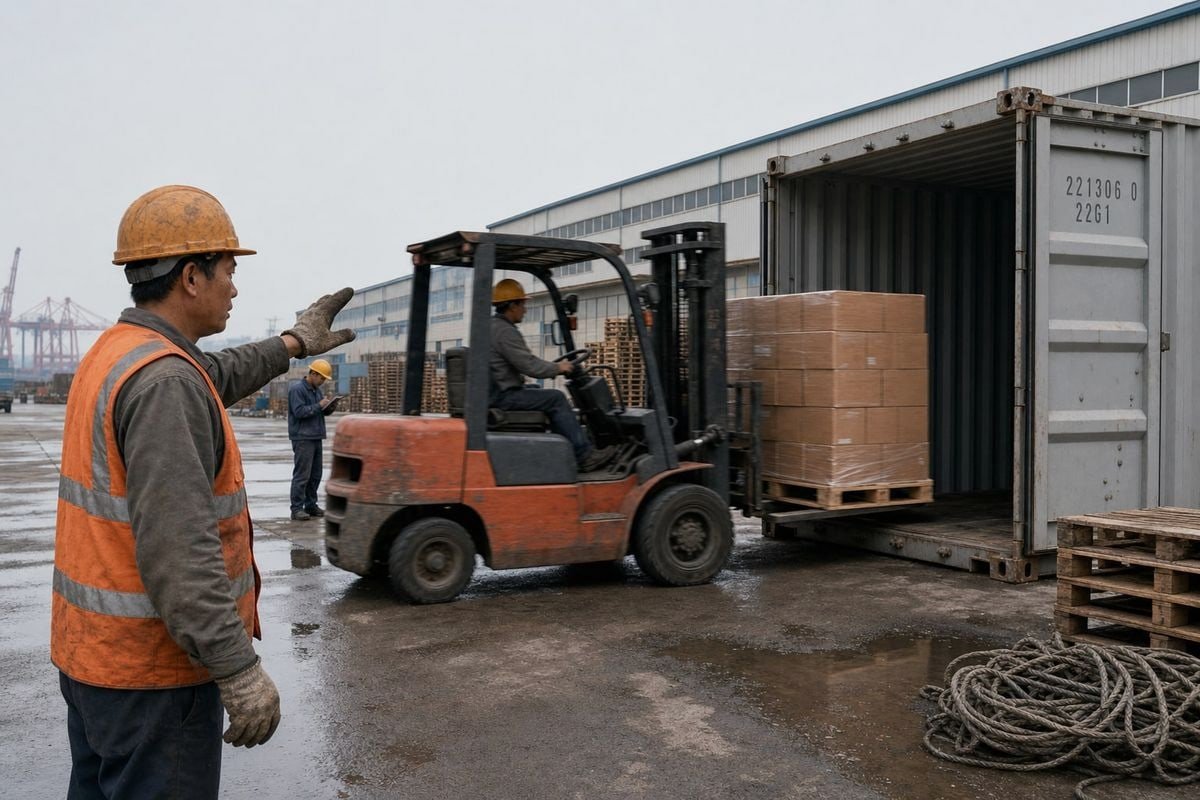
Pinecones are botanical products, and that changes the documentation game. A standard transit damage claim needs commercial documents. But a shipment refused entry over plant-health rules can void your claim entirely if the refusal counts as a compliance failure rather than an insured peril. Get both sets of paperwork right.
The compliance documents that protect your claim
For US-bound shipments, your supplier must provide a Certificat phytosanitaire 6 issued through China's GACC. Without it, USDA/APHIS can order the shipment destroyed at the port — and most cargo policies exclude losses caused by the importer's own compliance failure. Loi Lacey 7 declarations matter for the same reason. Declare the genus, species, and country of origin of the pinecones accurately. A seizure caused by a false declaration is not a covered loss; it is a denied claim plus a fine. Our export team prepares these documents alongside SGS and Intertek test reports as standard practice, because our buyers treat compliance as a hard requirement, and so do their insurers.
Also confirm your customs bond 8 is active before arrival. A lapsed bond causes delays, and delay losses are excluded under nearly every cargo policy.
Building a claim-proof file
| Document | Qui le fournit | Pourquoi l'assureur en a besoin |
|---|---|---|
| Facture commerciale | Fournisseur | Proves the insured value |
| Liste de colisage | Fournisseur | Shows what each carton contained |
| Bill of lading / AWB | Transporteur ou transitaire | Proves the goods shipped in good order |
| Insurance certificate | Insurer | Confirms coverage and beneficiary |
| Certificat phytosanitaire | Supplier via GACC | Proves regulatory compliance |
| Damage photos, timestamped | You, at delivery | Evidence of loss condition |
| Survey report | Independent surveyor | Independent loss assessment |
Two practical habits make claims faster. First, photograph every damaged carton before you move it, and keep the packaging until the insurer releases it. Second, note the damage on the delivery receipt at the moment of receipt. A clean signed receipt is the single most common reason transit damage claims get denied. Finally, check your notification deadline — many policies require written notice within days, not weeks.
Quels incoterms me donnent la meilleure protection pour mes commandes de pommes de pin colorées en provenance de Chine ?
When buyers ask us to quote, we always present FOB and CIF side by side, and I explain the difference before they choose. The cheapest-looking term is rarely the safest one for the importer.
FOB avec votre propre police d'assurance tous risques offre la meilleure protection pour les commandes de pommes de pin colorées. Vous contrôlez l'assureur, la portée de la couverture et le bénéficiaire. En vertu de la CIF, le vendeur n'achète qu'une couverture minimale, et en vertu de la DDP, des lacunes de couverture cachées sont courantes. Ne supposez jamais qu'un incoterm signifie une assurance complète.
Incoterms decide where risk transfers, not whether anyone actually insured the cargo well. That distinction trips up even experienced purchasing managers.
Incoterms CIF vs FOB, in practice
- FOB (Free On Board): Risk transfers to you when the goods are loaded at the Chinese port. You arrange freight and insurance. Best control, and usually the best pricing on both.
- CIF (Cost, Insurance, Freight): The seller arranges minimum-clause insurance to the destination port only. Coverage often stops at the port, excludes inland legs, and may name the seller as beneficiary.
- EXW (Ex Works): You carry risk from the factory door. Only workable with a strong forwarder and full door-to-door coverage.
- DDP (Delivered Duty Paid): The seller handles everything, but you rarely see the policy. Verify exclusions and the named beneficiary before relying on it.
Some buyers argue CIF is safer because "the seller already insured it." I push back on that. CIF insurance meets the minimum legal standard, typically the narrowest institute clauses. It may not cover theft, wet damage, or transshipment handling — exactly the losses that hit decorative retail-packed goods hardest. Even under CIF, buying your own supplementary all-risk policy is inexpensive and closes the gaps.
Three checks regardless of the term
First, confirm the policy is door-to-door, including loading, unloading, and every transshipment. Damage to pinecone cartons happens most often at transfer points, not mid-ocean. Second, confirm the named beneficiary is you, the importer — not the supplier or the forwarder. Third, insure before departure. No insurer sells coverage on cargo that has already sailed. When we ship under FOB terms, we coordinate handover timing with the buyer's forwarder precisely so their coverage window starts before the container gates in.
Conclusion
Insure fireplace colored pine cones shipments from China with all-risk, door-to-door coverage at 110% of CIF, verified compliance documents, and yourself as beneficiary — before the cargo ever leaves the factory.
Notes de bas de page
1. Wikipedia overview of the USDA's Animal and Plant Health Inspection Service. ↩︎
2. Background on the standardized marine insurance clauses (A/B/C) discussed for CIF coverage. ↩︎
3. Explains the maritime law principle referenced for shared-loss liability in cargo insurance. ↩︎
4. WTO resource on tariffs relevant to import duty costs importers must factor into coverage. ↩︎
5. Defines the alternative insurance model mentioned for hedging seasonal shipment delays. ↩︎
6. Wikipedia entry explaining international standards for phytosanitary certification. ↩︎
7. Official source on the US wildlife and plant trafficking law affecting botanical import declarations. ↩︎
8. Wikipedia entry defining the purpose and types of customs bonds in international trade. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Rejoignez la conversation