






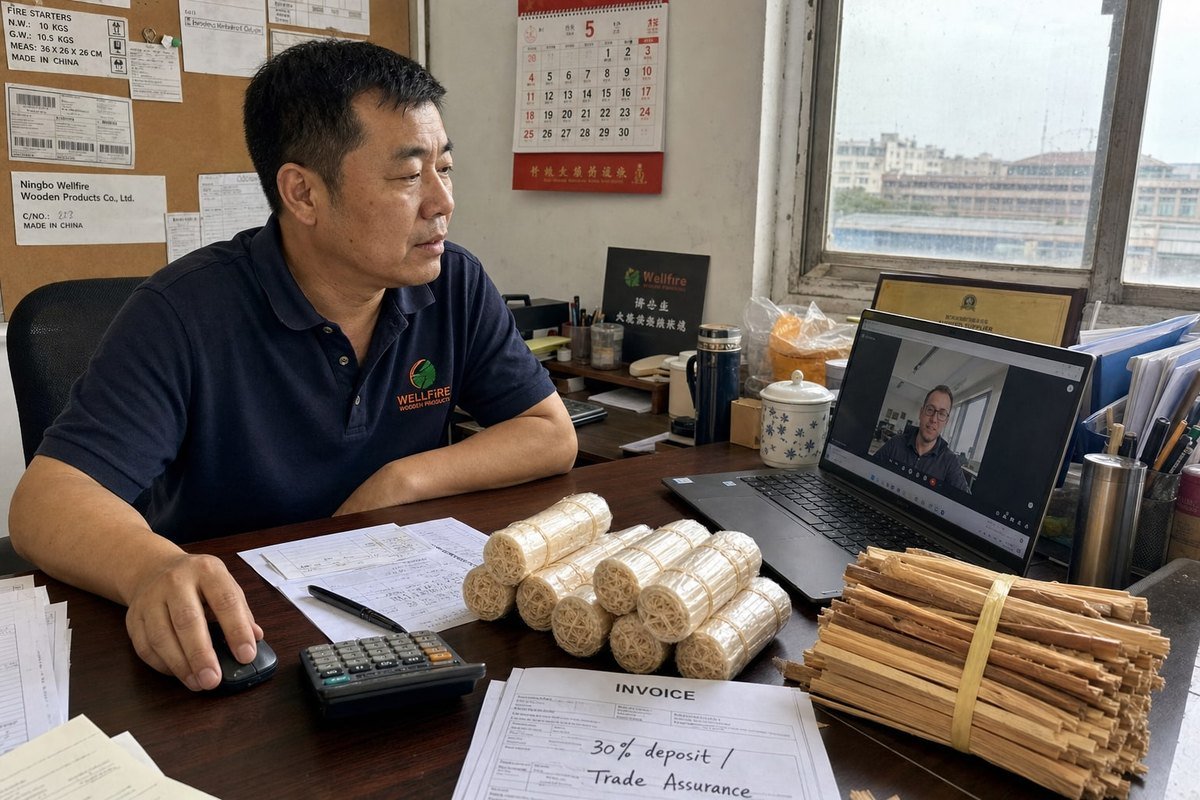
Choisir le mode de paiement le plus sûr pour les allume-feu à bois inquiète de nombreux acheteurs. J'ai vu des importateurs perdre des acomptes au profit de [fournisseurs frauduleux](https://sunrichfire.com/how-avoid-shell-companies-sourcing-wood-fire-starters/), et cela se termine toujours de la même manière douloureuse : pas de marchandises, pas de remboursement, pas de recours. Après 17 ans à gérer nos lignes de production d'allume-feu, nous avons conçu nos conditions de paiement spécifiquement pour éliminer cette crainte.
La méthode de paiement la plus sûre lors de l'achat d'allume-feu en bois en gros est une lettre de crédit ou l'assurance commerciale Alibaba, car les deux retiennent les fonds jusqu'à ce que les conditions de livraison soient remplies. Pour les petites commandes d'échantillons, PayPal ou une carte de crédit offre les droits de rétrofacturation les plus solides et les programmes de protection des acheteurs.
La bonne réponse dépend de la taille de votre commande et de la connaissance que vous avez du fournisseur. Ci-dessous, j'examine les conditions de paiement, les étapes de vérification et les signes avant-coureurs qui devraient vous empêcher de virer un seul dollar.
Quelles conditions de paiement dois-je attendre lorsque je commande auprès d'un fabricant chinois d'allume-feu à bois ?
Un distributeur allemand m'a un jour demandé pourquoi nous demandions un acompte de 30 %. J'ai expliqué que cela couvrait la cire et la laine de bois brutes pour sa commande personnalisée. Cette conversation m'a appris que les acheteurs méritent une logique de paiement claire dès le départ.
Les conditions de paiement standard d'un fabricant légitime de démarreurs de feu en bois chinois sont un acompte de 30 % par T/T avant la production et un solde de 70 % après inspection, avant l'expédition. Les commandes d'échantillons sont généralement payées intégralement via PayPal ou par carte de crédit via un processus de paiement sécurisé.
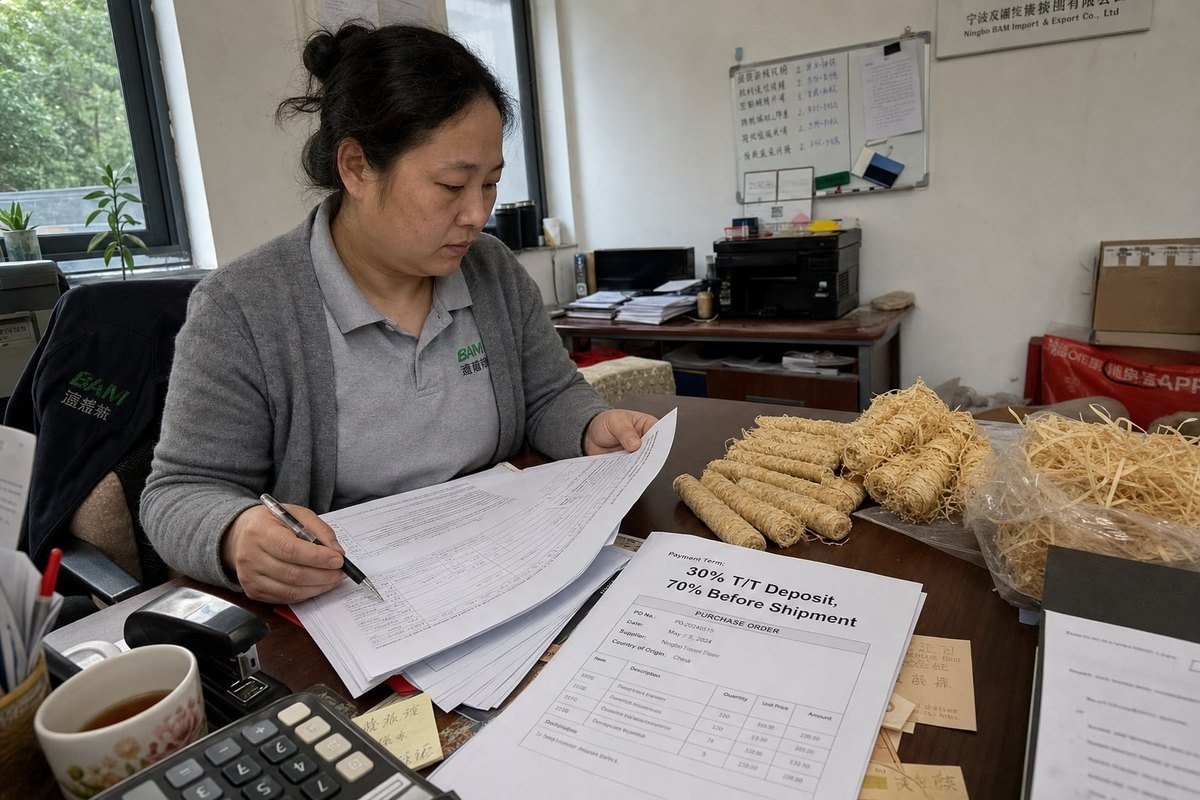
Les conditions de paiement dans cette industrie suivent un schéma assez prévisible. Dans notre usine de Ningbo, nous proposons la même structure à presque tous les nouveaux acheteurs, car elle équilibre équitablement les risques entre les deux parties. Vous devriez vous attendre à quelque chose de très proche de cela de la part de tout fournisseur sérieux.
La structure de paiement typique par étape de commande
| Étape de commande | Mode de paiement typique | Conditions typiques |
|---|---|---|
| Échantillons | PayPal, carte de crédit | 100 % à l'avance, petite quantité |
| Commande d'essai (1 palette ou moins) | T/T, Assurance commerciale | Acompte de 30 % / 70 % avant expédition |
| Commande de conteneur complet | T/T, Lettre de crédit 1 | 30/70 ou LC à vue |
| Commandes répétées (relation établie) | T/T | 30/70, parfois solde contre copie du connaissement |
L'acompte de 30 % n'est pas une astuce. Il couvre les coûts réels : laine de bois, cire de paraffine 2, film d'emballage personnalisé et boîtes de vente au détail imprimées. Si un acheteur annule en cours de production, l'acompte protège l'usine contre l'absorption de ces matériaux. Le solde de 70 % est là où se situe votre levier. Vous ne le payez qu'après avoir vu les photos d'inspection, les rapports de tests par des tiers, ou une inspection complète SGS ou Intertek si vous en demandez une.
Ce à quoi ressemble la flexibilité
Les relations établies changent la donne. Certains de nos acheteurs de longue date aux États-Unis et aux Pays-Bas paient le solde contre une copie du connaissement. Cela signifie que les marchandises sont déjà en route avant le paiement final. Aucune usine n'offre cela lors d'une première commande, et vous devriez vous méfier de celle qui le fait. Des conditions trop généreuses d'un inconnu signalent souvent le désespoir ou la fraude. Les mesures de prévention de la fraude fonctionnent dans les deux sens, et des conditions saines reflètent une entreprise saine.
Comment puis-je vérifier qu'un fournisseur est légitime avant d'envoyer un paiement pour des allume-feux à bois ?
Les acheteurs nous demandent souvent une visite vidéo en direct avant leur premier virement. Nous les guidons volontiers à travers notre ligne de trempage à la cire à Ningbo. Une vraie usine n'hésite jamais à montrer ses installations.
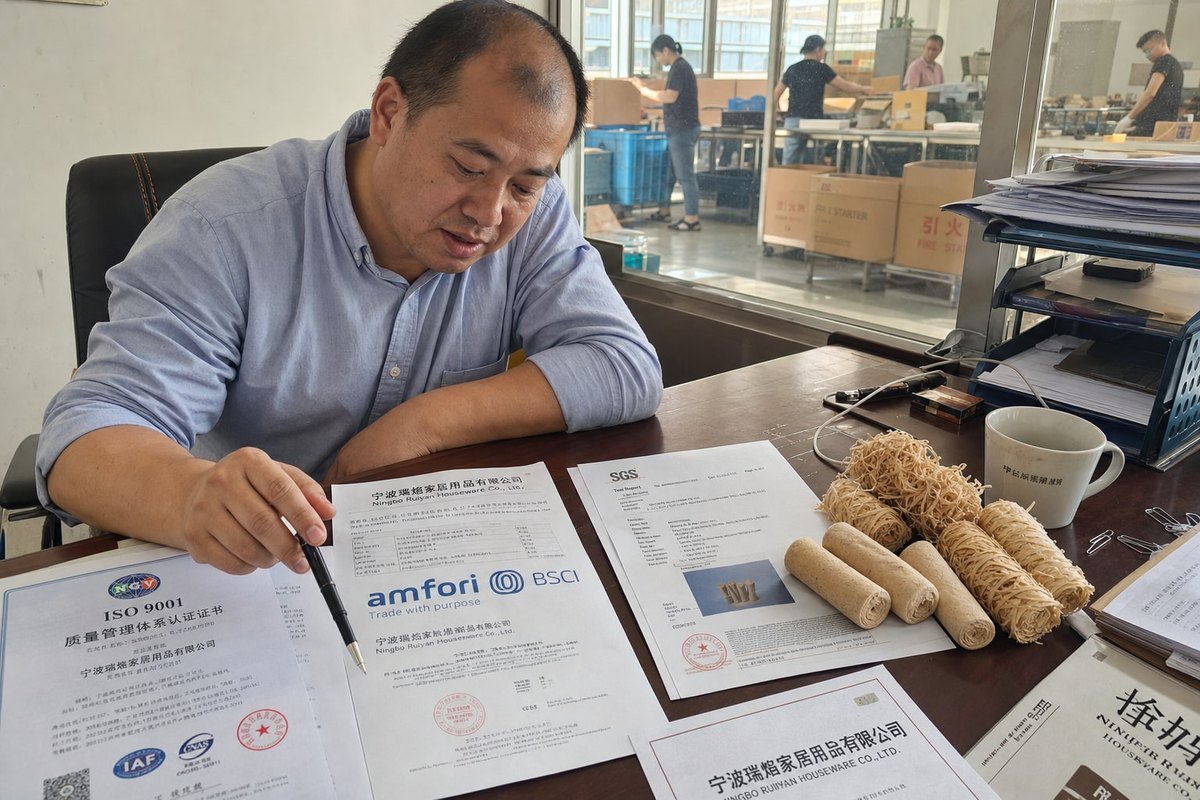
Vérifier un fournisseur d'allume-feu en bois en consultant sa licence commerciale, en demandant les rapports d'audit ISO 9001 et BSCI, en confirmant directement les certificats de test SGS ou Intertek auprès de l'organisme de test, en effectuant une visite virtuelle en direct de l'usine et en faisant correspondre le nom du compte bancaire à la société enregistrée.
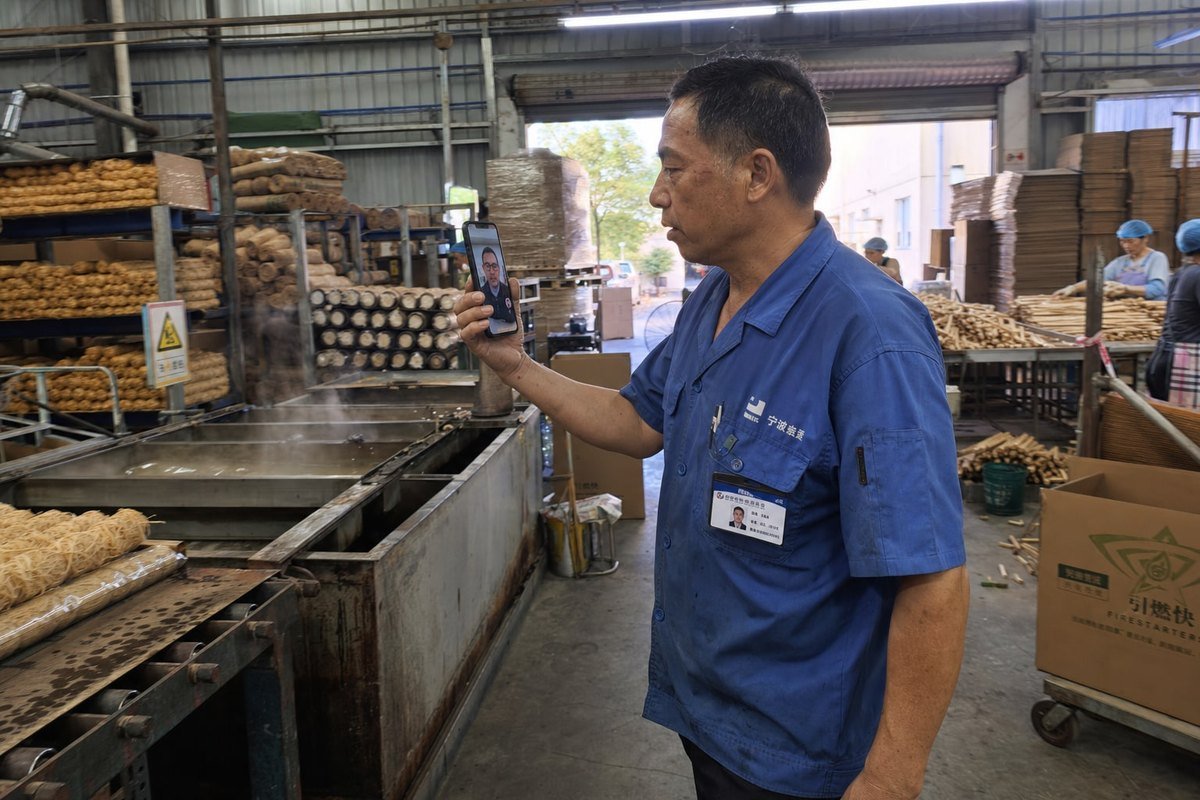
La vérification coûte peu cher. Récupérer de l'argent d'un compte frauduleux est presque impossible. Je dis donc toujours aux acheteurs de passer deux ou trois jours à faire preuve de diligence raisonnable avant d'envoyer quoi que ce soit. D'après mon expérience d'exportation dans plus de 30 pays, les fournisseurs légitimes accueillent la scrutiny, et les faux l'évitent.
Une liste de contrôle de vérification pratique
- Demandez la licence commerciale chinoise. Vérifiez le nom de l'entreprise enregistrée, le numéro d'enregistrement et la portée de l'activité. La portée devrait mentionner la fabrication, pas seulement le commerce.
- Demandez les certifications avec les numéros de rapport. Les rapports ISO 9001, BSCI, CE et SGS ou Intertek peuvent être vérifiés directement auprès de l'organisme émetteur. Un statut de marchand vérifié sur une plateforme B2B ajoute une autre couche, mais ne vous y fiez jamais uniquement.
- Faites un appel vidéo en direct et non programmé. Demandez-leur de marcher du bureau à la ligne de production. Recherchez les réservoirs de cire, les rouleaux de laine de bois et les postes d'emballage. Une société commerciale se faisant passer pour une usine ne peut pas falsifier cela sur demande.
- Faites correspondre le nom du compte bancaire avec le nom de l'entreprise. C'est l'étape la plus importante. Si le bénéficiaire est un compte personnel ou une entreprise portant un nom différent, arrêtez-vous.
- Vérifiez l'historique des exportations. Demandez à quels marchés ils expédient et demandez un connaissement expurgé. Les registres d'expédition vers les États-Unis, l'Allemagne ou le Royaume-Uni sont difficiles à fabriquer.
- Commandez d'abord un échantillon payant. Un rouleau de bois trempé dans la cire vous en dit long : temps de combustion, consistance du revêtement de cire et qualité de l'emballage. Il teste également leur processus de paiement sécurisé et leur rapidité de communication.
La protection contre l'usurpation d'identité est également importante ici. Les escrocs détournent parfois l'identité d'une entreprise réelle 3, utilisant sa licence et ses certificats mais en remplaçant leurs propres coordonnées bancaires. C'est exactement pourquoi l'étape quatre est non négociable. Lorsqu'un de nos acheteurs a reçu une fausse facture d'une adresse e-mail usurpée il y a des années, le nom de compte non correspondant est ce qui l'a sauvé.
Une lettre de crédit ou une assurance commerciale est-elle plus sûre pour les grosses commandes de gros d'allume-feu ?
Peser ces deux options revient constamment dans nos conversations de vente. Nous acceptons les deux, et honnêtement, chacun protège un type différent d'acheteur avec un type différent de commande.
La Transaction Sécurisée est plus sûre et plus simple pour les commandes inférieures à environ 50 000 $ car elle détient les fonds en fiducie et offre une résolution des litiges intégrée. Une lettre de crédit est plus sûre pour les grosses commandes de conteneurs, car les banques ne libèrent le paiement que contre des documents d'expédition et d'inspection vérifiés.
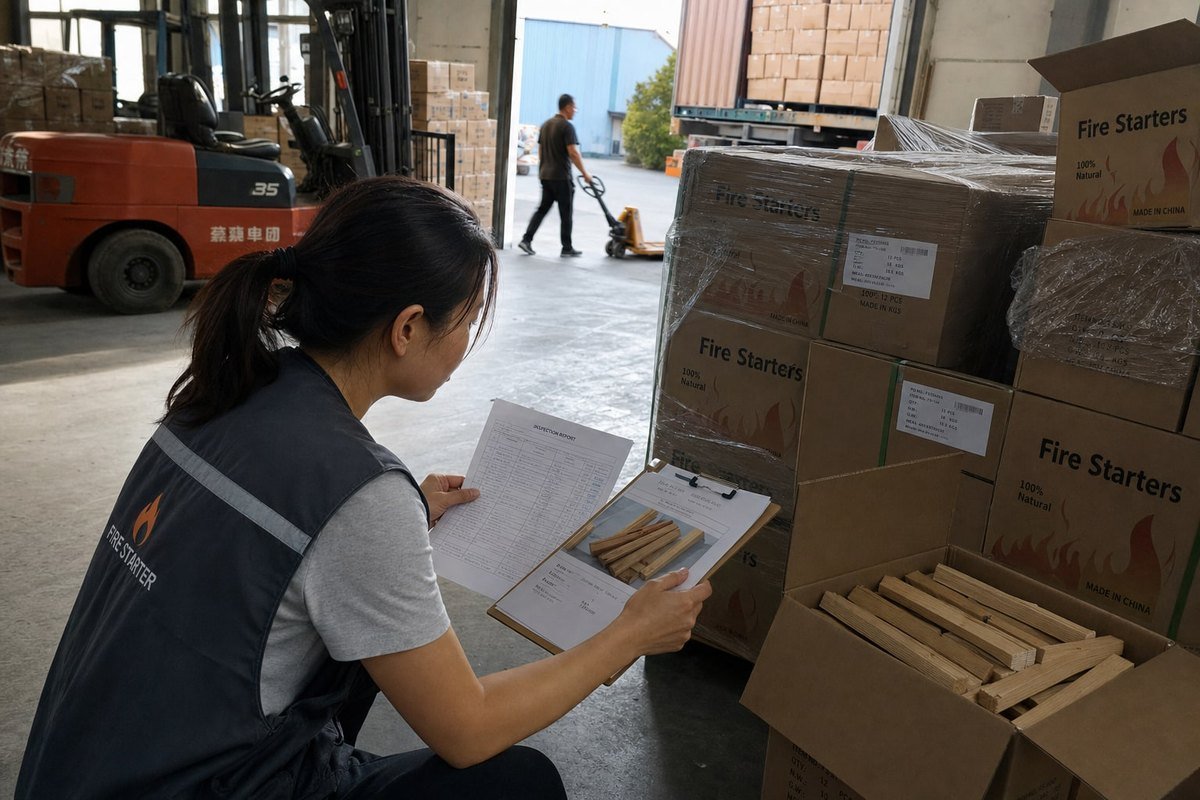
Les deux instruments résolvent le même problème fondamental : vous ne voulez pas payer avant que les marchandises n'existent, et l'usine ne veut pas produire avant que le paiement ne soit sécurisé. Ils le résolvent simplement à différentes échelles et à différents coûts.
Comparaison côte à côte
| Facteur | Lettre de crédit (LC) | Assurance commerciale |
|---|---|---|
| Meilleure taille de commande | Grand ($50 000 $, conteneurs complets) | Commandes de petite à moyenne taille |
| Qui détient l'argent | Votre banque, libérée contre des documents | Dépôt séquestre Alibaba jusqu'à votre confirmation |
| Coût | Frais bancaires, souvent 0,5–2% plus frais | Gratuit pour les acheteurs, petites frais de traitement |
| Processus de litige | Règles strictes de conformité des documents | Médiation de la plateforme et remboursements |
| Couvertures de protection | Délai de paiement et documents | Qualité, délai de livraison et paiement |
| Complexité de la configuration | Élevé; nécessite des relations bancaires | Faible; intégré à la plateforme |
| Fonctionne hors plateforme | Oui, tout fournisseur ayant une banque | Non, uniquement les fournisseurs Alibaba |
Comment je conseille aux acheteurs de choisir
Une LC à vue vous protège grâce au contrôle des documents. La banque ne paie que lorsque le fournisseur présente un connaissement propre, une liste de colisage et souvent un certificat d'inspection. Pour un responsable des achats commandant trois conteneurs de allume-feu de marque privée 4, c'est la référence absolue. Mais les LC sont impitoyables. Une faute de frappe dans les documents peut bloquer le paiement, et les petites usines refusent parfois les LC de banques inconnues en raison de cette rigidité.
Trade Assurance convient aux commandes d'essai. Les fonds sont en dépôt séquestre, la plateforme applique les spécifications convenues et la date d'expédition, et les programmes de protection des acheteurs interviennent en cas de problème. L'authentification à deux facteurs sur votre compte de plateforme ajoute une autre protection contre le piratage de compte, qui est un risque sous-estimé dans les paiements B2B. La faiblesse réside dans les limites de couverture et le fait que les litiges sur des problèmes de qualité subjectifs peuvent s'éterniser.
Ma recommandation honnête : utilisez Trade Assurance pour votre première ou deuxième commande, puis passez à T/T avec inspection, ou une LC pour un volume important. C'est la voie suivie par la plupart de nos distributeurs à long terme.
Quels sont les signaux d'alarme dans les demandes de paiement qui suggèrent qu'un fournisseur d'allume-feu en bois pourrait être peu fiable ?
Un acheteur en Pologne m'a un jour transmis une facture qu'il avait reçue d'un "fournisseur" exigeant un paiement intégral urgent sur un compte personnel dans une autre ville. Tous les signaux d'alarme clignotaient.
Les principaux signaux d'alarme comprennent les demandes de paiement anticipé de 100%, des comptes bancaires personnels ou non concordants, des changements soudains de coordonnées bancaires par e-mail, la pression pour payer dans les heures, le refus d'une mise sous séquestre ou d'une lettre de crédit, des prix bien inférieurs au marché et des pages de paiement manquant de cryptage SSL.
La plupart des fraudes bancaires dans cette industrie sont évitables. Les signaux d'alarme se répètent si constamment que vous pouvez développer une habitude de dépistage simple autour d'eux. Après près de deux décennies à observer comment les escroqueries se déroulent contre nos propres acheteurs et prospects, je regroupe les drapeaux rouges en trois catégories.
Signaux d'alarme classés par gravité
| Signal d'alarme | Gravité | Ce que cela signifie généralement |
|---|---|---|
| Coordonnées bancaires modifiées par e-mail en milieu de transaction | Critique | Compromission d'e-mail ou fraude à la facture |
| Compte personnel ou nom du bénéficiaire non correspondant | Critique | L""entreprise" ne peut pas légalement recevoir de fonds |
| Paiement de 100% exigé d'avance sur la première commande en gros | Élevé | Pas d'enjeu; probablement pas de marchandises |
| Refus de LC, de séquestre ou d'inspection par un tiers | Élevé | Le fournisseur évite toute responsabilité |
| Prix 40%+ inférieur au marché pour des rouleaux de bois trempés à la cire | Élevé | Prix d'appât ou produit inexistant |
| Urgence extrême ("payez aujourd'hui ou perdez l'emplacement") | Moyen | Tactique de pression pour contourner votre diligence |
| Page de paiement sans cryptage SSL ou conformité PCI 5 | Moyen | Sécurité faible du portefeuille numérique et risque de données |
| Clauses de paiement contractuelles vagues ou manquantes | Moyen | Les litiges n'auront aucune trace écrite |
La seule règle qui attrape la plupart des fraudes
Si les coordonnées bancaires changent à tout moment, vérifiez par téléphone ou appel vidéo en utilisant un numéro que vous avez trouvé indépendamment, jamais celui de l'e-mail suspect. La fraude à l'interception de factures est la façon la plus courante dont les vrais acheteurs perdent de l'argent au profit de faux usurpateurs de vrais fournisseurs. L'accord est authentique ; le compte ne l'est pas.
Vérifiez également les bases sur toute page de paiement en ligne. Le paiement d'un fournisseur légitime devrait afficher HTTPS, fonctionner sur une passerelle certifiée conforme PCI 6, et ne jamais vous demander d'envoyer les numéros de carte par e-mail. Les droits de rétrofacturation n'aident que si vous avez payé par carte en premier lieu, ce qui est une autre raison pour laquelle nous privilégions les commandes d'échantillons 7 via PayPal plutôt que par virement bancaire. Les allume-feux bon marché qui nécessitent un paiement intraçable ne sont jamais bon marché à la fin.
Conclusion
La fraude de paiement détruit rapidement les budgets d'approvisionnement. Vérifiez le fournisseur, faites correspondre les noms des banques, utilisez Trade Assurance ou une LC selon la taille de la commande, et ne transférez jamais de fonds sous la pression. Les paiements sécurisés commencent par une usine vérifiée.
Notes de bas de page
L'ICC fournit des directives faisant autorité sur les instruments et les normes de financement du commerce par lettre de crédit. ↩︎
Fournit des détails techniques sur le matériau utilisé dans la production d'allume-feux. ↩︎
Orientations sur la protection de l'identité de l'entreprise et la réponse aux menaces de sécurité des données. ↩︎
Explique le modèle économique de vente de produits sous la marque propre d'un détaillant. ↩︎
Le PCI Security Standards Council définit les exigences officielles de conformité pour le traitement sécurisé des paiements. ↩︎
Site officiel des normes de sécurité des cartes de paiement. ↩︎
Explique le rôle des produits d'essai dans les achats interentreprises. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Rejoignez la conversation