Die Organisation von Kauf- und Margendaten für Magic Fire-Pulver klingt mühsam, bis ein Käuferteam beginnt, Fragen zu stellen, mit denen unsere Fabrik seit Jahren zu kämpfen hat. Sicherheitsdatenblätter 1. Unordentliche Rechnungen killen Deals. Saubere Daten schließen sie ab.
Organisieren Sie Kauf- und Margendaten für Magic Fire-Pulver für Due Diligence, indem Sie eine SKU-spezifische Arbeitsmappe erstellen, die die Anschaffungskosten, die Herstellungskosten, den Verkaufspreis, die verkauften Einheiten und die Bruttogewinnmarge pro Periode abdeckt, gestützt durch abgeglichene Lieferantenrechnungen, Compliance-Zertifikate und dokumentierte Vorlaufzeitaufzeichnungen.
Das ist die kurze Antwort. Nun lassen Sie mich Sie Schritt für Schritt durch jedes Detail führen, basierend auf dem, was wir von Käufern tatsächlich verlangen, wenn unsere Marken-Kunden sich auf einen Verkauf vorbereiten.
Welche Zertifizierungen und Compliance-Dokumente sollte ich aufnehmen, um Due-Diligence-Käufer zufriedenzustellen?
Vor ein paar Jahren verlor einer unserer europäischen Distributoren-Kunden fast einen Markenverkauf, weil ein einzelner SGS-Testbericht mitten in den Verhandlungen abgelaufen war. Wir haben ihn innerhalb weniger Wochen neu ausgestellt, aber die Lektion ist mir geblieben.
Fügen Sie ISO 9001- und BSCI-Fabrikzertifizierungen, CE-Kennzeichnungen, SGS- oder Intertek-Prüfberichte, Sicherheitsdatenblätter für das flammfärbende Pulver, regionale Umweltkonformitätsnachweise, Zulassungen für Warnhinweise und Importdokumente hinzu – alle aktuell, nach SKU geordnet und den spezifischen Produktionschargen zugeordnet.
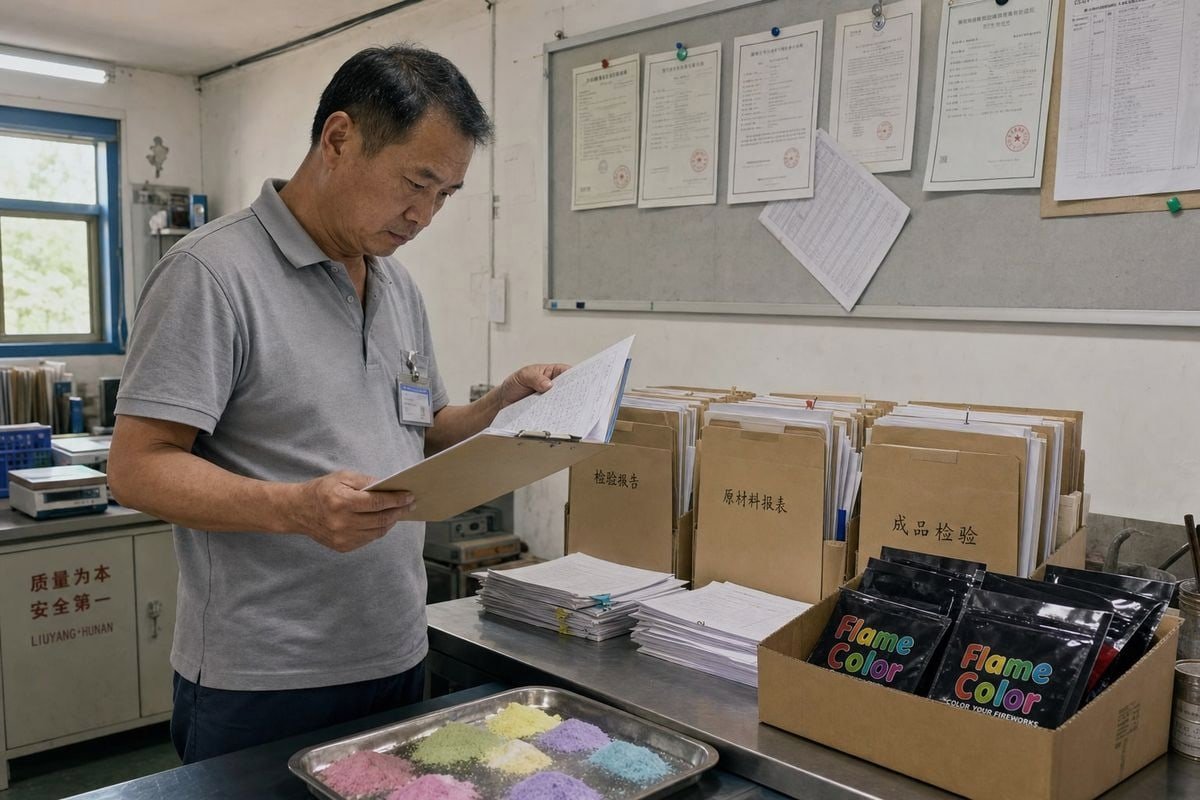
Compliance-Papierkram ist das Erste, was ein ernsthafter Käufer öffnet. Warum? Weil ein neuartiges Flammenfärbeprodukt in eine regulierte Kategorie fällt. Wenn die Dokumente fehlen oder veraltet sind, geht der Käufer von versteckten Haftungsrisiken aus. Allein diese Angst kann Ihre Bewertung mindern bevor überhaupt jemand Ihren Bruttogewinnmarge 2.
Erstellen Sie einen Compliance-Index, keine Ordner-Sammlung
Werfen Sie nicht einfach PDFs in ein gemeinsames Laufwerk. Erstellen Sie ein Indexblatt. Jede Zeile listet das Dokument, die ausstellende Stelle, das Ausstellungsdatum, das Ablaufdatum und die abgedeckten SKUs auf. Käufer lieben das, weil sie die Abdeckung in wenigen Minuten überprüfen können.
Hier ist die Struktur, die wir unseren Private-Label-Kunden empfehlen:
| Dokumententyp | Ausstellende Stelle | Was es beweist | Erneuerungszyklus |
|---|---|---|---|
| ISO 9001 3 Zertifikat | Amfori-Prüfer | Qualitätsmanagementsystem in der Fabrik | Alle 3 Jahre, jährliche Audits |
| BSCI-Audit 4 Bericht | Amfori-Auditor | Soziale und ethische Compliance | Jährlich |
| CE-Konformität 5 Datei | Benannte Stelle / Selbsterklärung | EU-Marktzugang | Pro Produktänderung |
| SGS / Intertek Prüfbericht | Drittanbieterlabor | Chemische Sicherheit, keine schädlichen Substanzen | Pro Charge oder Formulierungsänderung |
| SDB / SDS | Hersteller | Handhabungs-, Lagerungs-, Gefahrendaten | Bei Formulierungsänderung |
| Genehmigung des Warnhinweises | Rechtliche / regulatorische Überprüfung | Kennzeichnung für Verbrauchersicherheit | Pro Markt |
Kartieren Sie Ihren regulatorischen Burggraben
Compliance ist nicht nur Verteidigung. Es ist ein Vermögenswert. In unseren über siebzehn Jahren der Lieferung von Farbflammenprodukten in die USA, nach Deutschland, Großbritannien und darüber hinaus haben wir gesehen, dass Käufer mehr für Marken bezahlen, deren Lieferkettendokumentation eine Compliance-Barriere beweist, die Konkurrenten nicht über Nacht kopieren können. Dokumentieren Sie alle exklusiven Formulierungen, Private-Label-Vereinbarungen oder marktspezifischen Genehmigungen. Diese Unterlagen sind Teil Ihres Burggrabens und gehören ganz vorne in den Datenraum.
Verknüpfen Sie auch jedes Zertifikat mit den Chargen, die es abdeckt. Ein Käufer, der die Ertragsqualität prüft, wird stichprobenartig prüfen, ob die von Ihnen verkauften Einheiten zum Zeitpunkt des Verkaufs tatsächlich von gültigen Berichten abgedeckt waren.
Wie berechne und präsentiere ich genaue Margendaten über verschiedene MOQ-Stufen hinweg?
Es gibt einen Kompromiss, den wir mit fast jedem neuen Käufer besprechen: niedrigere MOQs bedeuten Flexibilität für Testbestellungen, aber die Stückkosten verschieben sich, und diese Verschiebung muss sich ehrlich im Margenmodell widerspiegeln.
Marge pro MOQ-Stufe berechnen, indem die vollständigen Lieferkosten pro Einheit bei jeder Bestellmenge ermittelt werden – Fabrikpreis zuzüglich Fracht, Zölle und eingehende Bearbeitung – und dann der Bruttogewinn pro Einheit und die Bruttogewinnmarge in Prozent nebeneinander dargestellt werden, damit Käufer sehen, wie sich die Stückkosten mit dem Volumen ändern.
Käufer vertrauen keiner einzigen gemischten Margenzahl. Sie wollen SKU-spezifische Rentabilität auf jeder Einkaufsebene, da Ihre zukünftigen Kosten davon abhängen, auf welcher Ebene der neue Eigentümer tatsächlich bestellen wird. Wenn Ihre historischen Margen aus Große Mengenpreise stammen, der Käufer aber kleinere Bestellungen plant, muss das Modell diese Lücke aufzeigen.
Beginnen Sie mit den tatsächlichen Landekosten, nicht mit dem Rechnungsbetrag
Die Formeln sind einfach. Halten Sie sie im Arbeitsblatt sichtbar:
- Landekosten pro Einheit = (Fabrik-Kaufkosten + Fracht + Zölle + Eingangsgebühren) ÷ erhaltene Einheiten
- Bruttogewinn pro Einheit = Verkaufspreis − Landekosten pro Einheit
- Bruttogewinnmarge % = (Verkaufspreis − Landekosten pro Einheit) ÷ Verkaufspreis
- Gesamtbruttogewinn = Bruttogewinn pro Einheit × verkaufte Einheiten
Ihre Landekostenanalyse sollte jede Komponente separat aufführen. Die Vermischung von Fracht in eine Pauschalposten für COGS oder schlimmer noch in Betriebskosten verzerrt alles nachgelagert, einschließlich Ihrer EBITDA-Berechnung 6 und aller Anpassungen der Verkäufer-Dispositionsgewinne.
Zeigen Sie die Stufen in einer Vergleichstabelle an
Hier ist eine vereinfachte Darstellung des Formats, auf das Käufer gut reagieren. Verwenden Sie natürlich Ihre echten Zahlen:
| MOQ-Stufe | Stückkosten Fabrik | Fracht & Zoll pro Einheit | Landungskosten | Einzelhandelspreis | Bruttogewinnmarge % |
|---|---|---|---|---|---|
| Probe (klein) | Höher | Höher (LCL) | Höchste | Gleich | Am niedrigsten |
| Standard | Mittel | Mittel | Mittel | Gleich | Mittel |
| Volumen (FCL) | Am niedrigsten | Am niedrigsten | Am niedrigsten | Gleich | Höchste |
Nicht beim Bruttogewinn aufhören
Anspruchsvolle Käufer gehen über die Bruttogewinnmarge hinaus zur Deckungsbeitragsmarge nach Kanal. Plattformgebühren, Erfüllungskosten und Retouren wirken sich auf jeden Kanal unterschiedlich aus. Ein Beutel, der über einen Marktplatz verkauft wird, hat andere wirtschaftliche Aspekte als derselbe Beutel, der an einen Kaminvertreiber verkauft wird. Stellen Sie beide Ansichten dar. Es signalisiert, dass Sie Ihre eigenen Zahlen kennen, was schneller Vertrauen aufbaut als jedes Pitch Deck.
Schließlich führen Sie eine Rohstoff-Sensitivitätsnotiz durch. Die Preise für Flammenschutzmittel können schwanken. Zu zeigen, wie sich eine Schwankung der Basismaterialkosten auf die Marge jeder Stufe auswirkt, beweist, dass Ihre Margen verstanden und nicht zufällig sind.
Welche Kaufhistorie und Lieferantenaufzeichnungen werden das Vertrauen der Käufer während der Due Diligence stärken?
Wenn uns unsere Kunden zwei Jahre lang Rechnungskopien vor einem Verkauf geben, wissen wir genau, warum. Das Due-Diligence-Team ihres Käufers möchte jeden Kauf auf eine reale Transaktion zurückführen.
Stellen Sie eine 24-monatige Kaufhistorie mit Lieferantenrechnungen, die mit Bankzahlungen abgeglichen sind, Bestellungen, die mit Chargennummern abgeglichen sind, Lieferantenzertifizierungen und Prüfberichten, dokumentierten Preisänderungen und Leistungsaufzeichnungen, die Lieferzeiten, Fehlerraten und pünktliche Lieferungen abdecken – alles mit Ihren COGS-Zahlen verknüpft.
Einkaufsunterlagen sind dort, wo Käufer testen, ob Ihre ausgewiesenen Herstellungskosten real sind. Die Standardmethode ist die Drei-Wege-Abstimmung: Rechnung mit Kontoauszug, Rechnung mit erhaltenem Inventar und Inventar mit verkauften Einheiten. Wenn diese drei Ketten halten, werden Ihre Einnahmen glaubwürdig. Wenn sie brechen, wird alles andere abgewertet.
Die Lieferantendatei, die Käufer sehen wollen
Konzentrationsrisiko ist der stille Deal-Killer. Wenn Ihre Marke von einer einzigen Fabrik ohne dokumentierte Beziehung abhängt, sieht der Käufer Fragilität. Von unserer Seite des Tisches aus bewegen sich die Kunden, die eine formelle Lieferantendatei präsentieren – unterzeichnete Vereinbarungen, unsere ISO 9001- und BSCI-Zertifikate, Chargen-QC-Aufzeichnungen und eine schriftliche Preisgeschichte – merklich schneller durch die Due Diligence als diejenigen, die eine E-Mail-Mappe präsentieren.
Strukturieren Sie den Lieferantenabschnitt wie folgt:
| Aufzeichnen | Was der Käufer prüft | Risiko bei Fehlen |
|---|---|---|
| Lieferantenvereinbarung / -bedingungen | Lieferkontinuität nach dem Verkauf | Käufer befürchtet, dass der Lieferant weggeht |
| Rechnung + Zahlungsabgleich | COGS-Genauigkeit | Einnahmen erscheinen überhöht |
| Chargen-/Losaufzeichnungen | Rückverfolgbarkeit und Bereitschaft zum Rückruf | Produkthaftungsrisiko |
| Preisänderungsprotokoll | Erklärungen zum Margentrend | Margen erscheinen instabil |
| Vorlaufzeit & Fehlerhistorie | Betriebliche Zuverlässigkeit | Annahmen zum Betriebskapital brechen zusammen |
Normalisieren Sie die Daten, bevor Sie sie präsentieren
Bereinigen Sie zuerst die Einkaufshistorie. Standardisieren Sie Lieferantennamen, konvertieren Sie Währungen konsistent und vermerken Sie alle Rabatte oder einmaligen Nachlässe. Kennzeichnen Sie Anomalien selbst – eine verspätete Lieferung, eine im Rahmen der Garantie ersetzte Charge – mit einer kurzen schriftlichen Erklärung. Ein Verkäufer, der Ausnahmen freiwillig aufzeigt, wirkt vertrauenswürdig. Ein Verkäufer, bei dem der Käufer zuerst Ausnahmen findet, wirkt nachlässig, und die Due Diligence verlangsamt sich, während jede andere Zahl erneut überprüft wird.
Verbinden Sie auch den Einkauf mit den Anforderungen an das Betriebskapital. Zeigen Sie typische Bestell-zu-Liefer-Zyklen und Zahlungsbedingungen auf. Käufer nutzen dies, um zu modellieren, wie viel Bargeld das Unternehmen nach Abschluss der Lagerbestände benötigt.
Wie sollte ich meine Due-Diligence-Datei strukturieren, um gleichbleibende Qualität und Lieferzeiten hervorzuheben?
Eine Lektion, die unser Produktionsteam früh gelernt hat: Konsistenz ist nur etwas wert, wenn Sie sie auf Papier beweisen können. Ein Käufer kann Ihr Gedächtnis nicht prüfen. Er kann Ihre Aufzeichnungen prüfen.
Strukturieren Sie die Datei als überlagerte Registerkarten – Rohdaten der Rechnung, Master-SKU-Liste, Margenberechnungen, Ausnahmekennzeichnungen und Pivot-Zusammenfassungen – und fügen Sie dann einen Qualitätsbereich mit Batch-QC-Aufzeichnungen, Fehlerraten und einem Vorlaufzeitprotokoll hinzu, das die versprochenen und tatsächlichen Liefertermine über 24 Monate zeigt.
Das Ziel der Dateistruktur ist die Geschwindigkeit der Verifizierung. Ein Käufer, der seine eigenen Fragen in Ihrem Arbeitsbuch beantworten kann, stellt weniger feindselige Fragen. Folgen Sie einem geschichteten Modell und halten Sie Rohdaten von Berechnungen getrennt:
- Rohdaten-Tab: eine Zeile pro Rechnungsposition oder Bestellposition, unberührt.
- Master-Produkt-Tab: eine Zeile pro SKU mit stabilen Attributen – Name, Kategorie, Verpackungsformat (Folienbeutel, Kraftpapierbeutel, Glas, Displaybox), Lieferant.
- Margen-Tab: formelgesteuerte Stückmarge, Bruttogewinnmargenprozentsatz und Gesamtgewinn, alle nachvollziehbar zu Rohdaten.
- Überprüfungs-Tab: gekennzeichnete Ausreißer, SKUs mit niedriger Marge, einmalige Anpassungen und schriftliche Notizen.
- Pivot-Zusammenfassungs-Tab: Rollups nach Monat, Kategorie, Lieferant und Vertriebskanal.
Beweisen Sie Qualität mit Chargen-basierten Nachweisen
Für eine Marke für Farbflammenpulver bedeutet Konsistenz, dass jeder Beutel wie die erste Probe funktioniert. Unsere Fabrik führt Chargen-zu-Chargen-QC durch, damit die Testbestellung der Massenproduktion entspricht, und die Papierspur dieses Prozesses ist genau das, was in Ihre Due-Diligence-Datei gehört: Eingangsinspektionsprotokolle, Brenntestprotokolle, Fehlerraten pro Charge und jegliche Kundenbeschwerdehistorie mit Lösungen. Niedrige, stabile Fehlerraten über zwei Jahre sagen mehr als jede Marketingaussage.
Verwandeln Sie Vorlaufzeiten in eine Grafik, nicht in eine Behauptung
Protokollieren Sie jede Bestellung mit dem zugesagten und dem tatsächlichen Versanddatum. Fassen Sie dann die Pünktlichkeit pro Quartal zusammen. Überlagern Sie Ihre Lagerumschlagverhältnis 7 pro SKU und trennen Sie schnell verkaufte Beutel von älterem Displaybox-Lagerbestand. Totes Lager zählt, da ein Käufer für alles Alte eine margendilutive Liquidation annehmen wird. Ein gesundes Inventar zusammen mit zuverlässigen Vorlaufzeiten zeigt dem Käufer, dass der Betrieb von selbst läuft – was genau die Geschichte ist, die eine Premium-Bewertung unterstützt.
Fügen Sie als abschließendes Exponat eine kurze Margenbrücke hinzu. Erklären Sie jede signifikante Margenverschiebung über den Zeitraum: eine Lieferantenpreisänderung, ein Frachtanstieg, ein neues Verpackungsformat, eine saisonale Aktion. Käufer bestrafen erklärte Änderungen selten. Sie bestrafen immer unerklärte Änderungen.
Schlussfolgerung
Clean purchasing and margin data turns a stressful sale into a fast one. Organize costs, certifications, supplier records, and quality logs early, and buyers will trust your numbers.
Fußnoten
1. MSDS is a regulated document type; background reference clarifies its safety compliance purpose. ↩︎
2. Gross Profit Margin is a core financial metric benefiting from a clear conceptual definition. ↩︎
3. Authoritative Wikipedia entry providing a comprehensive overview of the ISO 9001 quality management standard. ↩︎
4. BSCI audit is a specific social compliance program referenced for factory ethical certification. ↩︎
5. CE marking is an EU regulatory requirement referenced for product market access compliance. ↩︎
6. EBITDA is a standard financial term relevant to due diligence and business valuation context. ↩︎
7. Reliable Wikipedia reference explaining the calculation and business significance of inventory turnover ratios. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Diskutieren Sie mit