






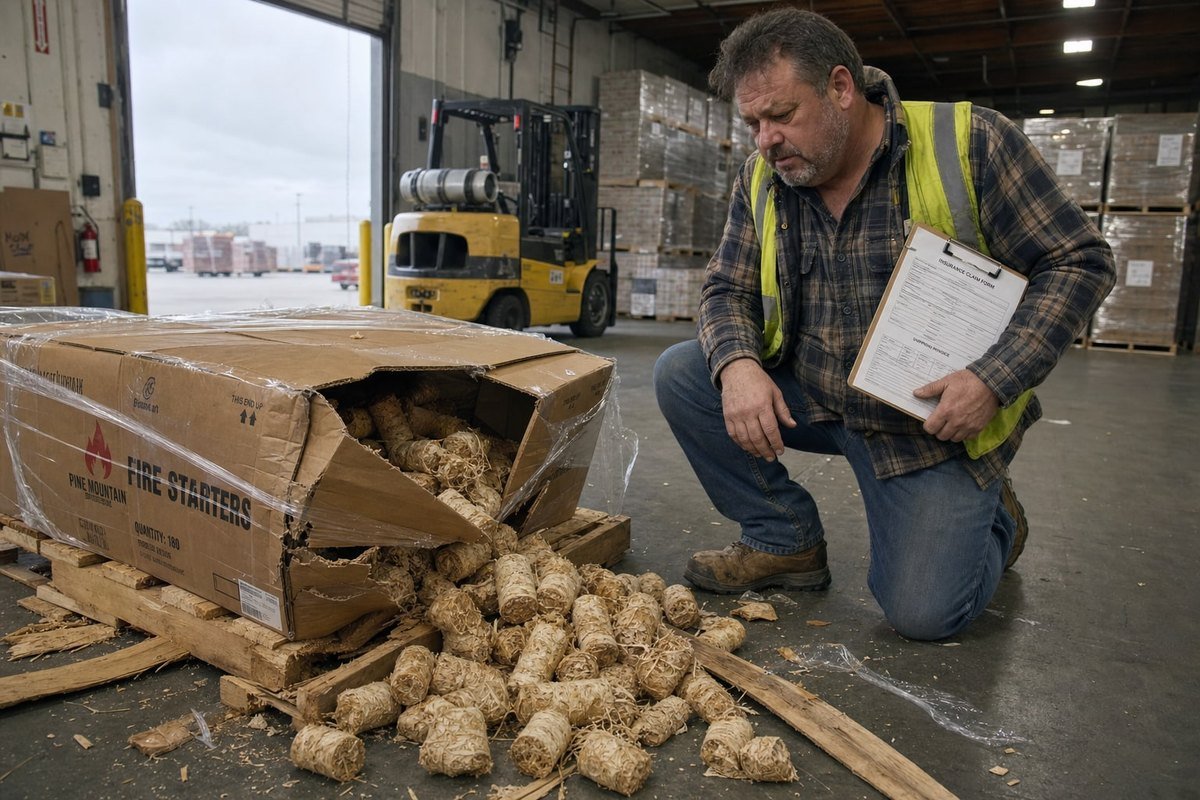
Versandversicherung für Holzanzünder hat einem unserer Käufer letztes Jahr einen Verlust im fünfstelligen Bereich erspart. Ohne sie wird eine zerdrückte Palette allein zu Ihrem Problem – und die Margen schwinden über Nacht.
Um Versandversicherung für Holzanzünder zu kaufen, berechnen Sie Ihren deklarierten Wert, wählen Sie eine Spediteursversicherung für kleine Pakete oder eine Frachtversicherung von Drittanbietern für Paletten, deklarieren Sie das Produkt korrekt gemäß den Klassifizierungsregeln für brennbare Feststoffe, fügen Sie die Deckung beim Kauf des Etiketts oder über ein Online-Formular hinzu und bewahren Sie alle Rechnungen für Ansprüche auf.
Die richtige Deckung hängt von Ihrer Sendungsgröße, Ihrem Spediteur und Ihrer Produktklassifizierung ab. Im Folgenden gehe ich jeden Entscheidungsschritt anhand dessen durch, was tatsächlich während des Transports passiert.
Welche Arten von Versandversicherungen sollte ich für Holzfeuerstarter in Betracht ziehen?
Während unserer über 17-jährigen Exporttätigkeit von gewachsten Holzrollen in über 30 Länder haben wir jede Art von Ausfall gesehen: verlorene Kartons, zerdrückte Paletten und feuchtigkeitsgeschädigte Excelsior-Bündel.
Erwägen Sie drei Arten von Versicherungen: vom Spediteur bereitgestellte Versicherung für Kleinteilesendungen, Paketversicherung von Drittanbietern für niedrigere Prämien und Multi-Carrier-Flexibilität sowie Fracht- oder Ladungsinformationen für palettierte Großhandelslieferungen. Passen Sie die Art der Versicherung an den Wert, das Volumen und die Klassifizierung Ihrer Feuerstarter für den Transport an.
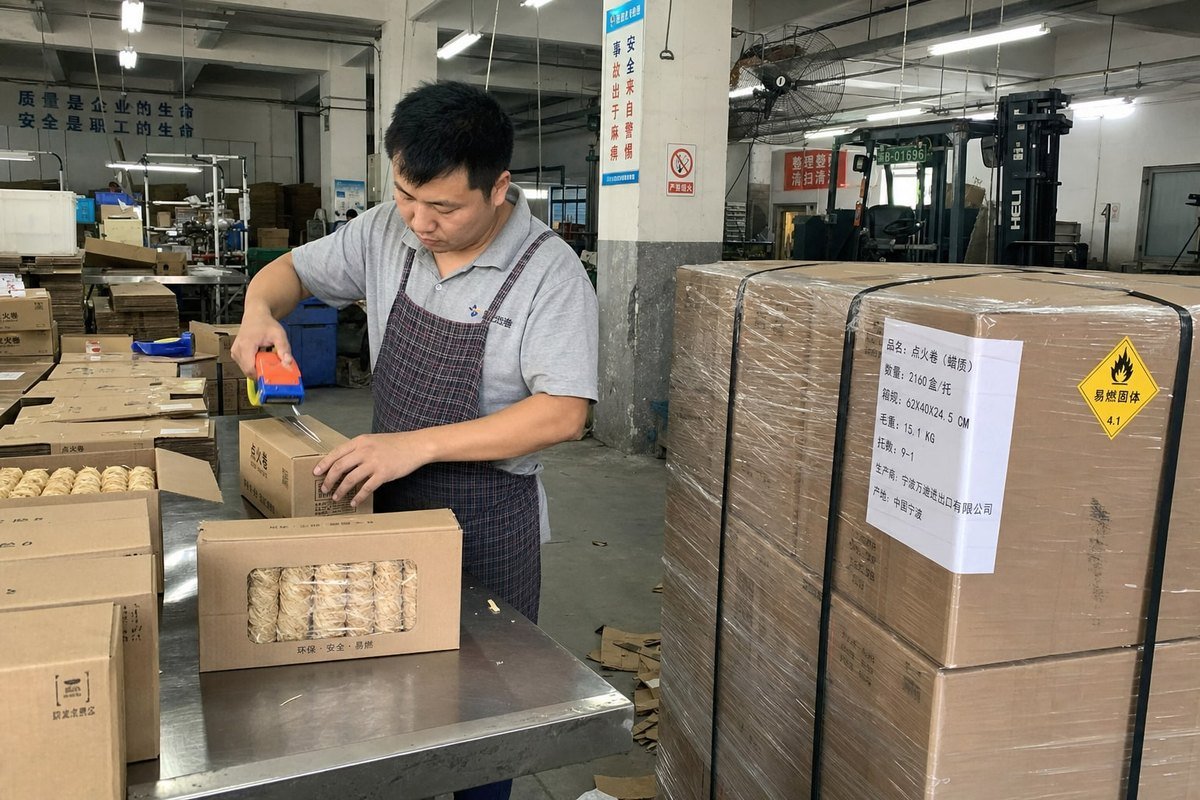
Ihre Wahl hängt weniger vom Produkt selbst ab als davon, wie Sie es versenden. Hier ist ein schneller Vergleich, um die Entscheidung zu strukturieren.
| Deckungsart | Am besten für | Typische Kosten | Wesentliche Einschränkung |
|---|---|---|---|
| Spediteurversicherung (USPS 1, UPS, FedEx) | Einzelne Kartons, geringes Volumen | Pauschalpreis oder % des Wertes; USPS ab ca. $2,70 | Die Haftungsgrenzen der Spediteure sind oft auf $100 begrenzt, es sei denn, Sie kaufen mehr |
| Drittanbieter-Paketversicherung (Shippo, Shipsurance, Secursus) | E-Commerce-Verkäufer, Versand mit mehreren Spediteuren | Ab 1,25% des Bestellwerts | Erfordert einen weiteren Anbieter und strenge Nachweisdokumentation für Ansprüche |
| Fracht-/Ladungsinternationale Versicherung | Paletten, LTL, Containerladungen | Prozentsatz des Frachtwerts; Selbstbehalte ab $500 | Selbstbehalte und längere Zahlungsfristen für Ansprüche von 30–45 Tagen |
Spediteurversicherung
Die Spediteurversicherung ist der einfachste Weg. Sie fügen sie beim Kauf des Etiketts an der Kasse hinzu. USPS bietet eine Entschädigungsdeckung von bis zu $5.000, und einige Dienstleistungen beinhalten automatisch $100. Aber die Standard-Haftungsgrenzen der Spediteure sind niedrig. Ein Karton mit 100 Stück Einzelhandelsverpackungen kann diesen Standardwert von $100 leicht überschreiten.
Drittanbieter-Paketversicherung
Drittanbieter-Anbieter sind in der Regel günstiger und bearbeiten Ansprüche schneller. Einige erstatten auch Etikettenkosten und Rückversand, nicht nur den Warenwert. Wenn Sie über mehrere Spediteure versenden, vereinfacht eine Police, die alle abdeckt, Ihren Arbeitsablauf. Versandschutzsoftware kann sogar die Deckung für jede Bestellung automatisieren.
Fracht- und Ladungsinternationale Versicherung
Für unsere Großhandelskunden, die Paletten von Feueranzündern bestellen, ist die Paketversicherung das falsche Werkzeug. Frachtversicherer decken allgemeine Waren bis zu $100.000 oder mehr ab, mit Selbstbehalten und strukturierten Anspruchsverfahren. Wenn Sie Containerladungen importieren, Seefrachtversicherung 2 gehört von Anfang an in Ihren Einkaufsplan.
Ein weiterer Punkt ist für diese Produktkategorie wichtig. Einige gewachste Feueranzünder können unter Klassifizierung brennbarer Feststoffe 3 fallen, abhängig von der Formulierung und den Bestimmungsregeln. Wenn Sie sie falsch deklarieren, können Versicherer die Deckung vollständig aufheben. Bestätigen Sie die Klassifizierung immer mit Ihrem Lieferanten, bevor Sie eine Police abschließen.
Wie berechne ich den richtigen Versicherungswert für meine Feuerstarter-Sendungen?
Ein deutscher Händler fragte uns einmal, warum seine Schadensauszahlung zu gering ausfiel. Er hatte nur den Großhandelspreis versichert – nicht die Fracht, Zölle oder die Ersatzlieferzeit.
Berechnen Sie den Versicherungswert, indem Sie Produktkosten, Versandkosten, Zölle und Verpackungskosten addieren, und entscheiden Sie dann, ob Sie zum Großhandels- oder Wiederbeschaffungswert versichern möchten. Für saisonale Feuerstarter-Bestände sollten Sie den Wiederbeschaffungswert versichern, da eine verlorene Herbstlieferung nicht mehr vor dem Ende der Spitzenzeit wieder aufgefüllt werden kann.
Die richtige deklarierte Wertdeckung ist der wichtigste Schritt. Versichern Sie zu wenig, und ein Anspruch wird Sie nicht vollständig entschädigen. Versichern Sie zu viel, und Sie zahlen zu viel Prämie, während Versicherer ohnehin nur den dokumentierten Wert erstatten.
Bauen Sie den Wertstapel auf
Gehen Sie diese Komponenten für jede Sendung durch:
- Produktkosten — Ihr Rechnungspreis ab Werk oder Ihr Einkaufspreis.
- Fracht- und Etikettenkosten — einige Drittanbieter-Policen erstatten dies; Spediteur-Policen oft nicht.
- Zölle und Einfuhrgebühren — relevant für internationale B2B-Sendungen.
- Verpackungs- und Etikettierungskosten — kundenspezifische Einzelhandelsverpackungen und Warnhinweise kosten echtes Geld.
- Dringlichkeit des Ersatzes — saisonale Waren haben versteckte Kosten, wenn Nachbestellungen Wochen dauern.
Prämien gegen erwarteten Verlust abwägen
Versicherung kostet in der Regel 0,5% bis 4% des deklarierten Wertes. Hier ist, wie sich das bei verschiedenen Sendungsgrößen auswirkt.
| Lieferung | Erklärter Wert | Prämie bei 1,5% | Prämie bei 4% | Wert, um den sich die Versicherung lohnt? |
|---|---|---|---|---|
| Einzelne Einzelhandelsverpackung | $30 | $0.45 | $1.20 | Normalerweise Selbstversicherung |
| Karton mit 12 Einzelhandelspackungen | $300 | $4.50 | $12.00 | Ja, wenn die Marge knapp ist |
| Gemischte Kartonbestellung | $2,500 | $37.50 | $100.00 | Ja |
| Volle Palette, Großhandel | $15,000 | $225.00 | $600.00 | Immer, über Frachtversicherung |
Bei einzelnen Paketen mit geringem Wert versichern sich viele Verkäufer selbst und absorbieren seltene Verluste. Das ist eine rationale Entscheidung. Sobald eine Sendung jedoch bedeutende Lagerbestände oder saisonale Einnahmen darstellt, Risiken durch Transportschäden und -verlust rechtfertigen die Prämie. Nach unserer Erfahrung mit dem Versand in die USA und nach Europa verdienen Sendungen im Oktober und November jedes Mal eine Deckung zum Wiederbeschaffungswert, da eine verlorene Palette in der Hauptsaison für Kamine nicht mehr rechtzeitig vor Schließung des Zeitfensters ersetzt werden kann. Beachten Sie auch, dass sich die dynamische Risikobewertung weiterentwickelt – einige Versicherer passen die Prämien für brennbare Produkte basierend auf saisonalen oder regionalen Gefahrendaten an, daher sollten Sie frühzeitig und nicht in letzter Minute ein Angebot einholen.
Welche Dokumente benötige ich, um einen erfolgreichen Versicherungsanspruch für beschädigte Waren einzureichen?
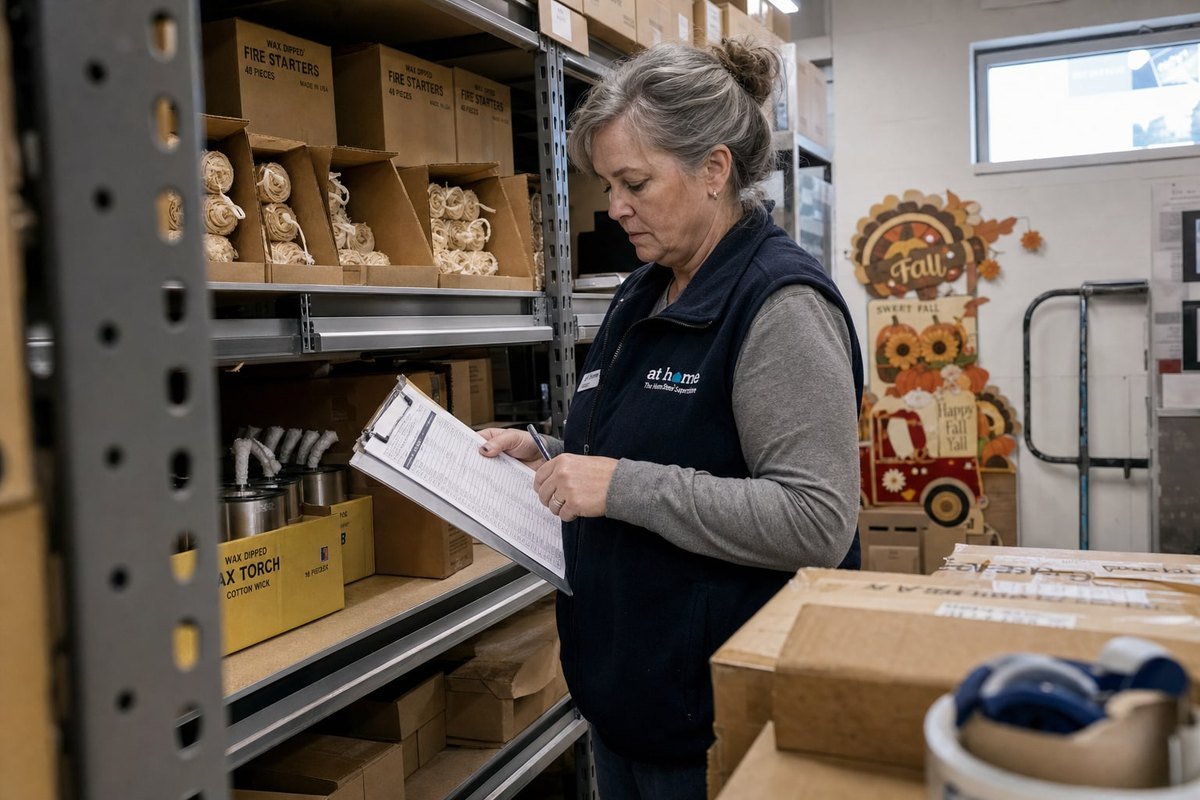
Wir fotografieren jeden Exportkarton, bevor er unsere Produktionslinie in Ningbo verlässt. Diese Gewohnheit begann, nachdem der Anspruch eines Käufers rein wegen fehlender Nachweise vor dem Versand abgelehnt wurde.
Ein erfolgreicher Anspruch erfordert den Nachweis des Versicherungsabschlusses, die Handelsrechnung, die den Warenwert ausweist, vollständige Sendungsverfolgungsdaten, hochauflösende Fotos der beschädigten Ware und der Originalverpackung sowie die fristgerechte Einreichung innerhalb des vom Versicherer festgelegten Zeitraums – oft 14 bis 60 Tage, je nach Anbieter.
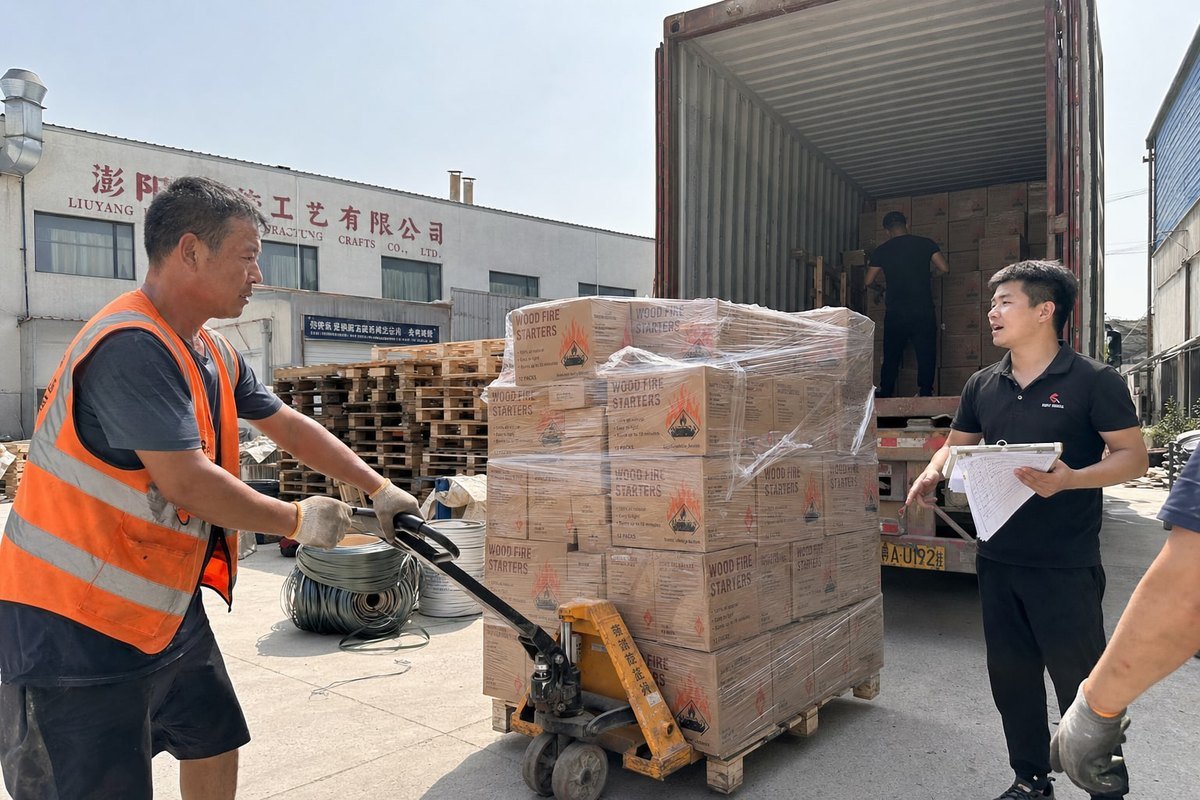
Der Prozess der Anspruchsbearbeitung belohnt Vorbereitung und bestraft Improvisation. Die meisten abgelehnten Ansprüche scheitern an der Dokumentation, nicht an der Begründetheit des Schadens selbst.
Die Kern-Dokumenten-Checkliste
| Dokument | Warum Versicherer es verlangen | Häufiger Fehler |
|---|---|---|
| Versicherungsbestätigung / Policennummer | Weist nach, dass der Versicherungsschutz für diese Sendung aktiv war | Kauf von Versicherungsschutz nach Feststellung des Schadens |
| Handelsrechnung oder Quittung | Legt die Grundlage für den erklärten Wert der Deckung fest | Angabe des Einzelhandelspreises, aber Nachweis nur des Großhandelspreises |
| Sendungs- und Liefernachweise | Bestätigt die Obhut und den Zeitrahmen des Spediteurs | Verwerfen von Sendungsdaten nach Lieferung |
| Fotos von Schäden und Verpackung | Zeigt an, dass der Schaden während des Transports und nicht vorher aufgetreten ist | Wegwerfen des zerdrückten Kartons |
| Schadensbericht oder Inspektionsnotizen | Unterstützt Ansprüche wegen verdeckter Schäden | Zu späte Meldung von verdeckten Schäden |
Alles aufbewahren
Werfen Sie die beschädigten Feuerstarter oder den Außenkarton nicht weg. Versicherer können eine physische Inspektion verlangen. Wenn Wachsrollen zerdrückt oder feuchtigkeitsbeschädigt ankommen, fotografieren Sie sie in der Originalverpackung, bevor Sie etwas anfassen. Fotografieren Sie das Versandetikett, den Zustand des Kartons von allen Seiten und Nahaufnahmen des Produktschadens.
Die Uhr im Auge behalten
Die Fristen für die Einreichung variieren stark. Einige Anbieter erlauben 60 Tage; andere verlangen Berichte über verdeckte Schäden innerhalb weniger Tage nach Lieferung. Frachtansprüche können selbst bei Genehmigung 30–45 Tage zur Auszahlung dauern. Legen Sie eine einfache interne Regel fest: Überprüfen Sie jede eingehende Sendung innerhalb von 48 Stunden und dokumentieren Sie sie sofort. Für Produkte, die mit Gefahrstoffen in Verbindung stehen, bewahren Sie auch Ihre Sicherheitsdatenblatt 5 und Klassifizierungsunterlagen auf – Versicherer, die nach falsch deklarierten Gefahrgutsendungen suchen, werden danach fragen, und saubere Unterlagen beschleunigen die Genehmigung.
Kann mein Holzfeuerzeug-Hersteller mir helfen, Versandrisiken zu reduzieren, bevor eine Versicherung benötigt wird?
Hier ist ein Kompromiss, den wir bei jeder OEM-Bestellung abwägen: dickere Kartons kosten ein paar Cent pro Einheit, verhindern aber die Quetschschäden, die die meisten Ansprüche überhaupt erst auslösen.
Ja. Ein fähiger Hersteller reduziert das Versandrisiko durch bruchsichere Exportkartons, Feuchtigkeitsschutzbarrieren um mit Wachs getauchte Rollen, korrekte Papiere für Gefahrgutversandvorschriften, konforme Warnetiketten, Palettierungsstandards und Fotos vor dem Versand – und verringert damit die Wahrscheinlichkeit, dass Sie jemals einen Anspruch geltend machen müssen.
Versicherung ist die letzte Verteidigungslinie, nicht die erste. In unseren Betrieben in Liuyang und Ningbo behandeln wir Verpackungsentwicklung als Risikomanagement, da ein abgelehnter Anspruch wegen "ungeeigneter Verpackung" ein echter Ausschluss in vielen Policen ist. Versicherer können Ansprüche ablehnen, wenn die Waren nicht nach einem angemessenen Transportstandard verpackt waren.
Verpackung, die den Versicherungsschutz aufrechterhält
Feuerstarter aus Holzwolle sind drei Transportschäden ausgesetzt: Quetschung, Feuchtigkeit und Abrieb. Wir begegnen jedem auf Fabrikebene. Innenschalen verhindern, dass die Wachsbeschichteten Rollen aneinander reiben. Poly-Liner blockieren die Luftfeuchtigkeit während des Seetransports. Doppelwandige Exportkartons halten Stapellasten stand. Als wir unsere Einzelhandels-Displayboxen entwickelten, führten wir Fall- und Kompressionsprüfungen durch, bevor wir sie für Private-Label-Käufer genehmigten, da die erste Lieferung den Ton für die gesamte Partnerschaft angibt.
Compliance-Unterlagen, die die Versicherung gültig halten
Dokumentation ist genauso wichtig wie Pappe. Unsere ISO 9001 6, BSCI-, CE- und SGS/Intertek-Zertifizierungen werden mit Testberichten geliefert, die wir mit Käufern teilen. Diese Berichte helfen Ihnen, das Produkt korrekt zu deklarieren. Wenn Ihre Feuerstarter Kennzeichnungen für begrenzte Mengen oder spezifische Klassifizierungen gemäß Gefahrgutversandvorschriften 7 für bestimmte Routen kann eine falsche Kennzeichnung Ihre Police ungültig machen. Einige Routen beschränken den Lufttransport für brennbare Güter, daher Boden- oder Seefracht behält die Deckung bei und senkt die Prämien. Die Nutzung von Ausnahmen für begrenzte Mengen, wo zutreffend, vermeidet auch umfassende Gefahrgutzuschläge.
Was Sie Ihren Lieferanten fragen sollten
Fordern Sie Fotos vor dem Versand von jedem verpackten Karton an. Fragen Sie nach den Spezifikationen für die Kartonkompression. Bestätigen Sie die Wachsformulierung und ihre Transportklassifizierung. Bestätigen Sie die Palettenverpackung und die Standards für den Kantenschutz. Ein Produktionspartner, der diese Fragen schnell beantwortet, senkt aktiv Ihr Versicherungsrisiko – und Ihre Schadenhäufigkeit –, bevor die Ware das Dock verlässt.
Schlussfolgerung
Unversicherte Brandstifter-Sendungen riskieren reale Verluste. Passen Sie die Deckung an den Sendungstyp an, versichern Sie den vollen Ersatzwert, dokumentieren Sie alles und arbeiten Sie mit einer Fabrik zusammen, die die Waren richtig verpackt und klassifiziert.
Fußnoten
Aktuelle offizielle USPS-Seite für inländische Versandversicherungen und Zusatzleistungen. ↩︎
Hintergrundinformationen zur Frachtversicherung für Container- und Palettenladungen, die im Artikel erwähnt werden. ↩︎
Erläutert die im Artikel für Holz-Brandstifter-Sendungen genannten Transportklassifizierungsregeln. ↩︎
Wikipedia-Hintergrund zu den im gesamten Artikel verwendeten Konzepten des deklarierten Werts und der Frachtversicherung. ↩︎
Offizielle OSHA-Seite zur Gefahrenkommunikation, die SDS- und GHS-Standards abdeckt. ↩︎
Offizielle ISO-Standardseite, die sich auf die im Artikel genannten Zertifizierungen bezieht. ↩︎
Regierungsquelle, die die zweimal erwähnten Transportregeln für Gefahrgüter detailliert beschreibt. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Diskutieren Sie mit