






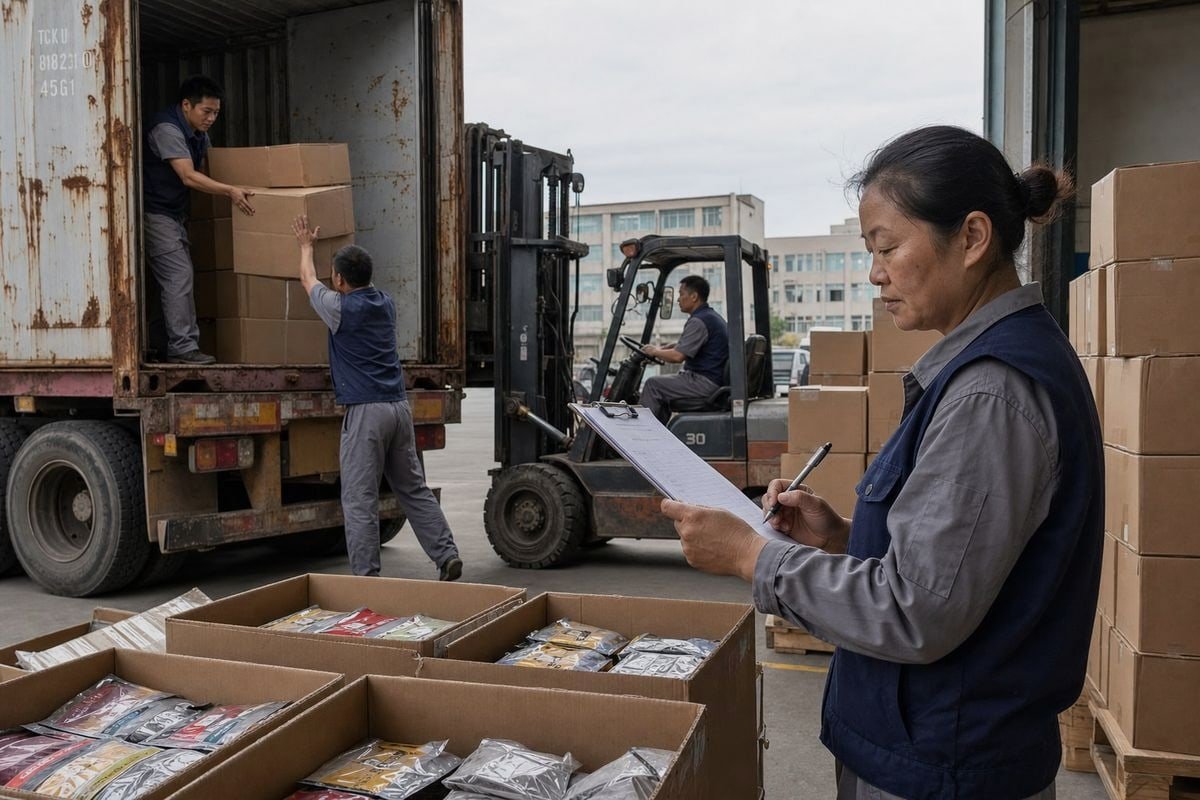
Käufer fragen uns nach Leistungsbürgschaft vs. Exportkreditversicherung 1 ständig. Eine falsche Entscheidung kann eine große Sonderanfertigung völlig ungeschützt lassen. Unser Exportteam hat miterlebt, wie dieser Fehler Importeure echtes Geld gekostet hat.
Eine Leistungsbürgschaft deckt das Risiko eines Lieferverzugs ab, da sie den Käufer schützt, wenn der Exporteur nicht liefert oder leistet. Die Exportkreditversicherung deckt das gegenteilige Risiko ab: die Nichtzahlung durch den Käufer. Die beiden Instrumente schützen unterschiedliche Parteien und können sich nicht gegenseitig ersetzen.
Diese kurze Antwort klärt die Schlagzeile. BSCI-Audits 2. Aber die praktischen Details sind genauso wichtig. Ich werde jedes Instrument, die Entscheidungsgrundlage und die Kosten erläutern.
Was ist der wirkliche Unterschied zwischen einer Leistungsbürgschaft und einer Exportkreditversicherung für meine Bestellungen?
Ein deutscher Händler fragte einmal unsere Exportabteilung, warum sein Angebot für eine Exportkreditversicherung nichts über unsere Lieferverpflichtungen aussage. CE-Konformität 3. Diese Verwirrung ist üblich und es lohnt sich, sie richtig zu klären.
Eine Leistungsbürgschaft schützt den Importeur: Scheitert der Exporteur mit der Lieferung, greift der Importeur auf die Bürgschaft zurück. Eine Exportkreditversicherung schützt den Exporteur: Scheitert der Käufer nach der Lieferung mit der Zahlung, erstattet der Versicherer dem Exporteur den Betrag. Die eine deckt das Erfüllungsrisiko ab, die andere das Zahlungsrisiko.

Der schnellste Weg, den Unterschied zu erkennen, ist im direkten Vergleich. Intertek 4. Diese beiden Instrumente stehen auf gegenüberliegenden Seiten derselben Transaktion.
| Instrument | Wer ist geschützt? | Abgedecktes Risiko | Typischer Auslöser |
|---|---|---|---|
| Leistungsbürgschaft | Importeur / Käufer | Nichterfüllung durch den Exporteur, verspätete Lieferung, mangelhafte Ware | Exporteur erfüllt vertragliche Verpflichtungen oder Meilensteine nicht |
| Exportkreditversicherung | Exporteur / Kreditgeber | Nichtzahlung durch den Käufer (Zahlungsunfähigkeit 5, anhaltende Zahlungsverzögerung, politisches Risiko) | Käufer zahlt nach Versand oder Leistungserbringung nicht |
Warum die Verwirrung entsteht
Beides sind Instrumente zur Absicherung von Handelsrisiken. Beide beinhalten, dass eine dritte Partei eingreift, wenn etwas schiefgeht. Daher werden sie oft in einen Topf geworfen. Aber die Richtung des Schutzes ist umgekehrt. Eine Leistungsbürgschaft ist ein Sicherungsgeschäft 6. Eine Bank oder ein Bürge stellt sie im Namen des Exporteurs aus, normalerweise für 5% bis 25% des Vertragswerts, und der Importeur kann eine Forderung geltend machen, wenn der Exporteur ausfällt. Eine Exportkreditversicherung ist ein Instrument zur Absicherung von Forderungen. Sie erstattet in der Regel 75% bis 90% eines Verlusts, wenn ein ausländischer Käufer zahlungsunfähig wird oder einfach aufhört zu zahlen. Einige Policen decken auch politische Risiken wie Krieg, Aufruhr oder Währungsumtauschbeschränkungen ab.
Was das für Ihre Bestellungen bedeutet
Wenn Sie der Importeur sind, nützt Ihnen die Exportkreditversicherung Ihres Lieferanten nichts. Sie schützt seine Rechnung, nicht Ihre Lieferung. In unseren über siebzehn Jahren des Versands von Farbflammenprodukten in mehr als dreißig Länder kamen alle ernsthaften Diskussionen über Liefersicherheit mit einem Käufer auf Bürgschaften, Garantien oder gestaffelte Zahlungsbedingungen zurück – niemals auf Kreditversicherungen. Die Instrumente existieren bei großen Geschäften nebeneinander, aber sie beantworten unterschiedliche Fragen.
Wie entscheide ich, welche Option mich besser vor dem Lieferausfall eines Lieferanten schützt?
Es gibt einen Kompromiss, den wir bei jedem großen OEM-Vertrag abwägen: Wie viel Sicherheit benötigt der Käufer im Verhältnis zu den Kosten und dem Aufwand, den das Geschäft verkraften kann. Dieses Gleichgewicht bestimmt die Entscheidung mehr als jede Lehrbuchdefinition.
Wählen Sie eine Leistungsbürgschaft. Lieferverzug ist ein Leistungsrisiko, kein Kreditrisiko, daher entschädigt Sie nur eine Leistungsbürgschaft, wenn der Lieferant nicht liefert, verspätet liefert oder nicht konforme Waren liefert. Die Exportkreditversicherung deckt niemals die Nichterfüllung der Lieferung durch einen Lieferanten ab.
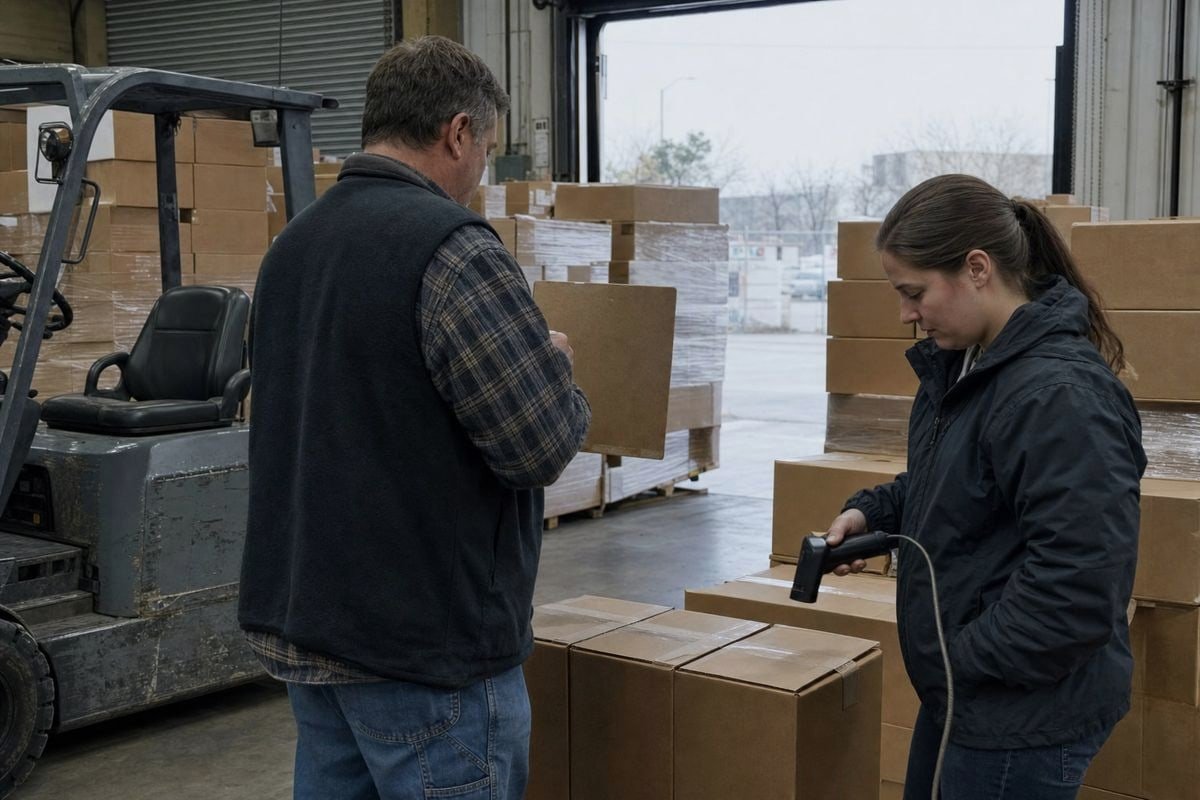
Beginnen Sie damit, zu definieren, was "Lieferverzug" in Ihrem Vertrag tatsächlich bedeutet. Er umfasst normalerweise vier Arten von Ausfällen: keine Lieferung überhaupt, verspätete Lieferung nach einer vereinbarten Frist, Vertragsbruch und Ware, die nicht den Spezifikationen entspricht. Alle vier sind Leistungsversagen. Keines ist ein Zahlungsversagen. Allein diese Zuordnung beantwortet die Frage.
Ein einfacher Entscheidungsbaum
- Fragen Sie, welche Seite des Geschäfts das Risiko trägt, das Sie befürchten. Wenn Ihre Sorge ist "mein Lieferant liefert möglicherweise nicht", benötigen Sie eine Leistungssicherheit.
- Prüfen Sie, wer im Schadensfall bezahlt würde. Wenn das Instrument den Verkäufer bezahlt, kann es Sie als Käufer nicht schützen.
- Ordnen Sie den Auslöser Ihrem Risiko zu. Bürgschaften lösen bei Nichterfüllung aus; Kreditversicherungen lösen bei Nichtzahlung aus.
- Entscheiden Sie sich dann für die Art der Bürgschaft. "On-demand"-Bürgschaften zahlen schnell, bergen aber das dokumentierte Risiko einer unrechtmäßigen Inanspruchnahme, sodass Lieferanten oft bedingte Formulierungen bevorzugen, die einen Nachweis des Verzugs erfordern.
Achten Sie auf die Deckungslücke
Eine Nuance ist wichtig. Keines der Instrumente deckt jedes Szenario ab. Wenn ein Exporteur aufgrund seines eigenen betrieblichen Verschuldens nicht liefert und ihm gleichzeitig Geld geschuldet wird, hinterlassen Standardinstrumente eine Lücke. Diese Lücke wird normalerweise durch eine separate Leistungsausfall- oder Vertragsaufhebungsversicherung oder durch gestaffelte Zahlungen abgedeckt. In unseren eigenen Verträgen empfehlen wir oft Meilensteinregelungen für Erstkäufer, da sie das Risiko auf beiden Seiten ohne hohe Bankgebühren reduzieren. Einige neuere digitale Handelsplattformen testen auch parametrische Garantien, die durch IoT- oder Blockchain-Lieferverifizierung ausgelöst werden und Streitigkeiten über Ansprüche verkürzen könnten, aber traditionelle Bürgschaften bleiben heute der Standard.
Kann ich Sunrich verpflichten, eine Leistungsbürgschaft für große kundenspezifische OEM-Bestellungen zu stellen?
Eine britische Campingmarke stellte letztes Jahr genau diese Frage, bevor sie eine private-Label-Magic-Fire-Bestellung aufgab mit kundenspezifischen Displayboxen. Die Antwort, die wir ihnen gaben, ist dieselbe, die ich Ihnen hier geben werde.
Ja. Für große kundenspezifische OEM-Bestellungen können Sie eine Leistungsbürgschaft beantragen, und eine etablierte Fabrik sollte in der Lage sein, eine über ihre Bank zu arrangieren, typischerweise für 5% bis 10% des Vertragswerts. Die Bereitschaft, über Bürgschaften zu sprechen, ist selbst ein starkes Signal für die Zuverlässigkeit des Lieferanten.

Leistungsbürgschaften sind Standard im Bauwesen und bei öffentlichen Aufträgen, aber sie kommen auch bei der Lieferung von Ausrüstung und großen kundenspezifischen Herstellungsverträgen vor. Für Farblöschpackungen, Wachsfackeln und Feueranzünder stellt eine vollständig kundenspezifische Bestellung – Eigenmarken, kundenspezifische Brenndauern, Einzelhandelsverpackungen, marktspezifische Warnhinweise – eine echte Werkzeug- und Materialverpflichtung auf beiden Seiten dar. Eine Bürgschaft formalisiert diese Verpflichtung.
Wie eine werkseitige Bürgschaft typischerweise aussieht
| Element | Typische Regelung für kundenspezifische OEM-Bestellungen |
|---|---|
| Bürgschaftsbetrag | 5%–10% des Vertragswerts (bis zu 25% bei risikoreichen Geschäften) |
| Aussteller | Bank des Exporteurs oder ein Versicherungsunternehmen |
| Begünstigter | Sie, der Importeur |
| Auslöser | Nichteinhaltung der Lieferung, der Lieferzeit oder der vereinbarten Spezifikationen |
| Formulierung | Bedingt (Nachweis des Verzugs) oder auf Verlangen (Zahlung auf erste Aufforderung) |
Was wir im Gegenzug verlangen
Fairness geht in beide Richtungen. Wenn ein Käufer eine Bürgschaft auf Verlangen verlangt, verhandeln wir die Formulierung sorgfältig, da Bürgschaften auf Verlangen ein bekanntes Risiko einer unfairen Inanspruchnahme gegen den Exporteur bergen. Eine bedingte Formulierung, die an objektive Beweise gebunden ist – Inspektionsberichte, Versanddokumente, vereinbarte Liefertermine – schützt beide Parteien. Wir weisen Käufer auch auf die Sicherheiten hin, die die Notwendigkeit einer starken Bürgschaft von vornherein verringern: unsere ISO 9001 7 und BSCI-Audits, CE-Konformität, SGS- und Intertek-Prüfberichte sowie eine Chargen-zu-Chargen-Qualitätskontrolle, die die Massenproduktion mit dem genehmigten Muster konsistent hält. Echte Fabriken mit echten Produktionslinien in Ningbo, keine Handelsunternehmen, können hinter Lieferzusagen stehen. Eine Bürgschaft ist ein Werkzeug; geprüfte Fertigungstiefe ist ein anderes. Ernsthafte Käufer möchten normalerweise beides offen besprechen, bevor der Auftrag vergeben wird.
Welche Kosten und welche Genehmigungszeit sollte ich bei der Organisation einer der beiden Optionen für mein Importgeschäft einplanen?
Die Planung der Vorlaufzeiten ist etwas, nach dem unsere Produktionsplaner leben, daher werde ich ehrlich sein: Käufer budgetieren oft für die Bankgebühren, vergessen aber den Kalender. Beide Instrumente brauchen Zeit für die Abwicklung, und diese Zeit liegt vor Produktionsbeginn.
Erwarten Sie, dass eine Leistungskautionsversicherung jährlich etwa 0,5%–3% des versicherten Betrags kostet, wobei die Bankgenehmigung ein bis vier Wochen dauert. Exportkreditversicherungsprämien liegen in der Regel unter 1% des versicherten Umsatzes, wobei die Zeichnung pro Käuferlimit Tage bis wenige Wochen dauert.

Die Zahlen variieren je nach Land, Bank, Versicherer und Kreditwürdigkeit des Exporteurs. Aber die Struktur der Kosten ist vorhersehbar, und Sie sollten sie modellieren, bevor Sie den Kaufvertrag unterzeichnen.
| Faktor | Leistungsbürgschaft | Exportkreditversicherung |
|---|---|---|
| Wer bezahlt | Exporteur (oft in das Angebot eingepreist) | Exporteur, manchmal von seinem Kreditgeber verlangt |
| Kostenbasis | Gebühr auf den verbürgten Betrag, die während der Laufzeit der Bürgschaft erhoben wird | Prämie auf versicherte Verkäufe oder Kreditlinien |
| Genehmigungszeit | Bankkreditprüfung, Sicherheitenprüfung, Verhandlung der Formulierung | Kreditprüfung und Limitgenehmigung des Käufers |
| Anbieter | Geschäftsbanken, Versicherungsunternehmen | Exportkreditagenturen und private Versicherer wie EXIM Bank, Euler Hermes, Atradius |
| Versteckte Reibung | Bindet die Kreditlinie der Bank des Exporteurs | Käuferlimits können reduziert oder entzogen werden |
Realistische Budgetierung
Denken Sie daran, dass die Kosten der Bürgschaft des Exporteurs normalerweise in Ihren Stückpreis einfließen. Bei einer kundenspezifischen Bestellung im mittleren sechsstelligen Bereich sind 10% Bürgschaft zu einer jährlichen Gebühr von 1%–2% ein geringer Kostenfaktor für die Liefersicherheit, die sie bietet. Die Verhandlung der Formulierung ist oft der langsamste Schritt, senden Sie Ihren erforderlichen Bürgschaftstext daher mit dem Entwurf des Kaufauftrags, nicht danach. Wenn Sie eine doppelte Struktur betreiben – Sie halten eine Bürgschaft, während Ihr Lieferant seine Forderungen versichert – rechnen Sie mit zusätzlichen Kosten und Papierkram auf beiden Seiten. Diese Kombination ist legitim und üblich bei großen meilensteinbasierten Verträgen, aber sie ist nur sinnvoll, wenn die Bestellgröße die Reibung rechtfertigt. Für Testbestellungen, gestaffelte Zahlungen gegen Inspektion sind in der Regel schneller und günstiger.
Schlussfolgerung
Das Risiko eines Lieferverzugs erfordert eine Leistungsbürgschaft; die Exportkreditversicherung deckt nur Nichtzahlung ab. Definieren Sie Ihre Risikoseite, verhandeln Sie eine faire Bürgschaftsformulierung, budgetieren Sie die Gebühren frühzeitig und arbeiten Sie mit Fabriken zusammen, die bereit sind, hinter der Lieferung zu stehen.
Fußnoten
Hintergrundinformationen zur Handels kreditversicherung verdeutlichen das beschriebene Konzept des Forderungsschutzes. ↩︎
Die offizielle BSCI-Seite von Amfori erklärt die im Artikel erwähnte Prüfung der sozialen Compliance. ↩︎
EU-offizielle Seite definiert die CE-Kennzeichnungskonformität, die als Lieferantensicherung erwähnt wird. ↩︎
Offizielle Intertek-Website verifiziert die im Artikel genannte unabhängige Prüforganisation. ↩︎
Definiert Insolvenz, das Kerntriggereignis für die Geltendmachung von Exportkreditversicherungsansprüchen. ↩︎
Erläutert den Bürgschaftsmechanismus, der den im Artikel genannten Leistungsbürgschaften zugrunde liegt. ↩︎
Offizielle ISO-Quelle verifiziert den als Lieferantensicherung zitierten Qualitätsmanagementstandard. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Diskutieren Sie mit