







Choisir entre T/T et Lettre de crédit 1 inquiète presque tous les acheteurs qui contactent notre usine. Virement de l'acompte et espoir ? Ou bloquer les fonds derrière des documents bancaires ? Le mauvais choix peut geler votre capital — ou le perdre plateformes d'assurance commerciale 2. Après plus de 17 ans d'expédition d'allume-feu au bois vers plus de 30 pays, nous avons vu les deux issues, et la solution commence par l'adéquation des conditions de paiement au risque réel.
Une lettre de crédit protège mieux les fonds de l'acheteur qu'un virement T/T pour les commandes d'allume-feu en bois, car les banques ne libèrent le paiement qu'à la présentation de documents d'expédition conformes. Le virement T/T est plus rapide et moins cher, mais une fois effectué, les fonds sont généralement irrécupérables. Utilisez une L/C pour les nouveaux fournisseurs et les grosses commandes ; un virement T/T pour les fournisseurs de confiance et habituels.
C'est la réponse courte. Mais la vraie décision dépend de la taille de la commande, de la confiance du fournisseur, des frais cachés et des recours en cas de qualité. Laissez-moi vous guider à travers chaque facteur, étape par étape.
Comment puis-je décider entre T/T et Lettre de Crédit lorsque je passe ma première commande de démarreurs de feu de bois ?
Un distributeur allemand nous a une fois demandé une structure d'acompte de 30 % en T/T pour son tout premier conteneur — puis s'est arrêté et a demandé s'il devait plutôt exiger une L/C. Notre réponse honnête l'a surpris : cela dépend de ce que vous avez vérifié à notre sujet.
Décidez en fonction de trois facteurs : la valeur de la commande, la vérification du fournisseur et votre tolérance au risque. Choisissez une lettre de crédit pour les fournisseurs non vérifiés ou les commandes supérieures à environ 30 000 USD. Choisissez T/T avec une répartition 30/70 lorsque le fournisseur est audité, certifié et que la perte de l'acompte serait supportable.

Le compromis principal est simple. Le T/T est un virement bancaire direct. Vous envoyez de l'argent, et le fournisseur le reçoit en deux à cinq jours ouvrables. Il n'y a pas de mécanisme d'annulation intégré. Une L/C est une promesse bancaire conditionnelle. Votre banque s'engage à payer uniquement lorsque le fournisseur présente des documents qui correspondent exactement aux conditions convenues — Connaissement 3, liste de colisage, certificat d'inspection, et ainsi de suite.
Un aperçu rapide côte à côte
| Facteur | T/T (Virement bancaire) | Lettre de crédit |
|---|---|---|
| Protection des fonds de l'acheteur | Faible — irréversible une fois envoyé | Élevée — paiement lié aux documents |
| Vitesse | 2-5 jours ouvrables | 10–20+ jours, y compris le flux documentaire |
| Coût typique | 15–50 USD par virement plus marge de change | 200–500 USD+ plus marges bancaires |
| Paperasse | Minimal | Lourd et strict |
| Idéal pour | Fournisseurs récurrents, commandes plus petites | Nouveaux fournisseurs, commandes de grande valeur |
Ce que signifie réellement la "vérification du fournisseur"
D'après notre expérience, les acheteurs qui insistent pour une L/C pour une première commande sont souvent ceux qui n'ont pas pu vérifier l'usine. Lorsqu'un responsable des achats examine nos audits ISO 9001 4 et BSCI, vérifie nos rapports de test SGS ou Intertek, et effectue une visite virtuelle de notre usine de Ningbo, le risque perçu diminue. Beaucoup acceptent alors une répartition T/T de 30/70 avec une clause d'inspection avant expédition. Cette structure est plus rapide pour les deux parties et maintient leur exposition de capital limitée à l'acompte.
Si vous ne pouvez pas effectuer cette vérification, la L/C est votre filet de sécurité. Les frais bancaires supplémentaires sont simplement le prix de ne pas encore connaître votre contrepartie. Pour une première commande d'allume-feu au bois dans un conteneur complet, ce prix vaut généralement la peine d'être payé.
Les surprises de coûts surviennent constamment dans nos devis d'exportation. Un distributeur britannique de foyers avait budgétisé les frais bancaires de L/C mais avait oublié les frais de modification — une seule modification de document sur la documentation des matières dangereuses lui a coûté plus cher que les frais d'émission initiaux.
Les virements T/T coûtent généralement entre 15 et 50 USD par virement, plus une marge de change. Une L/C coûte entre 200 et 500 USD ou plus en frais d'émission, plus les frais de modification, les frais de divergence, les frais de confirmation et les frais de négociation. Pour les commandes de démarreurs de feu en bois à faible marge, les coûts de L/C peuvent effacer un profit significatif.

Les frais visibles ne sont que le début. Les deux méthodes de paiement comportent des coûts cachés qui n'apparaissent que rarement dans un devis de fournisseur. Je conseille toujours aux acheteurs de modéliser le cycle complet des flux de trésorerie, pas seulement la facture bancaire.
La vue d'ensemble des coûts
| Poste de coût | T/T | Lettre de crédit |
|---|---|---|
| Frais d'envoi / d'émission | 15–50 USD | 200–500 USD+ |
| Marge de conversion de change | Oui, sur chaque virement | Oui, plus la marge de la banque |
| Frais de banque intermédiaire | 10–30 USD par saut | Inclus dans les frais de négociation |
| Frais de modification | Aucune | 50–150 USD par modification |
| Frais de divergence | Aucune | 50–100 USD par divergence |
| Frais de confirmation (L/C confirmée) | N/A | Pourcentage de la valeur de la L/C |
| Coût en temps | 2–5 jours | 10–20+ jours |
Pourquoi les allume-feu au bois rendent les divergences plus probables
Voici une comparaison générique détaillée qui manque. Les allume-feu en bois — comme nos rouleaux de bois trempés dans la cire à 50% de fibre de bois et 50% de paraffine — se situent dans une catégorie de produits où la documentation doit être précise. Les acheteurs exigent souvent Fiches MSDS 5, rapports de tests de sécurité et descriptions d'expédition correctement formulées. Si la formulation de la L/C indique " allume-feu " mais que le connaissement indique " rouleaux de bois ciré ", la banque peut signaler une divergence. Chaque signalement coûte de l'argent et retarde le paiement, même lorsque les marchandises elles-mêmes sont parfaites.
C'est pourquoi nous préparons des projets de documents pour les acheteurs de L/C avant l'expédition et vérifions chaque champ par rapport aux conditions de crédit. Une première présentation propre permet d'économiser de l'argent réel des deux côtés. Lorsque nous proposons des commandes saisonnières avant l'hiver, nous rappelons également aux acheteurs que le temps de traitement des L/C peut faire dépasser les fenêtres de stockage des expéditions — un coût caché mesuré en semaines de disponibilité perdues, pas en frais bancaires.
Puis-je protéger mon acompte si je choisis le T/T plutôt qu'une lettre de crédit avec un nouveau fournisseur ?
Une leçon que nous avons apprise tôt à l'époque de Liuyang : les acheteurs qui structurent intelligemment leurs dépôts T/T ne perdent presque jamais d'argent, tandis que les acheteurs qui transfèrent 100% à l'avance à des vendeurs non vérifiés assument tous les risques. La structure est plus importante que la méthode.
Oui, vous pouvez réduire le risque de dépôt T/T grâce à un petit dépôt 30%, des audits de fournisseurs vérifiés, un contrat de vente détaillé, une inspection avant expédition par un tiers avant le solde 70%, et des plateformes de séquestre ou de garantie commerciale. Vous ne pouvez pas rendre le T/T réversible, mais vous pouvez limiter et contrôler votre exposition.

Le T/T ne vous offrira jamais de voie de remboursement garantie par la banque. Acceptez-le d'abord. Votre objectif n'est pas d'éliminer le risque, mais de le plafonner et de rendre la fraude des fournisseurs peu attrayante. Voici la séquence pratique que je recommande aux acheteurs qui passent des commandes d'essai avec nous ou avec n'importe qui d'autre.
Un processus de protection des dépôts en cinq étapes
- Vérifiez l'usine, pas le site web. Demandez les rapports ISO 9001, BSCI et de tests tiers. Demandez une visite vidéo en direct de la chaîne de production. Une société commerciale se faisant passer pour une usine aura du mal ici.
- Maintenez le dépôt à 30% ou moins. Pour les commandes d'essai d'allume-feu en bois, un MOQ flexible est important. Nous acceptons des volumes d'essai plus petits précisément pour que les acheteurs puissent nous tester sans parier le dépôt d'un conteneur complet.
- Rédigez un vrai contrat. Spécifiez la composition du produit, le temps de combustion, l'emballage, l'étiquetage, les critères d'inspection et les conditions de remboursement dans un accord de vente signé — pas seulement une facture pro forma.
- Inspectez avant le solde. Payez les 70% uniquement après qu'une inspection par un tiers (SGS, Intertek 6, ou votre propre agent) confirme que les marchandises correspondent à vos spécifications. Cela transforme votre paiement du solde en un contrôle de qualité.
- Envisagez l'entiercement ou l'assurance commerciale. Pour les commandes de taille moyenne, les outils d'entiercement de plateforme détiennent les fonds jusqu'à ce que les étapes d'expédition soient atteintes, offrant une sécurité similaire à celle d'une L/C à moindre coût et plus rapidement.
Ce à quoi ressemble votre exposition au dépôt
| Structure de paiement | Fonds maximum en jeu | Niveau de protection pratique |
|---|---|---|
| 100 % T/T d'avance | Valeur totale de la commande | Très faible |
| Acompte de 30 % / 70 % avant expédition | Dépôt + solde si payé avant inspection | Modéré |
| 30% dépôt / 70% après inspection réussie | Acompte seulement | Bonne |
| Entiercement / assurance commerciale | Minimal jusqu'à ce que les étapes soient atteintes | Fort |
| L/C à vue | Frais bancaires uniquement | Le plus solide pour les fonds |
La tendance est claire. Chaque garantie que vous ajoutez réduit l'argent réellement en jeu. Avec un fournisseur vérifié et certifié, une structure 30/70 avec inspection est souvent le point idéal pour les commandes d'essai d'allume-feu en bois.
Quelle méthode de paiement me donne un recours plus solide si mon envoi d'allume-feu en bois ne passe pas l'inspection de qualité ?
Le recours en qualité est là où de nombreux acheteurs surestiment la L/C. Un acheteur néerlandais m'a dit un jour qu'il pensait que sa banque refuserait le paiement si les allume-feu brûlaient mal. J'ai dû lui expliquer que les banques n'ouvrent jamais les cartons — elles ne lisent que le papier.
Aucune méthode seule ne garantit un recours de qualité. Une L/C peut exiger un certificat d'inspection par un tiers comme document de paiement, offrant un levier plus fort. Sous T/T, retenir le solde de 70% jusqu'à ce que l'inspection soit réussie est votre levier. Les deux dépendent des clauses d'inspection contractuelles, pas de la méthode de paiement elle-même.
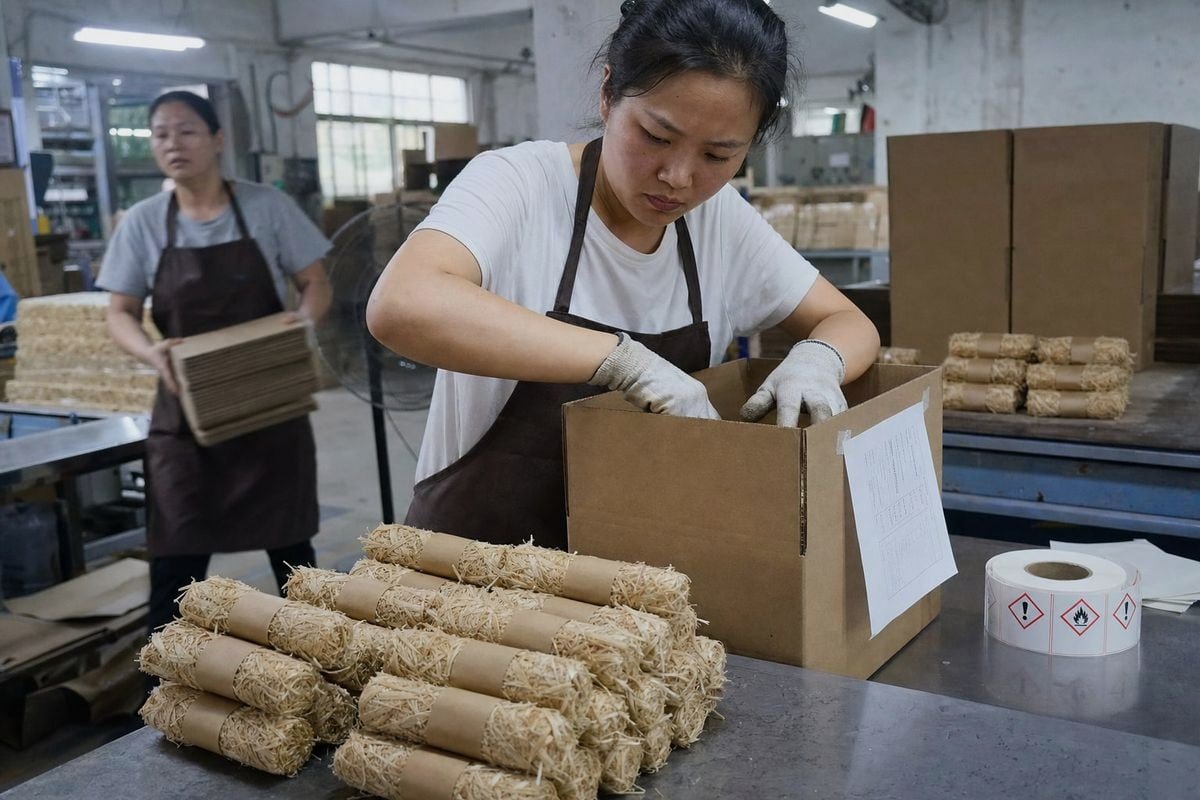
C'est la partie la plus mal comprise du débat T/T contre Lettre de Crédit. Une L/C protège les fonds contre la non-expédition et la fraude documentaire. Elle ne vérifie pas si le rapport cire/fibre de bois est correct, si le temps de combustion correspond à vos spécifications, ou si les boîtes de vente au détail portent les bonnes étiquettes d'avertissement et codes-barres. Si les documents sont conformes, la banque paie — même si le produit est de qualité inférieure.
Comment intégrer un véritable recours en qualité dans chaque méthode
Sous une L/C, vous pouvez nommer une société d'inspection spécifique et exiger son certificat d'inspection réussie comme document obligatoire. Sans ce certificat, le fournisseur ne peut pas être payé. C'est puissant, mais seulement si la norme d'inspection est définie précisément : durée de combustion, fiabilité d'allumage 7, intégrité de l'emballage et précision de l'étiquetage pour votre marché.
Sous T/T, votre recours réside dans le calendrier de paiement. Retenez le solde jusqu'à ce que votre inspecteur signe à l'usine. Dans notre usine de Ningbo, nous planifions des inspections par des tiers avant le paiement du solde comme pratique standard pour les nouveaux acheteurs. Cela les protège, et cela protège notre réputation, car notre contrôle qualité lot par lot signifie que les marchandises inspectées correspondent à l'échantillon approuvé.
Il y a une couche supplémentaire. Une qualité constante en amont réduit le besoin de recours en aval. Une usine avec plus de 17 ans de discipline de production, des enregistrements de contrôle qualité documentés et des processus certifiés déclenche rarement des échecs d'inspection. Les mécanismes de recours sont plus importants lorsque vous n'avez pas encore confirmé que cette discipline existe. Associez donc la méthode de paiement que vous choisissez à une fiche technique définie, un échantillon d'or approuvé et une norme d'inspection nommée. Cette combinaison — pas l'instrument de paiement seul — est ce qui vous permet réellement d'obtenir des allume-feu en bois conformes et prêts à être mis en rayon.
Conclusion
Losing a deposit hurts; losing a season's inventory hurts more. The fix is matching payment terms to trust: L/C for unknown suppliers and large orders, structured T/T with inspection for verified partners. In our years supplying wood fire starters worldwide, the safest buyers combine smart payment terms with supplier audits, clear specs, and pre-shipment inspection — protection built in layers, not in a single wire or credit line.
Notes de bas de page
1. Defines the core financial instrument central to the article's comparison. ↩︎
2. Directly references the escrow-style protection tool mentioned for buyer security. ↩︎
3. Explains the key shipping document referenced in L/C compliance process. ↩︎
4. Official standard reference for the quality management certification mentioned. ↩︎
5. OSHA regulates safety data sheet requirements for hazardous materials in shipping documentation. ↩︎
6. SGS is a leading third-party inspection company buyers rely on for pre-shipment quality checks. ↩︎
7. ASTM International sets standardized test methods for combustible product performance criteria. ↩︎
 English
 Spanish
 German
 French
 Arabic
 Portuguese
Rejoignez la conversation